






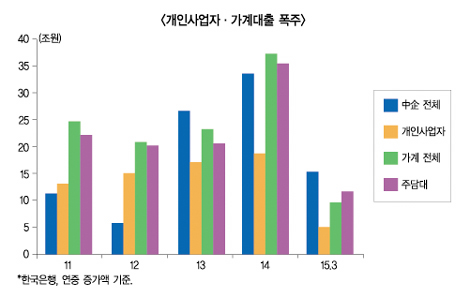
우리 사회는 그동안 한국은행 통계에서 드러난 가계신용 규모를 중심으로 가계부채 총량의 꾸준한 증가와 지난해 7월 최경환 경제팀 등장 이후 주택담보대출의 지나친 증가세를 걱정했다. 이 때문에 안심전환대출 취급에 따른 은행권 손실 규모가 한 해 동안 최하 2000억원에서 4000억원 대에 이를 것이라는 전망에도 은행들이 감수해야할 ‘값진 희생’으로 치부해 버리는 함정에 빠졌다.
안심전환대출을 통해 30만 가구 이상이 매우 싼 값의 금리로 장기분할상환대출로 갈아 타는 정도의 구조개선 효과에 취하지 말고 지속적인 대책 마련이 필요하다는 전문가들의 지적이 쏟아진 것도 정당한 이유가 있었음이 확인됐다.
사실상 가계대출과 선을 긋기 쉽지 않은 개인사업자 대출 또한 심상치 않은 증가세를 이어 오고 있었던 것을 간과해 왔던 것이다.
◇ 은행 가계+사업자 대출만 114조 늘어나
8일 한국은행에 따르면 지난해 이후 올 3월까지 은행권 개인사업자 대출 증가분 24조원과 가계대출 증가분 약 90조원을 합한 부채 증가폭이 114조원을 웃도는 것으로 나타났다.
이날 한은이 내놓은 2015년 금융시장동향에 드러난 최신 집계를 뜯어 본 결과 대한민국 가계부채 위기는 당국이 인지하고 있는 것보다 훨씬 강고하게 얽혀 있음을 알 수 있었다. 아들 격인 주택담보대출이 아비 격인 전체 가계대출을 먹어치우기 시작한 증세는 널리 알려진 사실이다. 지난 3월 말 현재 은행 가계대출 잔액은 570조 6042억원. 2013년 말 480조 4344억원보다 90조 1698억원 늘었다.
그런데 괴이하게도 같은 기간 주택담보대출 잔액 418조 4488억원에서 2013년 말 328조 2028억원의 차이, 즉 주담대 증가 폭이 90조 246억원인 것으로 나타났다. 가계대출 증가액의 전부를 주담대가 꽉꽉 채운 것이나 다름 없는 셈이다. 여기다 전체 2금융권도 아닌 예금을 취급하는 비은행 가계대출만 같은 기간 20조 1699억원 늘어난 사실도 기억할 필요가 있다.
◇ 사업자대출 빼면 中企대출 빈 깡통
아울러 아직 눈길을 덜 끌었던 사실이지만 기업대출 쪽에선 개인사업자대출이 중소기업대출 증가 폭을 좌우하는 수준으로 올라 섰다는 사실을 무시하기는 이제 더는 어려운 수준이 된 것으로 보인다.
지난 3월 개인사업자 대출 잔액은 214조 5000억원. 2013년 190조 5000억원에 비하면 약 24조원 늘어난 것으로 한은은 집계했다. 은행 가계대출에 개인사업자 대출 그리고 예금을 취급하는 비은행 가계대출 셋 만 합해서 2014년 이후 15개월 동안 138조원 부채가 늘어난 상황이다.
개인사업자대출 증가폭이 커진 반면 이 규모를 빼고 나면 기업 형태를 어느 정도 갖추고 난 중소기업들에 추가 공급된 대출자금은 급감하는 현상이 2011년 이후 두드러지고 있어 우려를 낳고 있다.
2011년부터 올해 3월까지 전체 중소기업대출 증가폭은 92조 4949억원인데 이 가운데 개인사업자 대출이 69조 1000억원으로 약 75%를 차지한다. 은행 중소기업대출로 잡힌 통계에서 넷 중 셋 꼴은 개인사업자대출이라는 이야기다.
특히 2011년과 2012년엔 개인사업자 대출이 전체 중소기업대출 규모보다 많은 것으로 집계돼 있다. 중소기업 분류 기준이 바뀌면서 중견기업 뺨치는 기업들이 중소기업대출 울타리를 벗어나자 진정한 중소기업 대출이 많지 않은 현실이 고스란히 드러난 것이라고 은행권 관계자들은 지적한 바 있다. 비록 2013년 이후 개인사업자 대출을 빼더라도 중소기업대출이 늘어나긴 하는 것으로 나타났지만 이 또한 액면 그대로 받아들이기 어렵다는 지적이다.
최근 상황과 관련해서는 정부가 적극적으로 유도한 기술금융 취급 실적을 뺄 경우 순수 중소기업 대출 증가분이 크지 않을 개연성이 짙기 때문이다.
결국 가계부채의 급증세가 은행 뿐 아니라 2금융권에도 함께 나타나고 있을 뿐 아니라 개인사업자 대출의 가파른 증가세와 맞물려 가고 있다는 엄연한 현실이 놓여있는 상황이다. 전체 가계신용 1100조 시대에 은행 주담대 가운데 일부인 34조원 규모의 금리 수준을 크게 깎아 주고 분할상환을 시킨 것은 극히 지엽적 효과에 국한될 공산이 크다는 지적이 나오는 이유다.
취약층 대책에 집중하면서 걷잡을 수 없는 상황에 이르지 않도록 경각심을 갖고 매달려야 한다는 권고는 정말 입에 쓴 만큼이나 새겨들을 가치가 있음이 틀림 없다는 사실이 부채 통계가 새로 나오면 나올수록 분명해 지고 있다.
정희윤 기자 simmoo@fntimes.com




















