





한국금융연구원은 내년 국내은행 순이익 규모가 6조 7000억원 정도는 될 것이라고 봤지만 쉽게 장담하기 어렵다. 뿐만 아니라 이 정도 수준은 2008년 글로벌 복합 위기 흉탄에 주저 앉았던 2009년보다 부진한 것이어서 은행산업의 기력 회복은 더욱 폭넓고 지속적인 노력이 이어져야 승산을 확보할 수 있을 전망이다.
◇ 대출 5~6% 성장으론 실적 답보
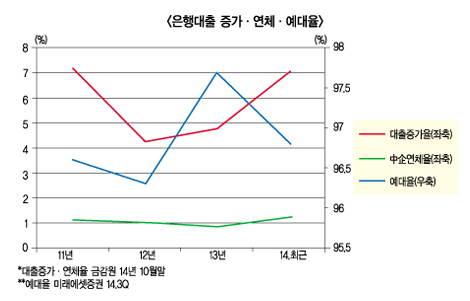
금융감독원에 따르면 올 들어 10월까지 국내은행 대출채권 증가규모는 약 80조원에 이른다. 지난해 말에 비하면 벌써 약 7% 대출 증가율을 냈다. 주택담보대출 비수기로 접어들더라도 11월과 12월 합해 20조원 안팎 더 늘어나 연간 100조원 안팎으로 늘어난다면 증가율은 9% 가깝게 늘어날 수 있다.
문제는 가파른 대출증가율이 실적 개선을 보장하지 못하는 현실에 있다. 9월말, 즉 3분기 말까지 은행들은 대출을 약 65조원 늘렸지만 이자이익 규모는 지난해 3분기까지 26조 1000억원보다 고작 1000억원 더 많은 26조 2000억원 남기는데 그쳤다. 수수료이익은 사회적 압력 때문에 항상 고정돼 있고 유가증권이나 외환파생이익은 큰 변동이 없었다.
올해 3분기 동안 거둔 순이익이 지난 한 해 통째 벌어들인 3조 9000억원보다 더 많을 수 있었던 것은 대손충당금 쌓은 규모를 크게 줄였기 때문이지 수익성 향상때문이 아니다. 오히려 이익창출력이 나빠진 상태라고 풀이하는 게 더 적확한 분석이 된다.
‘은행들이 예금 받아 대출 내주는 손쉬운 영업으로 너무 많은 순이익을 남기고 있다’고 가상이론에 빠진 여론으로부터 뭇매를 맞던 2011년과 지금은 달라도 너무 달라진 때문이다.
◇ 저금리 경제에 이자 중수익조차 불가능
실물경제가 좋건 나쁘건 은행 대출은 2000년대 초반 이후 마이너스 성장을 잊어버렸다. 언제나 대출잔액이 늘어났는데 이자이익은 2011년 39조 1000억원을 꼭지점 삼은 뒤 내리막길을 걸었고 올해 간신히 소폭 늘어나기를 소망해야 하는 처지다. 예대금리차가 좁혀지면서 순이자마진(NIM)이 떨어진 것이 가장 큰 원인이다.
특히나 올 하반기엔 통화당국이 기준금리를 두 차례에 걸쳐 50bp(0.5%포인트) 떨어뜨려 놓았다. 예금금리를 즉각 내리는 반면 대출금리 내리는 속도를 늦추는 얌체 영업을 하고 있다는 여론 뭇매를 맞았던 때가 기준금리 인하 이후 상황인데, NIM은 나아질 기미가 보이지 않고 1.8% 안팎으로 저조한 행진을 잇고 있다.
저금리 금융시장에서 이자이익의 질은 나빠질 수밖에 없기 때문이다. 일부 전망가들이 내년에 또다시 대출 증가세가 5% 이상에 이를 것이란 이유로 낙관하고 있지만 현실화되기 어렵다는 반론은 저금리 경제구조의 본질 간파에서부터 비롯된다. 감독당국이 은행들의 자금공급 확대를 유도하기 위해 예대율 규제를 완화한 것 또한 자금공급 증가에 끼칠 영향은 미미할 공산이 크고 은행 이익 회복과도 거리가 멀다는 지적이 나온다.
◇예대율 여유 있대도 대출증가 제한
새해부터는 예대율을 잴 때 온렌딩을 비롯한 정책자금대출로 나간 것을 예대율 산정에서 제외한다. 미래에셋증권에 따르면 국민, 신한, 우리, 하나, 외환 등 5대 시중은행들의 정책자금 대출 규모는 지난 상반기 말 현재 가장 적은 곳이 1조 3000억원에서 많게는 3조 5000억원까지이며 이 만큼을 예대율 계산에서 빼면 예대율 하락폭이 적게는 0.9%포인트에서 2.5%포인트까지 혜택을 본다. 예금받아 놓은 범위 안에서만 대출을 내어줄 수 있도록 하는 예대율 규제가 느슨해 지면 대출을 늘릴 수 있을 것이라는 기대를 품은 규제 완화다.
하지만 전문가들은 정책자금대출 만큼 빼 주는 조치로 늘어날 대출 규모는 단순 환산해서 10조원에서 크게 벗어나기 어렵다고 지적한다. 대출채권잔액이 9월말 이미 1200조원을 돌파한 마당에 10조원 규제완화 효과가 무슨 큰 변수가 되겠냐는 지적이 나오는 것이다. 내년 국내은행 대출 성장률 전망치는 대체로 5% 이상에서 형성되고 있다. 미 연준 금리인상 개시 전까지 최대한 저금리 고조를 유지해야 한다는 압력이 높은 가운데 그 정도 대출증가율로 연간 순이익이 1조원 이상 더 늘어날 것을 기대하기는 쉽지 않다는 지적으로 이어진다.
◇ 자본규제 매어 단 채 뛰어가기
설상가상 바젤Ⅲ 규제가 본격 작동할 예정인 것이 경영건전성과 순이익 모든 면에서 부담으로 작용하기 시작하는 해가 2015 을미년이다.
일단 9월 말 현재 자기자본비율 등을 보면 국내 은행 모두 안정권에 들어 있는 것으로 나타나 있긴 하다. 바젤Ⅲ 조건을 고려해 비싼 금리로 발행했던 후순위채나 신종자본증권 등을 낮은 금리 신규물로 갈아타는 등 비용부담을 줄여 놓은 효과가 부분적으로 득이될 것이라는 예상이 일반적이다.
하지만 일부 은행의 경우 자본확충과 질 개선을 함께 추진해야 할 것이란 지적이 나오고 있다. 자본적정성 유지를 위해 기존 주주들이 증자를 해주면 좋지만 쉽지 않은 만큼 시장에서 조달해야 하는 규모가 더 커진다면 이자로 내줘야 하는 규모가 커진다. 대출을 늘려 이자수입을 늘리는 규모가 월등히 앞서지 않는다면 대출증가에 따른 이익성장은 그만큼 제한 될 것이 뻔한 것이다. 더욱이 산업은행 조사분석부는 앞으로 중소기업 및 가계대출 경쟁은 더욱 치열해 질 것으로 내다봤다.
한정된 소비자층을 놓고 대출 수요가 커진다고 해도 우량고객 및 대출해주기 적정한 고객은 한정돼 있다 보니 경쟁은 격화될 수밖에 없어 수익성 개선은 제한적일 것이라는 전망이 나오는 이유다.
한 대형은행 고위관계자는 “실물경제 전반에 걸친 회복세를 기대한다면 금융지원보다 거시경제정책에서 확실한 처방을 가해야 선순환이 일어난다”고 말했다. 그런후에야 “금융지원효과가 그런 선순환을 부채질할 수 있겠지만 금융지원만 펼친다면 과거 큰 어려움을 겪었던 상황으로 다시 빠져들 수 있다”고 우려했다.
정희윤 기자 simmoo@fntimes.com





















