






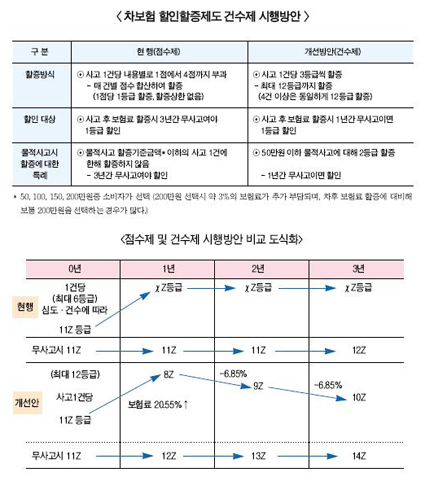
지난 24일 민주당 민병두 의원과 보험개발원이 개최한 ‘자동차보험 할인할증제도 개선을 위한 정책토론회’에서 발표자로 나선 서울대 박소정 교수는 이 같은 내용을 담은 개선방안을 제안했다.
지난해 11월 제도개선을 위해 열렸던 첫 공청회에서 건수제로 변경시 소액사고의 보험료 할증부담이 크다는 반발이 거세짐에 따라 대안을 마련한 것인데, 현행제도가 가입자간 형평성이 떨어져 개선해야 한다는 주장에 ‘논의’가 모아지면서 국민적 공감대를 얻어 제도의 정상화를 이룰 수 있을지 주목된다.
◇ 사고당 3등급 증가, 50만원 이하는 2등급
박 교수는 현재 사고심도를 기준으로 할인할증률을 계산하는 점수제를 사고건수제로 변경하고, 할인받을 수 있는 무사고 기간을 3년에서 1년으로 단축하는 방안을 내놨다. 여기에 사고 1건당 3등급을 할증하되, 소비자 부담이 급격히 느는 것을 방지하기 위해 50만원 이하 물적사고에 대해서는 2등급만 할증하는 방안을 제안했다.
박소정 교수는 “할인할증제도는 정확한 기대손실(손해율)을 예측해 가입자간 보험료 형평성을 맞추기 위한 것인데, 현행 제도의 경우 수정손해율(보험료기준 손해율)을 계산해보면 점수가 높은 사람과 낮은 사람 간 손해율 차이가 없어 기대손실이 낮은 사람들이 높은 사람들의 보험료를 대신 내는 구조로 형평성이 떨어진다”며, “현 제도가 미래 손해율을 전혀 예측하지 못하고 있어 보다 정확한 손해율 예측을 위해 사고빈도를 반영하자는 것”이라고 주장했다.
이어 “할인할증의 또 다른 운영취지가 보험료 인상·인하 등 인센티브를 통해 교통사고를 예방하고자 함인데, 사고빈도를 줄이려는 노력은 할 수는 있지만 일단 사고가 났을 경우 사고의 심도를 통제하는 것은 불가능하다”며, “통제가 불가능한 것에 대해 인센티브를 부여한다는 것 자체가 말이 되지 않으며 이러한 측면에서 대부분의 국가에서 사고 건수제를 택하고 있다”고 덧붙였다.
박 교수의 개선안대로 제도가 변경될 경우 사고 1건당 할증등급이 3등급 올라가 평균 21%(1등급당 평균 6.85%) 가량의 보험료가 오르게 된다. 2건이 발생할 경우 40%의 보험료가 오르는 셈이다. 박 교수는 최대 12등급(4건)까지 할증하되 1년간 무사고일 경우 1등급씩 할인하도록 했다. 기존 무사고자 역시 사고가 없을 경우 1년 단위로 1등급씩 할인받을 수 있다. 한해 평균 무사고 차량이 1385만여대로 전체의 80% 가량임을 고려하면 대다수 운전자들이 보험료 할인혜택을 누릴 수 있을 것이란 분석이다.
◇ 자비처리 “는다” vs “늘지 않는다”
쟁점이 된 소액물적사고의 경우 보험처리를 하지 않고 자비로 해결하는 사례가 늘어 소비자 불만이 높아질 것을 감안해 2등급만 할증하도록 했다. 이에 금융소비자연맹 조연행 대표는 “한 번 사고로 보험료가 20% 할증될 경우 2건 이상 사고가 나면 할증률이 40%나 돼 무조건 자비처리할 가능성이 높다”며, “사고가 나더라도 수리를 못하고 사고난 채로 운행하거나 자비처리가 크게 늘어날 것이 우려돼 주행거리에 따른 요율적용 등 심도와 빈도를 감안한 다른 대안을 찾아봐야 한다”고 주장했다.
그러나 등급이 매우 높지 않은 이상 현행제도와 개선제도 역시 자비처리하는 것이 오히려 손해이기 때문에 실제 자비처리는 크게 늘지 않을 것이란 분석도 있다. 보험개발원 문성연 수석은 “자기차량손해의 자기부담금은 물적사고 할증기준금액의 10% 혹은 손해액의 20% 중 큰 금액으로 선정되는데, 대부분이 물적사고 할증기준금액을 200만원으로 설정한다는 점에서 50만원의 물적사고가 났을 경우 보험처리시 자기부담금은 20만원, 제도 개선시 물적사고 할증기준금액이 적용되지 않기 때문에 10만원으로 3년간 보험료 부담액을 비교해도 현행과 개선제도 모두 자비처리가 불리하다”고 설명했다.
◇ 도입시, “지속적인 보험료 변동사항은 예상 못해”
제도가 변경된다고 해도 오프밸런스(off-balance)를 통해 전체 거둬들이는 총 보험료에는 차이가 없다는 게 전문가들의 분석이지만, 제도 시행단계에서 오프밸런스를 맞춘다고 해도 도입 1년 이후 전체 가입자의 보험료 할증과 할인부분이 어떻게 달라질지는 아무도 장담할 수 없어 추이를 지켜봐야 할 것으로 보인다.
한해 평균 교통사고가 2건 이상 발생할 가능성은 3.5%로 크지 않지만, 1건이 발생할 가능성은 16.7%다. 사고로 인해 3등급이 증가한 사람이 그 다음해에 다시 사고가 발생해 3등급이 추가로 할증될 가능성도 배제할 수 없다. 업계 한 전문가는 “이번 제도는 사고가 많이 날 경우 그만큼 위험성이 높다는 거고 그에 따른 보험료를 부과한다는 측면”이라며, “그러나 첫해 이후 전체적인 보험료 할증과 할인추이가 예상대로 진행될지는 지켜봐야할 문제”라고 말했다.
이날 참석한 대부분의 패널들은 제도변경에 찬성했지만 소비자들의 공감대를 얻어내는 것은 여전히 과제로 남아있다고 지적했다. 홍익대학교 이경주 교수는 “박근혜 정부의 ‘비정상의 정상화’ 기조처럼 이번 할인할증제도 개선 역시 현재의 사고위험도 평가방법이 오랜 기간 비정상적으로 운영되면서 누군가 피해를 봐왔고 이러한 문제를 정상화하기 위한 것”이라며, “보험소비자 전체적인 입장에서 국민들이 신중하게 따져주길 바란다”고 말했다.
김미리내 기자 pannil@fntimes.com





















