






 신창재기사 모아보기 교보생명 회장 <1월 3일 ‘범 금융기관 신년인사회’>
“보험료 납부를 위해 은행에서 자동이체를 하는데 나가는 수수료가 연간 1조원에 달한다. 보험료 납부시 은행계좌가 아니라 보험계좌에서 직접 빠져 나가게 할 필요가 있다.” - 김수봉 보험개발원장 <12월 4일 ‘취임 후 첫 기자간담회’>
보험사가 은행상품 및 업무를 취급하거나 은행을 소유하는 ‘어슈어뱅크(assure bank)’가 다시 화제다. 김수봉 보험개발원장이 보험사의 지급결제 허용을 주장한데 이어 신창재 교보생명 회장이 우리은행 인수를 밝히는 등 보험업권의 수장들이 공개적인 ‘제스처’를 취하고 있어서다.
특히 어슈어뱅크는 번번이 금산분리에 부딪혀 무산됐는데 교보생명은 금산분리 규정에 걸리지 않아 어느 정도 가능성이 있다. 문제는 오너기업인 교보생명에게 은행을 줄 수 있느냐의 여부다.
◇ 어슈어뱅크를 둘러싼 갈등
업계에 따르면 지난 3일 범 금융기관 신년인사회에서 신창재 교보생명 회장이 우리은행 인수를 공식적으로 밝혔다. 그동안 세간의 얘기로만 돌았던 인수 설(說)을 오너가 직접 확언하면서 기정사실이 된 것이다. 만약 교보생명이 우리은행 인수에 성공하거나 의결권을 행사할 수 있다면 방카슈랑스 도입 때 보험업계가 반대급부로 요구했던 어슈어뱅크가 실제로 탄생하게 된다.
어슈어뱅크는 방카슈랑스에 반대되는 개념으로, 2003년 방카슈랑스가 시행되자 보험사도 은행업무를 할 수 있게 해달라는 요구가 거세지면서 부각됐다. 어슈어뱅크의 첫 단계는 보험사가 지급결제 등 은행기능의 일부를 갖는 것인데 지난달 4일 김수봉 보험개발원장이 기자회견 자리에서 보험도 지급결제를 허용해야 한다고 말한 것 역시 이와 무관하지 않다.
어슈어뱅크가 정책이슈로 등장한 것은 2005년으로 거슬러 올라간다. 당시 금융감독원은 ‘동북아 금융허브 발전방안’에서 어슈어뱅크를 중장기 검토대상으로 제시했다. 보험사의 경쟁력 강화를 위해 업무영역을 넓혀줘야 한다는 요구를 수렴한 것으로 방카슈랑스가 도입된 만큼 보험업계에 뭔가를 줘야 한다는 분위기도 있었다.
그러나 재벌계 보험사들이 주도하는 국내 보험시장의 경우, 어슈어뱅크를 허용하면 산업자본이 보험사를 통해 은행을 지배하게 돼 금산분리에 위배된다는 비판이 쏟아졌다. 결국 금융당국이 물러서면서 어슈어뱅크 도입은 무산됐다.
그로부터 2년 후인 2007년에 재정경제부가 보험사에 지급결제기능과 예·적금상품 판매를 할 수 있도록 하는 방안을 검토하겠다고 밝혀 어슈어뱅크가 다시 논란이 됐다. 2008년에는 금융위원회가 지급결제업무를 허용하는 내용의 보험업법 개정안을 국회에 제출하면서 입법싸움으로까지 번졌다.
◇ 해외사례들을 보니…
어슈어뱅크의 해외사례로는 미국 메트라이프가 2001년 설립한 메트라이프뱅크와 1998년 영국 프루덴셜(PCA생명)이 설립한 온라인은행 에그뱅크가 있다. 에그뱅크는 적자누적에 따른 경영압박으로 2007년 미국 씨티그룹에 매각됐으며 메트라이프뱅크는 은행부문 정리계획으로 인해 2011년 GE캐피탈에 팔렸다.
메트라이프생명 관계자는 “메트라이프뱅크 매각은 경영상의 문제라기보다는 규제를 피하려는 목적”이라며 “당시 미국정부는 대형보험그룹에 대한 규제를 강화했고 이를 피하기 위해 은행부문을 정리했던 것”이라고 설명했다.
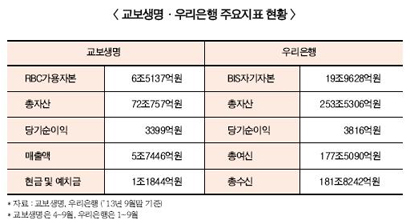
하지만 이들은 보험업무의 편의성을 위해 만든 지방은행이나 온라인은행 수준이라 교보생명-우리은행과 비교하기에는 적절한 사례가 아니라는 반론도 있다. 우리은행은 총자산이 9월말 기준 253조원에 달하는 등 은행권에서 몇 손에 꼽히는 규모를 가졌다.
◇ ‘양날의 칼’ 오너경영인
보험업계에서는 교보생명의 우리은행 인수 선언에 대해 오너 경영체제이기에 가능한 일이라는 말이 나왔다. 보험사 관계자는 “M&A 같은 굵직한 사안은 오너의 강한 의지가 없으면 추진되기 쉽지 않다”며 “임기를 가진 CEO 경영자가 독자적으로 시도하기는 어려운 일”이라고 말했다.
또 교보생명의 경우는 그동안 어슈어뱅크의 반대논리로 나왔던 금산분리에 반하지 않는 지배구조를 가졌다는 점에서 어느 정도 가능성이 있다. 교보생명은 교보문고, 핫트랙스 등 비금융 계열사를 보유하고는 있으나 산업자본의 지배를 받지 않는다.
반면에 우리은행 인수의 난관으로는 자금력과 오너 경영체제가 꼽혔다. 예금보험공사가 가진 우리은행 지분 56.97%의 가치는 대략 5조9000억원, 매물로 지분 30%를 내놓더라도 3조원이 넘게 필요하다. 게다가 경영권 프리미엄이 붙으면 4조원을 호가한다. 현재 교보생명의 현금자산은 9월말 기준 1조1000억원 정도다.
아울러 은행은 경제전반에 영향력이 강해 공공성이 요구되는데 오너기업에 인수되면 사금고가 될 것이란 우려도 만만찮다. 이는 생보업계 유일의 오너경영인을 가진 교보생명의 딜레마다.
업계 관계자는 “교보생명은 오너의 인수의지에 따라 M&A가 시작되면 궤도에 오르기까지의 업무추진이 빠를 것”이라며 “반대로 오너기업이기 때문에 당국으로서는 사금고화 논란이 부담스러울 수 있다”고 내다봤다. 이어 “아직은 지방은행들이 정리 안 된 단계라 우리은행 패키지가 시장에 나오진 않았지만 교보생명의 행보는 충분히 관전 포인트가 될 것”이라고 덧붙였다.
원충희 기자 wch@fntimes.com





















