






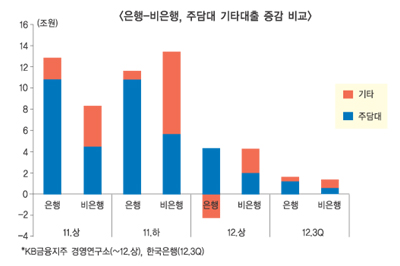
당장 신용대출과 관련한 프리워크아웃 신청이 늘어나는 등 상대적 취약층발 불안 요인이 고개를 바짝 들었다.
정부당국이 지난해 6월 말 가계부채 연착륙 종합대책을 추진한 이후 은행권은 신용대출을 비롯한 기타대출을 옥 죄었을 뿐 주택담보대출 증가세를 그치지 않았다.
이러는 사이 비은행 주택담보대출 또한 늘렸으며 은행들이 외면한 신용대출 등을 적극 취급하는 풍선효과가 빚어진 사실도 확인됐다.
은행 주택담보대출이 소비자 수요를 어느 정도 받아 준 것을 빼면 은행 기타대출의 강한 억제력과 이에 따른 비은행 기타대출의 급증, 그리고 비은행 주택담보대출의 꾸준한 증가세를 미뤄볼 때 상대적 취약층의 신용위험이 커지고 있다고 밖에 볼 수 없는 것이다.
◇ 연착륙 대책 이후 기타대출 풍선효과 어떻길래
가계부채 연착륙 종합대책 발표 후 은행들이 줄인 것은 신용대출을 비롯한 기타대출 뿐인 것으로 파악된다. 한 때 억제하나 싶었지만 주택담보대출은 지난해 하반기에도 약 10조 8000억원 늘렸고 올 상반기와 3분기엔 각각 4조 3000억원과 1조 1000억원 불어났다.
이에 비해 기타대출은 지난해 하반기 8000억원에 그친데 이어 올 상반기엔 아예 2조 3000억원 줄었고 3분기에도 5155억원 늘어난 정도다. 비은행은 주택담보대출 일부 수요도 받아들이는 한편 은행에서 외면 당한 신용대출 등을 적극 껴안으며 대조를 이뤘다.
지난해 하반기 비은행 기타대출 증가 규모는 무려 7조 8000억원이고 올 상반기 2조 3000억원에 이어 3분기에도 은행보다 많은 7000억원을 풀었다. 비은행 기타대출이 한 풀 꺾인 것은 지난 2월 이후 당국이 비은행 풍선효과 차단에 나선 것이 주효한 것으로 풀이된다.
은행에서 외면당한 기타대출을 비은행이 거의 대부분 받아주고 있었지만 이 마저도 막힌 것이 아닌가 추측하기 알맞은 흐름이다.
◇ 은행권 신용대출 프리워크아웃 신청 물결
이런 가운데 대출상환 능력에 한계가 이른 대출자들이 은행 신용대출 관련 프리워크아웃 프로그램에 몰리고 있는 형국이다. 지난 2008년부터 프리워크아웃을 시행하고 있는 국민은행은 ‘신용대출 장기분활 전환제도’ 를 통해 지난 10월 25일 기준 2만 8858건의 실적을 기록하며 시행 후 지속적인 증가세를 나타냈다.
이는 지난 해 말(7746건)보다 1만 3122건 증가한 셈이다. 신한은행의 경우에도 지난 달 12일부터 이달 14일까지 신용대출 채무조정 건수는 2012건(247억 7400만원), 주택담보대출은 80건(99억 200만원)의 실적을 보였다. 우리은행의 프리워크아웃 실적은 지난 달 19일부터 이달 9일까지 총 381건(60억원)으로 집계됐으며, 하나은행도 9월 말부터 이달 8일까지 418건(152억 3000만원)을 기록했다.
◇ 은행 연체율 들썩 신용도 낮은 비은행 부실은 더 걱정
은행 가계대출 연체율이 소폭 상승세를 잇고 있는데서 알 수 있듯 취약층 신용위험을 알리는 신호가 점멸등을 켜기 시작한 지 오래다.
여기다 KB금융지주경영연구소는 최근 가계부채 점검 보고서를 통해 “현재 가계부채 건전성은 은행권보다 2금융권에서 우선적으로 악화되고 있는 상황으로 경기 둔화와 양극화 심화가 맞물리면서 비우량등급 생활고가 가중”된 것으로 분석했다.
이런 가운데 은행 신용대출 프리워크아웃이 늘어 났다는 사실은 아직까지는 부실로 옮겨가지 않기 위해 자구책을 마련하려는 소비자가 늘고 있다는 이야기다. 또한 동시에 한계 상황에 몰리는 소비자가 은행에도 나타난 만큼 향후 추이를 잘 살펴서 적극 대응해야 한다는 사실을 일깨워 주는 현상이라는 지적도 일고 있다.
아울러 KB금융경영연구소 지적대로 “2금융권을 주로 이용하는 신용등급 7~10등급의 경우 지난 2010년 이후 불량률이 크게 상승하고 있다”는 사실을 종합해 보면 부채규모 연착륙 방안에 알파를 가미하는 대응책 마련과 실행이 시급한 것으로 관측된다.
정희윤 기자 simmoo@fntimes.com
이나영 기자 lny@fntimes.com
관리자 기자




















