






“사실 저축은행이 공격적인 마케팅활동에 나서면서 고금리 신용대출시장은 레드오션이 된 지 오래다. 여기에 금융당국의 규제일변도 정책까지…, 아무튼 이런 열악한 영업환경은 당분간 지속될 것 같아 걱정이 많다.” A대부업체 CEO
고금리 소액신용대출시장에서 부는 한파가 거세다. 특히 자기자본 규모가 상대적으로 취약한 중소형 대부업체들이 느끼는 체감 한파는 더욱 매섭다. 정부의 규제일변도 정책 여파로 사실상 고사(枯死) 위기에 처한 중소형 대부업체들은 대거 폐업했거나 음성화되면서 등록 대부업체 수도 급감했다. 이처럼 대부업 시장을 둘러싼 여건들이 갈수록 악화되면서 지난 2002년 대부업 법이 시행된 지 10년 만에 처음으로 대부업계의 소액신용대출 실적 증가세가 꺾였다. 바야흐로 대부업계의 위기 시대가 도래한 것이다.
◇ 최근 4개월 사이에 무려 5000억원 줄었다
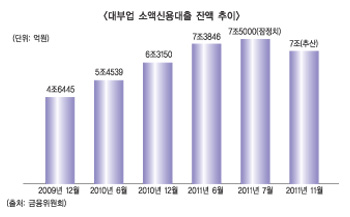
21일 대부금융협회에 따르면 11월말 현재 대부업계의 소액신용대출 취급 잔액은 대략 7조원 정도로 추산되며 이는 지난 7월말에 비해 대략 5000억원 정도가 줄어든 것이다. 대부업계의 소액신용대출 잔액이 감소한 것은 대부금융협회가 실적을 집계한 이후 처음이다. 〈그래프 참조〉
이와 관련 한국대부금융협회 이재선 사무국장은 “저축은행의 공격적인 영업활동과 회원사(등록 대부업체)의 마케팅 위축 등으로 지난 7월말 기점으로 대부업계의 소액신용대출 자산 감소세가 지속되고 있다”고 전했다. 여기에 관할구청으로부터 영업정지를 사전 통보받고 러시앤캐시 등이 신규 대출영업을 사실상 중단하면서 대부업계의 소액신용대출 실적 감소에 결정적 영향을 미쳤다는 분석이다. 이들 업체들이 신규 대출 축소에 나선 이유는 향후 영업정지 가능성에 대비하기 위한 조치의 일환이다. 이들 업체들이 규정대로 6개월간 영업이 정지될 경우 자금회전이 막히면서 만기도래하는 차입금 상환에 어려움을 겪을 수 있다는 판단에 따라 미리 신규 대출규모를 줄이고 있다는 게 금융계의 분석이다.
아울러 금융당국의 강력한 가계부채 축소정책도 한몫했다. 지난 6월말 금융감독원은 상위 5개사의 임원들을 불러 대부광고 자제를 당부하면서, 다른 금융권의 가계부채 축소 움직임에 대부업계도 동참할 것을 주문한 것으로 전해졌다.
금감원의 권고 이후 대형 대부업체의 신규 소액신용대출 승인율이 8.8%로 대폭 떨어졌다. 기존 승인율이 17%였던 점을 감안하면 거의 배 가까이 하락한 것이다. 대부업계 한 CEO는 “금감원의 가계 부채 축소 정책이 추진된 시점에 금리인하까지 겹치면서 대부업체의 대출액이 큰 폭으로 감소했다”며 “향후에도 대부업계를 둘러싼 여건이 좋지 않아 소액신용대출 잔액 감소세는 지속될 것 같다”고 전망했다.
◇ 떠나는 등록 대부업체 갈수록 증가 ‘왜’
그 동안 두 자릿 증가세를 이어오던 대부업계의 실적이 지난 7월말 기점으로 본격적인 하락세를 보이고 상대적으로 자본구조가 취약한 등록 대부업체들의 폐업도 증가하고 있는 추세다. 실제로 대부금융협회에 따르면 12월 20일 기준으로 등록 대부업체 수는 한창 전성기때에 비해 배 가까이 줄어든 9850여개로 급감한 것으로 집계됐다. 이들 가운데 70% 정도는 불법 사채시장으로 옮긴 것으로 추산된다. 양석승 대부금융협회장은 “대부업 시장을 둘러싼 여건들이 갈수록 악화되면서 대부업 시장을 떠나는 등록 대부업체들이 갈수록 늘어나고 있어 걱정이다”며 “”특히 문을 닫은 대부업체 가운데 70~80% 정도는 ‘고리(高利) 사채업자’로 되돌아가고 있다“고 우려의 목소리를 높였다.
그럼, 영세한 토종 대부업체들은 다시 음지를 향하는 것일까. 이들 대부업계에서는 이구동성으로 “영업비용은 갈수록 높아지고 있는 데 반해 이자율은 형편없이 떨어졌기 때문”이라고 주장한다. 실제로 대부업법 시행이전 120∼130%의 이자율은 80%p 가까이 떨어졌다. 반면 최근 신용불량자가 대거 양산되면서 저축은행에서 조달하는 자금도 여의치 않아졌다. 대부업계측은 “돈을 빌리고자 하는 사람들이 부지기수여서 손만 뻗으면 쉽게 장사를 할 수 있는 마당에 굳이 양지를 고집할 이유가 있느냐”고 반문한다. 선뜻 동의하기는 힘들지만 설득력 있는 주장이다.
김의석 기자 eskim@fntimes.com




















