





가계 빚이 늘어만 가고 그 구성 또한 악화되고 있는 데다 저소득 가구는 물론 일부 고소득 가구마저 빚 갚을 능력이 떨어질 우려가 커지고 있다는 진단 끝에 한국은행이 제시한 대책이다. 또 다른 곳에선 “금융당국이 대출 억제 등 규제 일변도로만 접근해서는 근본적으로 해결할 것이 많지 않기 때문에 장기적이고 다각적인 대책 마련이 절실하다”는 견해가 분출하고 있다.
가계부채 이슈에 다시 불을 지핀 것은 한국은행이 지난달 28일 펴낸 금융안정보고서다. 보고서에 따르면 빚 갚을 능력이 취약한 사람들이 주로 이용하는 비은행금융회사 가계대출 규모가 늘었고 카드론과 현금서비스로 빌릴 수 있는 한도까지 다 써버린 사람이 늘어났다.
◇ 카드 한도소진 증가 등 저소득층 위기 현실화
한은은 서민금융회사 가계대출이 지난해 16.7% 늘어나 은행대출 증가액을 앞지르는 바람에 금융권 가계대출에서 서민금융사 비중이 2009년 말 25.4%이던 것이 지난해 말 27.4%로 높아졌다고 살폈다. 카드대출 한도소진율은 신용등급 하위권에서만 2009년 말 36.8%에서 지난해 말 42.1%로 늘어나는 현상을 보였다고 전했다.
수도권지역 주택담보대출 차입가계를 소득분위별로 살핀 결과 소득 수준이 가장 낮은 1분위가 소득대비 대출액이 6배를 넘고 연체율은 0.56%로 가장 높은 것으로 나타났다. 소득 2분위와 전체 5분위 구조에서 가운데 토막인 3분위의 대출액은 각각 소득대비 약 3배와 2.15배에다 연체율은 0.53%와 0.54%로 1분위 가계와 비슷하다고 지적했다. 더욱이 한은은 소득이 많은 가계라고 안심할 수 없다는 점을 끄집어 냈다. 4대 대형은행 주택담보대출을 살펴보면 주택 담보가가 높은 가구일수록 대출액 비율이 높아 비싼 집일수록 빚 부담이 큰 실정이라는 것이다.
◇ 비싼 집 사느라 레버리지 키운 고소득층에도 우려 눈길
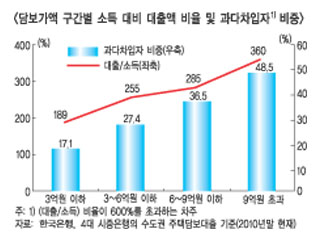
담보가액이 3억원 이하인 가구의 경우 소득수준대비 190%의 대출을 안는 데 그쳤지만 6억을 넘고 9억이 안되는 가구는 소득대비 약 290%의 대출을 안고 있었으며, 담보가 9억원 이상 가구의 대출액은 소득수준의 360%나 안고 있다고 알렸다. 특히 9억원 넘는 담보가치를 지닌 가구 가운데 소득 대비 대출액이 600%를 초과하는 경우가 절반에 육박한다고 한은은 강조했다. 이처럼 소득대비 빚 규모가 많은 상태에서 대출구조 또한 원금상환 없이 이자만 내는 비율이 78.4%에 이르고 있으며 DTI규제 대상에서 제외된 대출의 경우 채무상환능력이 더욱 나쁜 상태여서 가계부채의 구조적 취약성은 더욱 심각한 상태라는 점을 한은은 들춰 냈다.
따라서 한은은 “저소득층 및 고가주택담보 차입 가구일수록 소득수준에 비해 지나친 빚을 얻은 경향이 있어 금리 또는 주택가격 급변동시 채무부담 능력이 악화될 수 있다”고 우려했다. 또한 “원금상환 없이 이자만 내는 대출 비중이 높은 상황은 빚을 줄이는 노력을 제약해 상황을 장기화시키는 요인”이라고 꼽았다.
◇ “대출 억제만 말고 빚상환 촉진·장기유도책 바람직”
가계부채 부실화 가능성과 관련 증권가 한 애널리스트는 “△금리인하를 통한 이자 부담 완화 △부동산 부양책을 통한 금융기관 여신회수 우려 차단 △신용공급 확대 등의 단기 처방을 생각할 수 있지만 정부가 이같은 처방을 내놓기는 어려운 실정”이라며 오히려 강도 높은 가계부채 구조조정이 불가피할 것이라고 내다봤다.
한은은 이와 관련, 부동산 가격 안정 노력과 DTI규제 지속성 유지, 일자리 창출 등 소득여건 개선 노력이 어우러져야 한다고 강조했다.
아울러 거치기간이 없는 원리금 분할 상환 대출의 경우 이자상환액에 대해 소득공제 혜택을 주는 등 실효성 있는 원금상환 유도 정책도 내놔야 할 것이라고 촉구했다. 익명을 청한 민간 연구기관 한 전문가는 “서민금융회사 빚이 왜 늘어나는지 원인을 제대로 파악해서 대응해야지 당장 카드대출 억제 등에 치중한다면 저신용자의 고통만 가중될 것”이라며 “단기적 건전성 제고 정책과 더불어 장기적으로 부채축소 효과를 낼 수 있는 종합대책 마련이 절실하다”고 주장했다.
정희윤 기자 simmoo@fntimes.com





















