






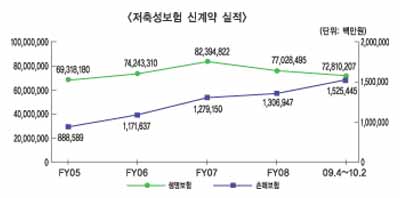
이는 생보사들이 보장성보험에 집중하면서 통합보험, 실손의보 등에서 실적을 올리는 것이 힘들어지자 단기간에 실적을 끌어올릴 수 있는 저축성보험 상품 판매에 열을 올렸기 때문으로 분석된다.
23일 보험업계에 따르면 FY05부터 FY09 2월까지 일반계정 저축성보험 신계약실적을 집계한 결과 금융위기 직전인 FY07까지는 생·손보 모두 저축성보험 실적이 증가세를 나타냈다.
그러나 금융위기가 발생한 FY08부터는 생보업계는 저축성보험 실적이 감소하기 시작한 반면 손보업계는 꾸준한 증가세를 유지했다.
◇ 노령화로 연금보험 판매 증가
FY05부터 금융위기 직전인 FY07까지 생보사들도 저축성보험 판매를 지속적으로 늘려왔다.
2000년대에 들어서면서 종신보험시장 포화로 인해 새로운 성장동력을 찾던 생보사들은 저축성보험으로 눈을 돌렸기 때문이다.
여기에 방카슈랑스제도가 시행된 것도 저축성보험 판매에 촉매제 역할을 했다.
중소생보사의 입장에서는 대면채널역량과는 상관없이 실적을 끌어올릴 수 있는 방카슈랑스제도가 매력적으로 다가왔기 때문이다.
이에 일시납 저축성보험을 주력으로 실적 올리기 경쟁에 나섰으며 전체 방카슈랑스 실적의 90%이상을 일시납 저축성보험이 차지하기도 했다.
뿐만 아니라 인구고령화 진전에 따라 노후대비 상품인 연금보험의 판매가 비약적으로 증가한것도 저축성보험 증가에 힘을 실었다.
◇ 생보사 “역마진 우려 판매 축소”
그러나 미국발 금융위기로 인해 국내 금융시장이 심각한 타격을 받은 FY08부터 생보사들은 저축성보험 판매를 줄이기 시작했다.
정부가 경기부양 정책을 펼치며 금리를 인하 저금리 상황이 지속될 것으로 예상됐기 때문이다.
이에 대형사는 물론 중소형 생보사들도 역마진이 발생할 수 있는 일시납 및 저축성 상품의 비중을 낮추기에 나섰다.
방카슈랑스를 통해 판매하던 상품도 저축성보험에서 보장성보험으로 전환했다.
대형사들은 보장성보험 강화를 위해 통합보험을 선보이며 시장을 선도했고, 중소사들도 종신보험과 실손보험을 통해 보장성보험 판매를 강화했다.
◇ 손보사 “어쩔 수 없는 선택”
금융위기 이후에도 손보사들의 저축성보험 실적이 증가하고 있는 이유는 새로운 수익원을 찾지 못해서다.
금융위기 이후 생보사들은 보장성보험 판매를 강화하며 새로운 시장을 개척했지만 손보사들의 경우에는 기존에 있던 수익원을 생보업계와 양분했다.
실손의보상품 표준화와 대형 생보사의 통합보험 출시는 결국 손보업계에 새로운 상품판매 전략을 종용했다.
일반보험 시장을 개척하기위한 다양한 노력을 해왔으나 그 노력에 비해 성과는 미미했다.
이에 손보사들은 단기적인 매출증대를 위해 공시이율을 인상하기 시작, 5.5%까지 이율이 올렸다.
당시 생보사의 저축보험상품 공시이율은 평균 5.2%였고, 은행 예·적금보다 연 1%포인트 이상 높은 금리를 무기로 고객을 끌어모은 것이다. 특히 동부화재와 LIG손보의 경우 1년간 5.6%의 확정금리를 적용하는 저축성보험까지 팔았다.
◇ 단기성장 추구, 결국은 손해
보험업계는 손보사들의 저축성보험 판매량 증가를 매우 우려하고 있다.
우선 회사 입장에서 보면 비교적 높은 공시이율을 제시하고 있어 이차마진이 나기 어렵고 처음부터 사업비 책정을 최소화하기 때문에 비차익 역시 기대할 수 없다.
위험보장이 거의 없어 위험률에서도 이익을 내기 힘들다.
또 비교적 판매가 쉬운 저축성보험 영업에 치중하다보면 장기적으로 영업력이 약화돼 보장성보험 판매에 애를 먹을 우려가 있다.
금융감독당국이 손보사들의 공시이율 인상 전략에 제동을 걸은 것도 이러한 문제가 발생하는 것을 사전에 막기 위함이다.
보험업계 관계자는 “최근 손보사들이 3개월 연속 공시이율을 낮추고 있지만 여전히 저축성보험의 판매량이 보장성보험보다 높은 건 사실”이라며 “손보업계의 강점이 보장성인 만큼 본연의 모습으로 돌아가야 한다”고 말했다.
이재호 기자 hana@fntimes.com





















