






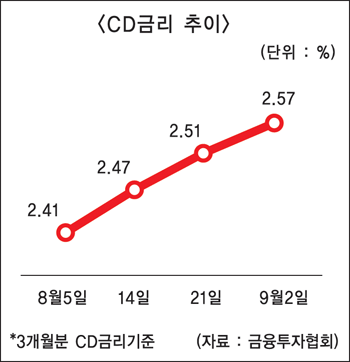
이는 올 상반기에 3개월 양도성 예금증서(CD)금리가 2%대로 떨어져 은행들은 역마진을 걱정해야 하는 상황에 내몰리는 한편, 최근 금융당국도 CD금리에 연동되는 대출 의존도를 낮추라고 권고하면서 은행들이 대출금리체제 변경을 검토하고 나섰기 때문이다.
◇ 은행 금리 체계 변경 검토
2일 금융권에 따르면 기업은행은 프라임레이트 대출 방식도입에 대해 검토 중에 있는 것으로 알려졌다.
기업은행 노조 관계자는 “구체적인 논의가 되고 있는 것은 아니지만 금리가 가변적인만큼 프라임레이트 대출 방식 도입의 필요성을 느끼고 있다”고 말했다.
신한은행은 CD금리에 연동된 주택담보대출 비중을 낮추기 위해 금리 변동주기가 6개월 또는 1년 단위로 이뤄지는 주택대출 판매를 독려하고 있다.
신한은행은 CD금리 주택대출 비중을 50% 미만으로 낮출 방침인 가운데 프라임레이트 방식을 비롯한 대출금리를 다양화하는 방안을 강구하고 있다.
이백순 은행장도 지난 취임식에서 “신한은행의 경우 CD금리로 조달한 금액의 4배가량을 CD금리로 운용하는 등 조달과 운용금리가 따로 놀고 있어 폐단이 많다”며 “선진국은 조달 금액을 가중평균한 뒤 원가 등을 감안한 `프라임레이트’를 사용하고 있는 만큼 우리도 자리를 잡아야 할 것”이라며 필요성에 대해 언급한 바 있다.
지방은행들의 경우 CD금리 비중보다 일종의 프라임레이트인 내부 연동금리를 적용하고 있다.
전북은행은 주택담보대출 가운데 CD 연동대출은 전체 20~30%에 불과하고 나머지는 내부 연동금리 대출방식이다.
광주은행도 지난 3월 저소득 근로자와 영세 개인사업자를 대상으로 한 ‘KJB 희망드림대출’을 출시한 가운데 이 상품의 대출금리는 프라임레이트 연동금리만을 적용하고 있다.
전북은행 관계자는 “조달원가를 감안한 내부연동금리 대출은 CD금리 하락으로 인한 타격을 덜 받을 수 있고 CD금리는 변동시기를 가늠할 수 없는 만큼 내부 연동금리를 적용하는 것이 은행 수익에 긍정적으로 작용할 수 있다”고 말했다.
◇ 대출금리 체제 변동 시기상조
이처럼 은행들은 프라임레이트의 내부금리 도입 등 금리체계 변경을 모색하고 있지만, 프라임레이트는 은행들이 자체적으로 산출해 적용하는 금리인만큼 10%대 이상의 높은 금리로 대출자들의 이자부담이 큰만큼 도입이 쉽지만은 않은 상황이다.
또 금리 산출방식의 투명성이 낮다는 지적과 함께 3개월 CD금리 연동 대출상품에 대한 고객 선호도가 여전해 대출금리 체제 개선이 쉽지 않을 것이라는 게 대다수 설명이다.
지난 1997년 외환위기 이전까지만 해도 프라임레이트 기준 금리를 사용했지만 환란 당시 예금금리가 천정부지도 치솟자 대출금리도 급등했다.
이에 은행의 대출금리 체계가 투명하지 못하다는 비난 여론이 높아졌고 이 시기 시장금리인 CD금리 연동으로 대출 체계도 변경한 바 있다.
현재 일부 은행에서 프라임레이트 대출방식이 적용되고 있지만 금리가 비싼만큼 대출수요는 거의 없는 실정이다.
우리은행도 현재 직장인우대신용대출 상품만으로 제한되어 있고 하나은행의 경우 프라임레이트 금리를 적용하는 상품은 없다.
신한은행도 모든 여신 상품들에 적용되지만 이 금리를 적용하는 경우는 거의 없기 때문에 유명무실하다.
A은행 관계자는 “CD금리의 경우 3개월에 한번씩 변동하기 때문에 변동성이 적고 시장금리에 영향을 받지 않는 프라임레이트 등의 금리 도입방안도 하나의 대안책”이라며 “그러나 CD금리가 상승해도 아직까지 2%대로 많이 낮기 때문에 부활 가능성은 적다”고 전했다.
B은행 관계자도 “금리 상승기에는 금리 변동 주기가 긴 상품이 짧은 것보다는 더 나을 수도 있지만 금리가 높은 만큼 도입 가능성은 미지수”라고 말했다.
김성희 기자 bob282@fntimes.com





















