





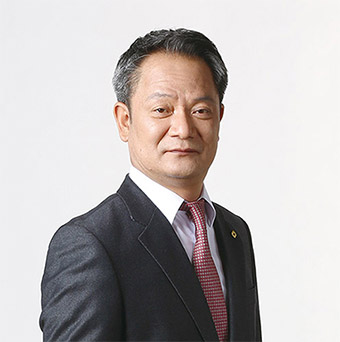
▲ 주성균 대신에프앤아이 대표
대신에프앤아이가 국내 1호 민간 배드뱅크로 출발해 NPL(부실채권) 전업사 중 가장 오랜 업력을 지닌 회사로 자리잡았다. 나인원한남 개발사업 등 부동산 사업을 성공적으로 마무리한 데 이어 오늘날 NPL 중심으로 사업을 진행하고 있다.
올해 대신에프앤아이는 투자부터 회수까지 전 과정의 효율화를 통해 NPL 시장에서의 입지를 한층 끌어올릴 방침이다. 선별적인 투자와 효율적인 자산관리에 더해 재무안정성을 강화하겠다는 계획이다.
대신에프앤아이 관계자는 "안정적인 수익성과 재무건전성을 바탕으로 국내 대표 NPL 투자전문회사로서의 입지를 더욱 강화해 나갈 계획"이라며 "선별적 투자와 효율적인 자산관리를 통해 NPL 시장 선두권 지위를 더욱 공고히 해 나가겠다"고 밝혔다.
우리금융에서 대신증권으로…업계 최장 업력
2일 대신에프앤아이에 따르면 대신에프앤아이는 2001년 우리금융자산관리로 설립됐다. 이후 우리에프앤아이로 사명을 바꿔 우리금융그룹 산하에서 14년간 운영되다 2014년 대신증권이 지분 100%를 인수하며 현재 사명으로 변경됐다.대신에프앤아이 관계자는 "당시 그룹의 금융업 포트폴리오를 확대하고 NPL 시장의 전문성을 확보하기 위한 전략적 판단이었다"고 말했다.
편입 이후에는 안정적 수익성과 재무건전성을 중시하는 방향으로 사업 운영 기조를 정비해왔다.
그룹 내에서는 부동산금융과 NPL 자산관리 역량을 결합한 대체투자 전문 계열사로 자리매김해 타 계열사들과 시너지를 내고 있으며, 국내 NPL 전업사 중 가장 오랜 업력을 가진 회사로 꾸준히 성장했다는 평가를 받는다.
관련기사
특히 나인원한남의 우수한 분양 성과를 바탕으로 2021년부터 2022년에는 대규모 이익을 시현하기도 했다.
대신에프앤아이는 나인원한남 사업 당시 우량한 입지와 사업성을 고려해 참여를 결정했으며 자산가치 제고 가능성을 중점적으로 검토했다고 밝혔다.
내부적으로는 NPL 본업과는 다른 대규모 개발사업인 만큼 시행 리스크와 수익성을 종합적으로 검토해 신중하게 의사결정을 내렸다는 설명이다. 사업 과정에서는 주택도시보증공사(HUG)의 분양가 제한과 보유세 부담, 신용등급 전망 하향 등 어려움을 겪었다.
또한 사업구조 조정과 유동성 관리, 분양전환 대응을 통해 사업을 성공적으로 마무리했다는 분석도 나온다.
이 과정에서 자기자본은 2021년 8615억원(전년 대비 99.06% 증가)을 거쳐 올해 3월 말 기준 1조731억원까지 늘었다. 다만 2022~2023년에는 8900억원대에서 정체됐다가 NPL 투자가 본격화한 2024년 이후 다시 늘어난 것으로 나타났다.
대신에프앤아이 관계자는 "나인원한남은 우수한 입지와 브랜드 경쟁력을 바탕으로 한 성공적인 개발 사례"라며 "국내 하이엔드 주거시장의 새로운 기준을 제시했다"고 평가했다.
NPL 비중 57%로 확대…투자 성과·자산관리 역량에 무게
대신에프앤아이는 확충된 자본을 바탕으로 NPL 중심 투자자산 재편에 나섰다. 전체 투자자산 중 NPL 비중은 2022년 말 19.1%에서 지난해 말 57.0%로 확대됐다. 같은 기간 신규 NPL 매입 규모도 2522억원에서 1조8739억원으로 7배 이상 늘었다.은행권 부실채권 매각 규모 자체도 2022년 2조4000억원에서 지난해 8조원으로 불어나며 투자 환경이 우호적으로 바뀌었다. 한국신용평가에 따르면 OPB 기준 시장점유율은 2010~2018년 평균 23%에서 경쟁 심화로 2019~2023년 12%까지 떨어졌다가, 최근 투자여력 회복에 힘입어 지난해 20.9%까지 올라섰다.
타 NPL사와 달리 대신에프앤아이는 내부 딜소싱 채널 없이 외부 경쟁입찰로만 자산을 조달한다. 대신에프앤아이는 이 구조에서 축적한 담보가치 평가 역량과 회수 노하우, 정교한 가격 산정 능력을 경쟁력으로 꼽았다.
이에 더해 하나에프앤아이, 키움에프앤아이 등 타 NPL 전업사와 비교한 차별화 강점으로는 장기간 축적한 NPL 투자 경험과 부동산 담보 평가 역량을 들었다.
총자산을 자기자보능로 나눈 ‘레버리지’는 4.2배로 NPL 전업사 평균(4.7배)보다 낮은 수준을 유지하고 있다. 조달구조도 개선돼 차입금 중 기업어음·단기사채 비중이 2024년 말 61%에서 지난해 말 44%로 낮아지고 회사채 비중은 높아졌다. 영업이익도 부실채권 잔액 증가에 따른 이자수익 확대 등으로 2024년 475억원에서 지난해 말 612억원으로 늘었다.
이에 따라 올해 4월 신용등급은 A에서 A+(안정적)로 상향됐다.


대신에프앤아이 관계자는 "이번 등급 상향은 독자적인 사업 경쟁력과 재무안정성을 증명해낸 결과"라며 "모회사 지원에 의존하지 않고 자체 성장만으로 이뤄낸 성과라는 점에서 의미가 크다"고 말했다.
그룹 편입 후 처음으로 지난해 5월 대신증권으로부터 2500억원대 유상증자를 받았는데, 같은 시기 2000억원의 배당금도 지급해 순유입액은 500억원 수준에 그쳤다. 향후 추가 유상증자 계획에 대해 현재 정해진 계획은 없지만, 시장 상황과 투자 기회, 재무안정성을 종합적으로 고려할 방침이다.
대신에프앤아이 관계자는 “올해는 투자자산 회전율과 수익성을 높이는 동시에 재무안정성을 강화하는 데 집중할 것이다”라며 “중장기적으로는 외형 확대보다 투자 성과와 자산관리 역량에 무게를 두고 사업을 운영할 것이다”라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















