





20일 금융감독원 ‘금융상품 한눈에‘에 따르면 저축은행 12개월 정기예금 최고 금리는 4.6%로 집계됐다.
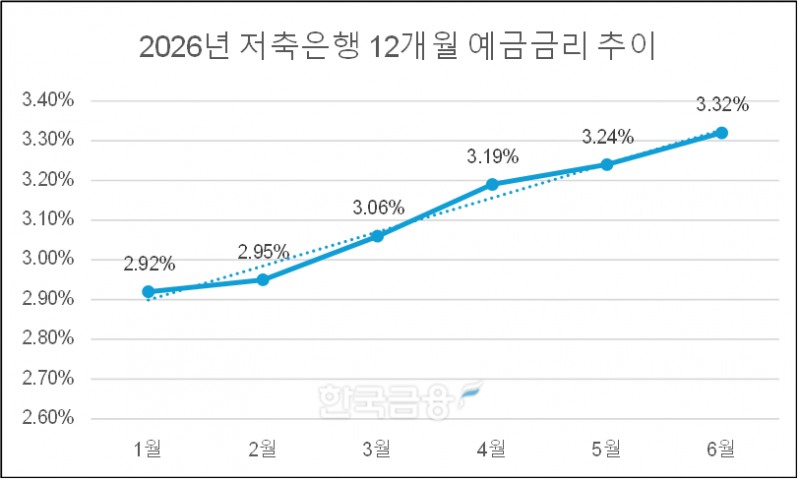
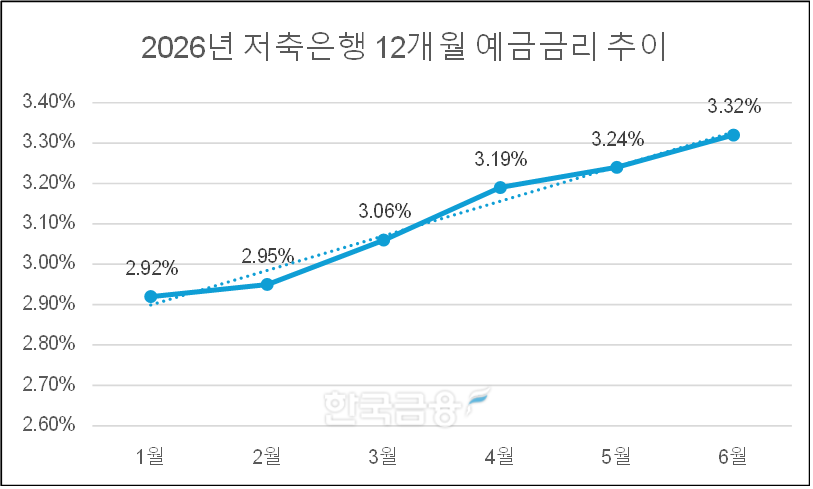
저축은행중앙회 공시 기준 업권 평균 1년 만기 정기예금 금리는 올해 1월 1일 2.92%에서 이달 1일 3.32%까지 상승했다. 19일 기준 3.62%로, 이달 1일 이후 18일 사이 0.30%포인트 올랐다.
과거 이력을 살펴보면 12개월 예금금리가 올해 초부터 꾸준히 상승한 것이 보인다. 각 월별 1일 기준으로 ▲1월 2.92% ▲2월 2.95% ▲3월 3.06% ▲4월 3.19% ▲5월 3.24% ▲6월 3.32%의 12개월 예금금리 수준을 보여왔기 때문이다.
수신 경쟁 시작하나…4%대 고금리 예금 잇따라 출시
이전 최고금리가 3%대일 때 저축은행 업계에서는 어느 한 곳이 4%대 금리를 제시하면 본격적인 수신 경쟁이 촉발될 수 있다는 관측이 나온 바 있었다.지난주에 HB저축은행에서 4.00%의 정기예금 상품이 출시된 후 4%대의 상품들이 잇따라 나왔다.
당시 업계 관계자는 "지금은 조금씩 오르는 분위기가 이어지겠지만, 누군가 치고 나올 때가 진짜 경쟁이 시작되는 시점"이라고 내다봤다.
수신 금리 인상의 주된 원인으로 꼽히는 것은 증권으로의 머니무브다.
관련기사
[DQN] 애큐온저축은행, 리스크 예방 조치 NPL비율 최저 기록...웰컴저축은행 최대 [2026 저축은행 1분기 리그테이블-건전성][DQN]한국투자저축은행, 주식 호황에 순익 7.7배 성장 1위…포트폴리오 재편 여파 애큐온 순익 하위 [2026 저축은행 1분기 리그테이블-수익성]12개월 최고 연 4.00%…HB저축은행 ‘스마트정기예금’[이주의 저축은행 예금금리-6월 3주]24개월 최고 연 3.85%…JT저축은행 ‘e-정기예금’ [이주의 저축은행 예금금리-6월 3주]12개월 최고 연 5.00%…세람저축은행 '펫밀리 정기적금' [이주의 저축은행 적금금리-6월 3주]
주식시장 호황으로 만기 자금을 다시 예금하지 않고 투자에 활용해 수신 유치가 필요해졌기 때문이다. 수신 금리 인상 기조가 긴축 등의 시장 유동성을 흡수하기보다는 기존 고객들을 붙잡아 두기 위함이라는 분석이다.
저축은행 관계자는 “현재 투자 시장에 대해 저축은행 고객들이 더 금리가 낮은 은행으로 갈 가능성보다 주식시장으로 빠질 가능성이 더 높다”며 “실제 금리를 4%대로 올린 저축은행들은 중·소형사가 대부분이기 때문이다”라고 설명했다.
수익성보다 유동성 관리 우선…적정 수신고 유지 집중
다만 이번 금리 인상이 공격적 수신 확대보다는 방어적 유동성 관리의 일환이라는 주장도 나온다.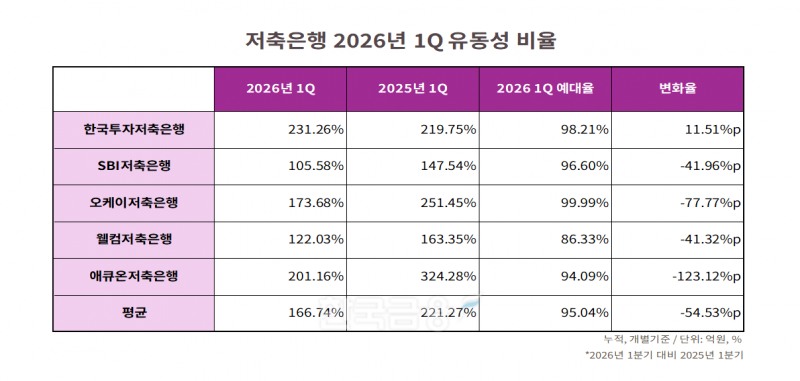
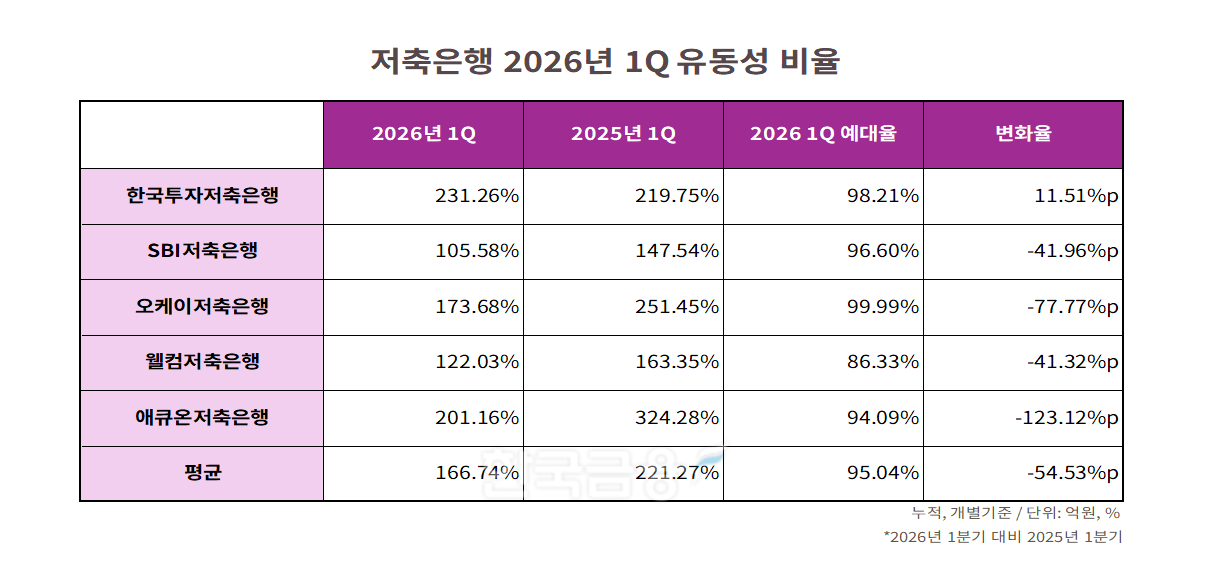
실제로 자산 상위 5개 저축은행(SBI저축은행, OK저축은행, 한국투자저축은행, 웰컴저축은행, 애큐온저축은행)의 올해 1분기 평균 유동성은 166.74%로 지난해 1분기(221.27%) 대비 54.53%p 낮아졌다.
규제로 인해 여신 사업이 부진해 현재로서는 공격적인 수신 확대를 하기 힘들다는 것이다. 현 예금금리 인상은 만기 해지·중도 해지 자금의 유출을 최소화하기 위한 수신 방어에 불과하다는 분석이다.
저축은행 관계자는 "투자 시장으로 이동하려는 고객은 어차피 떠날 수밖에 없다"며 "경계선에 있는 고객들을 붙잡아 놓는 것이 목표"라고 말했다.
일부에서는 수신금리 상승이 수익성 압박으로 이어질 수 있다는 우려도 나온다.
여신 영업이 위축된 가운데 조달 비용만 높아지면 순이자마진 축소가 불가피하기 때문이다. 순이자마진 축소에 따라 수익성이 저하될 것이라는 전망이다.
그럼에도 수익성보다는 유동성 관리가 우선으로 이뤄져야 하기 때문에 수신금리 인상이 필요하다는 주장도 나온다. 저축은행의 예금 만기는 보통 12개월인데, 연말·연초 하반기에 수신 자금이 빠지다보니 유동성 관리를 위해 선제적으로 대응한 것이라는 분석이다.
따라서 이 같은 고금리가 일시적일 수도 있다는 전망이 나온다. 수신고 유지에 필요한 자금이 충족되면 높은 금리로 계속해서 수신고를 유지할 필요가 없기 때문이다.
고금리가 일시적일 수 있다는 전망도 있다. 수신고 유지에 필요한 자금이 충족되면 높은 금리를 계속 유지할 유인이 줄어들기 때문이다. 실제로 일부 저축은행은 4%대 특판 금리 상품을 출시한 직후 금리를 조정한 바 있다.
이는 필요 수준의 수신고를 채워 유동성을 이미 확보했기 때문으로 풀이된다. 유동성 관리를 위한 자금의 볼륨이 그렇게 까지 크지 않고 필요 자금만 벌어들이면 되기 때문이다.
저축은행 관계자는 "적정 수신고를 유지하기 위해 필요한 만큼 금리를 올리고, 그 수준의 상·하방을 관리 가능한 범위에서 유지하는 것이 중요하다"며 "과거 같은 시기보다 수신 유출량이 더 높아질 것으로 예상한 것 같다"고 설명했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















