





37% 지분 장외매입, 공개매수 룰 위반 논란
29일 제약바이오 업계에 따르면 한미약품그룹은 OCI그룹과의 통합 추진 과정에서 불거진 경영권 분쟁 이후 송영숙 한미약품그룹 회장과 임주현 한미사이언스 부회장, 신동국 한양정밀 회장, 라데팡스파트너스가 손잡은 ‘4자 연합’을 구축하며 지배구조가 점차 안정화되는 모습을 보였다.
하지만 최근 대주주 간 법적 공방이 재개되면서 그룹의 경영권 다툼이 사법 리스크 국면으로 치닫고 있다. 지배구조 재편의 핵심 축인 신동국 회장을 둘러싼 자본시장법상 ‘공개매수 의무’ 위반 논란이 새로운 도화선으로 불붙으면서다.
신 회장은 올해 2월부터 세 차례에 걸쳐 개인 13명과 법인 3곳으로부터 총 4500억 원 규모(지분율 13.7%)의 한미사이언스 주식을 장외 매수했다. 이번 추가 매입 절차가 차질 없이 마무리될 경우 신 회장 측 지분율은 37.13%까지 확대된다.
문제는 자본시장법 제13조에 따라 지분 5% 이상 보유 주주가 6개월 이내에 10인 이상으로부터 장외에서 주식을 매수한 경우 공개매수 절차를 거쳐야 한다는 점이다. 금융당국이나 법원에서 공개매수 규정 위반 판단을 내릴 경우, 관련법에 따라 위반 취득 지분에 대한 주주총회 의결권 제한 및 처분 명령 등 사법적 제재가 뒤따를 수 있다.
지난 27일 서울 송파구 한미약품 본사에서 열린 한미사이언스 이사회에서는 해당 공개매수 위반 의혹 안건이 공식 안건으로 다뤄지진 않았다. 신 회장은 이사회 이후 “(공개매수 규정을) 위반하지 않았다”라고 입장을 밝혔다.
당장의 공식 안건 상정은 피했으나, 향후 금융당국의 유권해석이나 법적 공방 결과에 따라 37%대 지분에 대한 실질적 의결권 행사가 제한될 수 있는 불확실성은 여전하다. 지배구조를 압박하는 잠재적 리스크 요인이 해소되지 않았다는 지적이 나오는 이유다.
사법 리스크, 3분기 영업익 후퇴로 전이
사법적 대립은 지분 매입 건에 그치지 않는다. 4자 연합 내부에서 추진되던 시니어케어 등 신사업 안건 부결에 따른 600억 원 규모의 위약벌 청구 소송 등 대주주 간 가압류·법적 공방이 동시다발적으로 전개되고 있다.
이 같은 지배구조 내홍은 내부통제 시스템은 물론 영업 현장에까지 영향을 미치며 실적 악화라는 재무적 타격으로 이어졌다. 한미약품의 올 3분기 연결기준 매출은 전년 동기 대비 4.2% 증가한 3774억 원을 기록하며 외형 성장을 이어갔다. 반면 영업이익은 378억 원으로 31.3% 감소, 수익성 지표에 경고등이 켜졌다.
이상지질혈증 복합제 ‘로수젯’과 고혈압 치료제 ‘아모잘탄 패밀리’ 등 국내 전문의약품(ETC) 본업은 견조한 성장을 유지했지만, 해외 자회사의 수익성 후퇴가 전체 수익성을 끌어내렸다.
영업이익 감소의 직접적 원인은 중국 현지법인 북경한미약품의 실적 부진이다. 북경한미의 이번 3분기 영업이익은 전년 동기 대비 177억 원(75.1%) 줄어든 59억 원에 그쳤다. 같은 기간 한미약품 연결 영업이익 감소분이 173억 원임을 감안하면 북경한미약품의 수익성 악화가 뼈아팠다.
특히 1000억 원대 미회수 매출채권 회수 및 거래 조건 재조정을 둘러싸고 경영진 간 이견이 이어진 가운데, 채권 관리 강화로 신규 거래와 제품 출하가 일부 중단된 점이 주요 원인으로 작용했다. 이 과정에서 발생한 현지 영업망 교란과 출하 차질이 북경한미약품의 분기 수익성을 끌어내린 가운데, 경영권 분쟁 여파가 일상적인 재무 리스크 관리와 거래처 통제 역량에도 영향을 미치고 있다는 분석이 나온다.
‘거버넌스 디스카운트’ 고착화 우려
더 큰 문제는 한미약품의 핵심 경쟁력이자 미래 성장 동력인 신약 연구개발(R&D) 투자의 연속성에 차질이 생길 수 있다는 점이다.한미약품은 최근 국내 첫 글루카곤 유사 펩타이드-1(GLP-1) 계열 비만 신약인 ‘에페’가 품목허가를 받아 본격적인 처방에 들어가는 등 R&D 결실을 맺고 있다. 나아가 차세대 비만 치료제 파이프라인인 ‘H.O.P 프로젝트’ 후속 과제들과 대사이상 관련 지방간염(MASH) 치료제 등 글로벌 임상 단계를 밟고 있는 핵심 파이프라인을 다수 보유 중이다.
최근 3년간 매출의 14% 이상(2000억 원 안팎)을 R&D에 투입해 온 만큼, 에페의 상업화 성과를 후속 파이프라인의 임상 진행과 해외 기술수출(LO, 라이선스 아웃)로 이어가기 위해서는 최고경영진의 신속한 의사 결단이 필수적이다.
그런 만큼 이사회 내부의 대립 구도와 대주주 간 사법 리스크가 장기화되면, R&D 투자의 골든타임을 놓치거나 중장기 사업계획 수립이 지연될 수 있다.
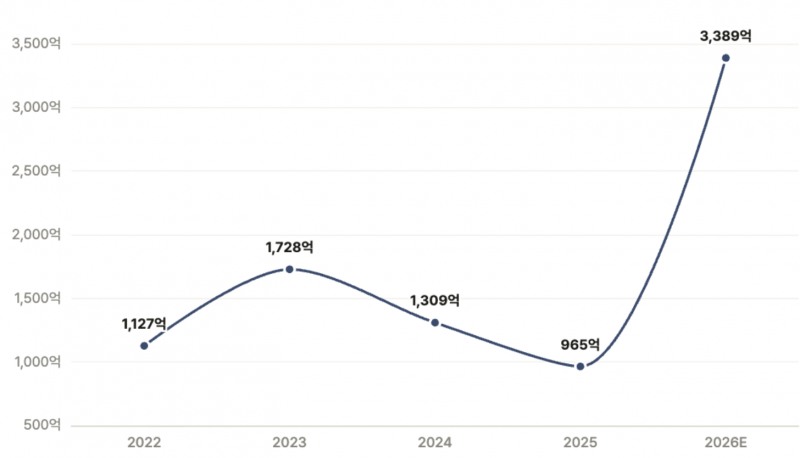
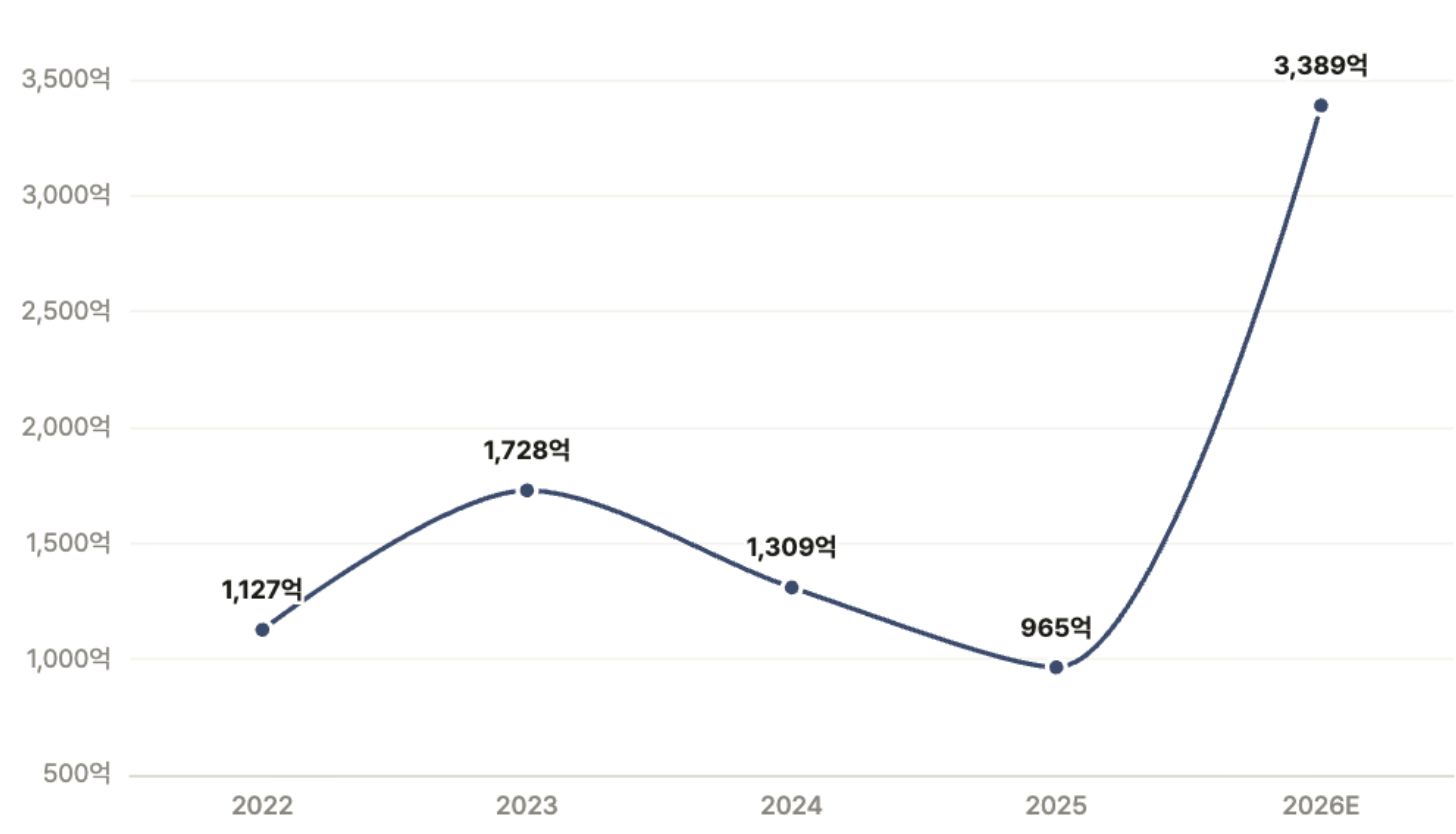
지배구조 불확실성은 본업의 견조한 현금창출력마저 상쇄시키는 요인으로 작용하고 있다. 한미약품의 잉여현금흐름(FCF)은 지난해 965억 원에서 올해 3389억 원 수준으로 큰 폭의 증가가 예상된다. 다만 지배구조 불안이 지속되면서 본업과 신약 파이프라인 가치가 시장에서 충분히 반영되지 못하고 있다는 지적이 나온다.
증권가에선 실적 후퇴와 지배구조 리스크를 반영해 한미약품의 목표주가를 일제히 하향 조정 중이다. 교보증권은 기술수출 계약금 인식 이연에 따른 실적 미달과 피어그룹(Peer Group, 비교기업) 밸류에이션 하락을 이유로 목표가를 기존 70만 원에서 60만 원으로 낮췄다. NH투자증권 역시 북경한미 실적 부진과 멀티플 하락을 반영해 목표가를 76만 원에서 67만 원으로 내렸으며, 다올투자증권도 2027년 실적 추정치 하향을 이유로 목표가를 72만 원에서 70만 원으로 내려잡았다.
증권업계 관계자는 “연내 비만 치료제 기술수출 및 MASH 관련 성과 등 파이프라인의 가치 자체는 유지하면서도, 경영권 내홍이 실적과 재무 리스크로 표출되면서 주가를 압박하는 거버넌스 디스카운트 적용을 이어가는 분위기”라고 말했다.
정채윤 한국금융신문 기자 cy@fntimes.com





















