






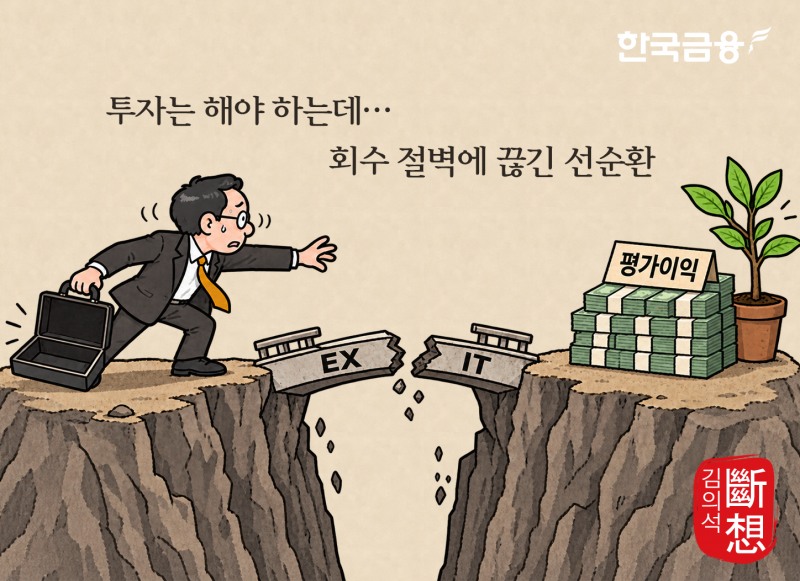
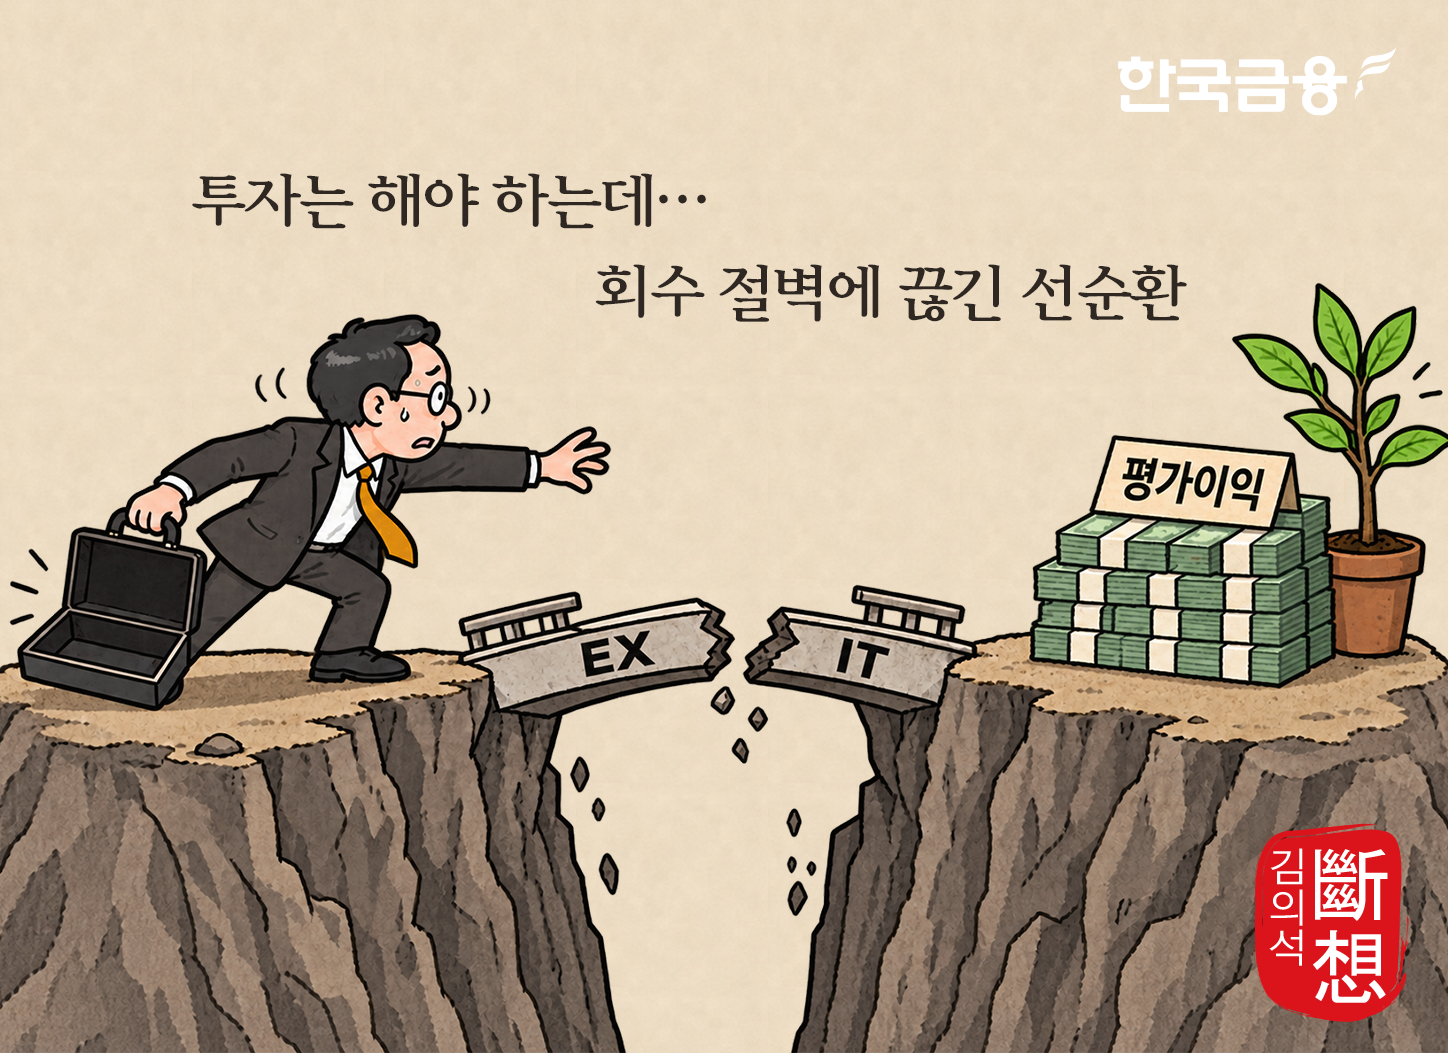
얼마 전에 만난 한 벤처캐피탈(VC) 대표가 털어놓은 하소연이다. 업계 사람이라면 무슨 말인지 금방 안다. 투자할 기업을 찾는 일도 쉽지 않지만, 더 답답한 것은 투자금 회수(Exit)의 출구가 막혀 있다는 것이다.
한때 VC 투자에서 10배 수익은 대박의 상징이었다. 지금은 2~3배만 나와도 성공한 투자로 여긴다. 그런데 그 수익마저 장부에만 찍혀 있고 현금화되지 않는다면 이야기가 달라진다.
결국, 문제는 ‘10배 대박’이 사라진 데 있지 않다. 수익을 내고도 돈을 손에 쥐지 못하는 시장, 그 돈을 다시 다음 투자로 돌리지 못하는 구조가 더 뼈아프다. 수익률보다 회수 가능성이 투자를 가르는 시장이 됐다.
GP(General Partner·운용사)의 본업은 자금을 집행하는 데서 끝나지 않는다. 성장 가능성이 큰 기업을 찾아 투자하고 기업가치 제고를 이끈 뒤 적절한 시점에 회수해 LP(Limited Partner·출자자)에게 성과를 돌려주는 일까지가 운용이다. 그런데 지금 이 고리가 흔들리고 있다.
현장의 체감은 숫자와 다를 때가 많다. 전체 투자 규모만 보면 신규 투자가 살아나는 듯 보인다. 하지만 속을 들여다보면 이미 투자한 포트폴리오를 지키기 위한 후속 투자(Follow-on)에 자금이 쏠린다. 신규·초기 기업으로 흘러갈 돈이 빠듯해지는 이유다.
드라이파우더(Dry Powder·미집행 자금)가 부족해서만 생기는 현상도 아니다. 돈이 없는 시장과 돈이 돌지 않는 시장은 다르다. 지금 VC업계가 마주한 현실은 후자에 가깝다. 펀드 결성액이나 AUM(자산운용규모)을 키운다고 해결될 문제가 아니다.
회수시장은 더 냉정하다. 어렵게 기업공개(IPO)에 성공해도 투자금이 바로 현금으로 돌아오는 것은 아니다. 락업(Lock-up·의무보유확약·보호예수)에 묶여 일정 기간 주식을 처분할 수 없기 때문이다. 락업 해제를 기다리는 사이 주가가 흔들리면 장부상 2~3배 평가수익도 빠르게 줄어들 수 있다. GP에게 중요한 것은 장부에 찍힌 숫자가 아니다. 실제로 얼마를 회수했느냐다.
관련기사
코스닥의 구조적 침체도 이와 무관하지 않다. 코스닥에서 성장한 기업이 덩치를 키우면 코스피로 자리를 옮기는 ‘이전 상장’이 반복된다. 성장한 기업이 빠져나가는 시장에서 새로운 혁신기업을 계속 키워내기는 어렵다.
물론 미국 나스닥(NASDAQ)을 코스닥과 단순 비교할 수는 없다. 시장 규모와 생태계의 깊이가 다르기 때문이다. 그렇다고 ‘시장 규모가 다르다’는 말로 끝낼 일도 아니다. 나스닥에서는 가능한 일이 왜 코스닥에서는 어려운가. 이 질문부터 다시 던져야 한다. 상장기업 숫자만 늘릴 것이 아니다. 상장 이후에도 기업이 자금을 조달하고 투자자가 원활하게 회수할 수 있는 시장이어야 한다.
그렇다고 VC들이 시장과 제도 탓만 해서도 곤란하다. 환경이 나빠졌다고 GP의 책임까지 사라지는 것은 아니다. 오히려 지금 같은 회수 가뭄기에 운용사의 실력이 드러난다. 어떤 기업을 골랐는가. 투자 이후 기업가치를 얼마나 키웠는가. 막힌 시장에서 어떤 출구를 찾아냈는가. 결국 남는 것은 결과다.
그런데 시장이 어려워질수록 엑시트 성과보다 AUM 확대나 신규 펀드 결성 자체를 성과처럼 내세우는 경향도 눈에 띈다. 펀드 규모를 키우는 것도 능력이다. 하지만 그것만으로 모험자본의 성적표를 채울 수는 없다. AUM은 출발선일 뿐이다. 최종 성적표는 투자기업의 성장과 실제 회수 성과여야 한다.
관리보수(Management Fee)와 성과보수(Carried Interest)의 의미도 다시 따져볼 때다. 관리보수는 펀드를 운용하고 조직을 유지하는 대가다. 성과보수는 위험을 감수한 투자에서 실제 성과를 만들어냈을 때 따라오는 보상이다. 관리보수가 운용의 대가라면 성과보수는 실력의 증명이다. 시장이 어려울수록 이 차이는 더 선명해진다.
해외로 눈을 돌린 일부 대형 VC의 행보도 눈여겨볼 만하다. 국내 벤처투자 시장이 경색되기 전부터 미국 보스턴과 실리콘밸리에 거점을 마련하고 현지 네트워크를 구축한 운용사들이 있다. 국내 회수시장 하나에만 기대지 않고 미국 현지 투자와 글로벌 회수시장으로 외연을 넓힌 것이다.
모든 VC가 해외로 나갈 수도 없고 그럴 필요도 없다. 다만 시장이 바뀌었는데 기존의 투자·회수 방식만 고집해서는 답이 나오지 않는다. 국내 IPO가 막혔다면 M&A, 세컨더리(Secondary) 펀드, 구주 매각 등 다른 출구를 찾아야 한다. 시장이 변하면 전략도 변해야 한다.
정책의 시선도 달라져야 한다. 벤처펀드 시장은 이미 연간 10조원대 중후반을 바라볼 만큼 커졌다. 벤처투자를 여전히 ‘돈이 부족한 산업’으로만 규정하고 자금 공급량을 늘리는 데 정책역량을 집중할 단계는 지났다.
정작 따져야 할 것은 ‘얼마의 정책자금을 더 넣을 것인가’가 아니다. 넣은 돈이 어디로 흘러갔고, 얼마나 기업을 키웠으며, 실제 회수돼 다시 투자로 이어졌는가다. 자금 공급의 크기보다 돈이 시장 안에서 제대로 돌았는지를 봐야 한다. 공급보다 회수다. 투입보다 성과다.
정부가 멍석을 깔고 제도적 길을 터주는 것은 정책당국의 몫이다. 하지만 그 길 위에서 어떤 혁신기업을 골라내고, 어떻게 밸류업을 이끌며, 어느 시점에 출구를 찾을지는 운용사의 몫이다. 정부가 자금을 대고 VC가 이를 집행하는 것만으로는 모험자본 본연의 역할을 다했다고 보기 어렵다.
VC는 결국 사람과 판단의 산업이다. 시장이 좋을 때는 운도 실력처럼 보인다. 시장이 나빠지면 차이가 드러난다. 대박 투자가 줄었다는 하소연 뒤에는 운용사 스스로 던져야 할 질문도 있다. 시장이 어려워졌다고 손을 놓을 것인가. 아니면 작은 수익이라도 실질적인 성과로 연결할 새로운 전략을 찾아낼 것인가.
모험자본의 존재 이유는 자금을 보관하고 관리하는 데 있지 않다. 위험을 감수하고 성장기업을 찾아내 자본을 공급하고 기업가치를 키우는 데 있다. 그리고 그 성과가 다시 새로운 투자로 이어져야 한다.
투자하고, 키우고, 회수하고, 다시 투자하는 것. 너무 당연해서 잊고 있었던 모험자본의 본질이다. 시장이 어려워진 지금이야말로 VC가 그 기본을 다시 증명할 때다.
김의석 한국금융신문 기자 eskim@fntimes.com





















