





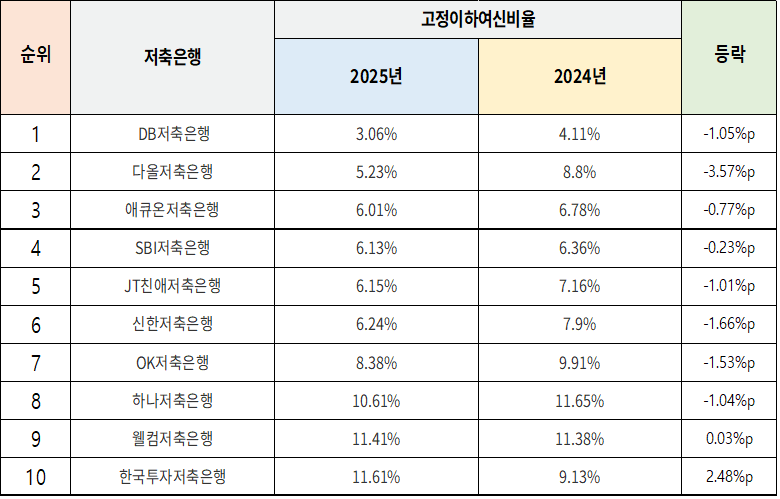

12일 한국금융신문 DQN이 금융소비자 정보포털을 통해 저축은행 NPL비율을 분석한 결과, 지난해 제일 낮은 고정이하여신비율을 기록한 저축은행은 DB저축은행이었다. DB저축은행의 고정이하여신비율은 3.06%로 지난해보다 1.05%p 개선된 것으로 나타났다.
DB저축은행 지난해에 이어 1위…다올저축은행 최대 개선
DB저축은행의 고정이하여신비율은 전년대비 1.05%p 개선된 3.06%로 자산규모 상위 10개 저축은행 중 NPL비율이 가장 낮았다.이는 부동산 관련 대출 중 부실여신이 해소된 덕으로 풀이된다. 또한 저축은행 구조화 펀드 매각 등을 통해 고정이하 여신이 낮아졌다는 것이다.
실제로 지난해 고정이하분류여신은 760억원으로 전년(871억원)보다 12.74% 감소했다. 고정이하충당금을 제한 순고정이하분류여신은 지난해 말 508억원으로 같은 기간(508억원)보다 15.19% 감소한 것으로 나타났다.
다만 부실 여신은 외형 성장에 따라 증가세를 보였다. 지난해 말 부실 여신은 189억원으로 같은 기간(166억원)보다 13.86% 증가했다.
또한 지난해 6.27 대책 이후로도 총여신이 성장했다. 이는 자산 비율 중 부동산 자산의 비율을 꾸준하게 유지하며 외형 확장을 유지한 덕으로 풀이된다. 지난해 말 총 여신은 2조4853억원으로 2024년 12월 말(2조1205억원) 대비 17.20% 증가했다.
DB저축은행은 꾸준하게 외형 성장을 이루는 것이 목표다. 시장 불황에서도 좋은 여신을 찾는 등의 노력을 통해 고정이하여신비율을 최대한 낮추는 전략이다. 고수익·고위험보다 안전자산 위주로 운영할 방침이다.
관련기사
DB저축은행 관계자는 “올해도 이 같은 비율을 유지하며 건전성 관리에 최선을 다할 것이다”라며 “안전 자산 위주의 영업과 기존 채권을 최대한 회수하는 등 회수 활동을 확대할 것”이라고 설명했다.
고정이하여신비율이 제일 많이 개선된 곳은 다올저축은행으로 나타났다. 이는 적극적인 부실채권 정리와 건전성 관리로 고정이하여신 등 주요 건전성 지표가 개선된 것이다. 지난해 다올저축은행의 고정이하여신비율은 5.23%로 전년(8.8%)대비 3.57%p 개선됐다.
반면 부실여신은 일부 여신에 대해 보수적 분류 기준을 적용하며 늘어났다. 부실여신은 지난해 말 1017억원으로 2024년 말(825억원)대비 23.27% 증가했다.
같은 기간 총여신은 3조 2576억원으로 전년(3조3823억원) 대비 3.69% 감소했다. 이 역시 금융당국의 6.27규제 시행 이후 개인 신용대출 성장이 제한되면서 여신 증가세가 둔화됐으며, 부실채권 매각 등으로 감소한 것이다.
다올저축은행 관계자는 “올해도 보수적인 충당금 적립 기조와 건전성 관리 원칙을 유지할 것”이라며 “지속적인 부실채권 정리와 회수를 이어갈 것”이라고 강조했다.
한국투자저축은행 중도금 대출로 NPL비율 증가…올해 '회수' 고삐
반면 한국투자저축은행의 고정이하여신비율은 악화됐다. 지난해 말 한국투자저축은행의 고정이하여신비율은 11.61%로 전년(9.13%)보다 2.48%p 상승했다.이는 중도금 대출이 원인으로 지목됐다. 중도금 대출 사업 관련 만기 도래가 지난해에 많아진 것이 고정이하분류여신에 영향을 준 것이다.
중도금 대출의 경우 약정기간이 2~3년으로 책정된다. 2022년·2023년 부동산 가격 하락에 따라 만기상환이 불가능한 차주를 상대로 소송을 진행하며 고정이하분류여신이 증가했다는 것이다.
지난해 한국투자저축은행의 고정이하분류여신은 7542억원으로 전년(6861억원)대비 9.93% 증가했다.
부실여신도 같은 이유로 증가했다. 중도금 대출 관련 일부 여신이 부실여신으로 분류된 것이다. 이에 더해 부동산 담보에서도 일부 부실이 생기며 고정이하여신보다 증가세가 가팔랐다. 같은 기간 부실여신은 1955억원으로 전년(1569억원)대비 24.60% 증가했다.
총여신의 경우 지난해 부동산 6.27 대책의 영향으로 감소세를 보였다. 이에 더해 중도금 대출 중 상환된 대출 역시 증가해 총 여신이 줄어들었다는 분석이 나온다. 지난해 한국투자저축은행의 총 여신은 6조4976억원으로 전년(7조5140억원)보다 13.53% 줄었다.
한국투자저축은행은 올해 중도금 회수에 총력을 다할 방침이다. 회수 가능한 채권에 대해 최대한 회수를 진행하며 추가적인 연체 발생없이 내부에서도 채무조정을 이어나갈 방침이다.
한국투자저축은행 관계자는 “강제성을 띄는 소송보다 자체적인 채무 조정을 통해 회수를 되도록 진행하려 한다”며 “지난해 고정이하여신 관리에 따른 충당금 적립 등으로 인해 실적이 좋지 않았지만, 올해부터는 환입 등을 통해 개선될 전망이다”라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















