





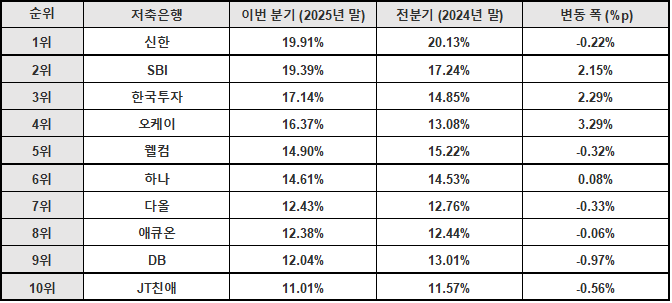
8일 한국금융신문이 각 사 통일경영공시보고서를 취합한 결과 지난해 자산규모 상위 10개사(SBI·OK·한국투자·웰컴·애큐온·다올·DB·신한·하나·JT친애)의 평균 BIS비율은 15.02%로 전년(14.48%) 대비 0.54%p 상승했다.
BIS비율은 위험가중자산 대비 자기자본 비율로, 자기자본을 위험가중자산으로 나눠 산출한다. 금융당국은 저축은행에 최소 7%(자산총액 1조원 이상은 8%) 이상을 요구하며, 이를 밑돌면 경영개선권고 등 적기시정조치가 부과된다. 다만 비율이 높다고 무조건 좋은 것은 아니다. 자본을 효율적으로 활용하지 않아 비율이 높게 나타나는 경우도 있기 때문이다.
저축은행 관계자는 “비율이 높을수록 무조건 좋은 것은 아니다”라며 “자본을 효율적으로 활용하지 않아 비율이 높은 경우도 있기 때문이다”라고 설명했다.
신한저축은행 1위 유지…OK저축은행 3.29%p 최대 폭 상승
전년에 이어 지난해도 BIS비율 1위는 신한저축은행이 차지했다. 신한저축은행의 지난해 말 BIS비율은 19.91%로 전년(20.13%)보다 0.22%p 하락했다.전년보다 소폭 하락한 이유는 위험가중자산이 자기자본보다 증가 폭이 컸기 때문이다. 자기자본이 6.20% 증가할 때 위험가중자산은 7.36% 늘었다.
그럼에도 BIS비율 1위를 유지하고 있는 것은 보증부대출의 비중이 커 위험가중자산이 낮은 영향이다. 이에 더해 다른 저축은행이 순손실을 기록하며 자본 관리에 난항을 겪는 것과 달리 꾸준하게 순익을 기록하며 자기자본이 증가해 비율이 지속 유지되는 경향도 있다.
신한저축은행 관계자는 “위험가중자산은 각 자산별로 가진 가중치가 다르다”며 “서민 대출인 햇살론과 사잇돌 대출은 위험가중치가 다른 자산보다 낮게 잡힌다”고 말했다.
관련기사
이어 ▲SBI저축은행 19.39% ▲한국투자저축은행 17.14% ▲OK저축은행 16.37% ▲웰컴저축은행 14.90% ▲하나저축은행 14.61% ▲다올저축은행 12.43% ▲애큐온저축은행 12.38% ▲DB저축은행 12.04% ▲JT친애 11.01%를 기록했다.
전년 대비 가장 많이 비율이 오른 곳은 OK저축은행이었다. OK저축은행은 지난해 말 16.37%를 기록하며 전년(13.08%) 대비 3.29%포인트 상승했다. 적극적인 상각·매각을 통해 위험가중자산을 줄인 결과다.
실제 지난해 OK저축은행의 위험가중자산은 11조2147억원으로 전년 동기(12조3099억원)보다 8.90% 줄었다. 같은 기간 기본자본과 보완자본도 각 1조5785억원·2572억원을 기록하며 전년(1조3839억원·2267억원)보다 14.06%·13.45% 증가했다.
저축은행 관계자는 “자기 자본 증가와 위험가중자산 감소를 통해 BIS비율을 관리한다”며 “다만 자기자본을 늘리는 것은 유상증자나 지속적인 순익 발생 등이 필요해 제한이 있다”고 말했다.
중소형사 BIS비율 흔들…상상인플러스저축은행 8% 최하위
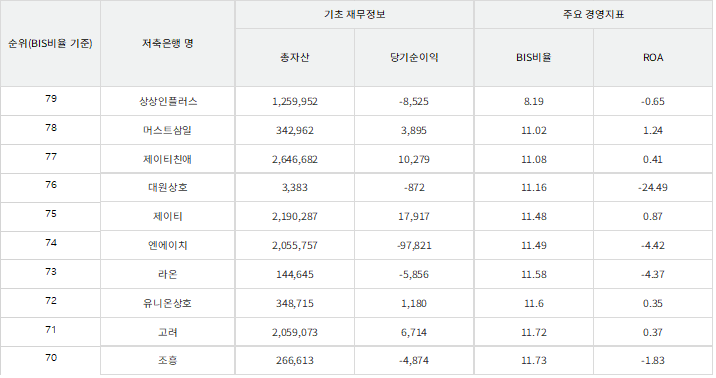
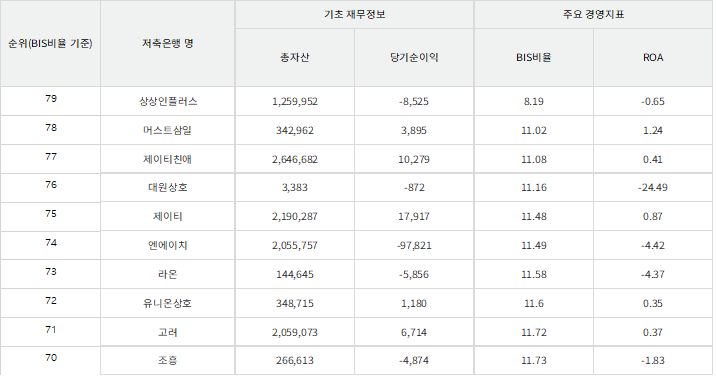
금융소비자 정보포털에 따르면 현재 11%를 밑도는 저축은행은 상상인플러스저축은행 한 곳이다.상상인플러스저축은행의 지난해 말 BIS비율 8.19%로 전년(8.87%)대비 0.68%p 감소했다. 2025년 말 총자산은 1조2600억원으로 전년(1조3357억원) 대비 5.67% 줄어든 것이다.
이는 이익잉여금 감소로 인한 기본자본 감소의 영향으로 풀이된다. 지난해 말 상상인플러스저축은행의 기본자본은 714억원으로 전년 말(850억원)대비 16% 감소했다. 같은 기간 위험가중자산은 1조1083억원으로 전년(1조1263억원)보다 1.60% 줄어들며 기본자본의 감소세가 더 가팔랐다.
반대로 자본보다 위험가중자산이 더 가파르게 증가해 BIS비율이 낮아지기도 했다. 이들은 대출자산 증대의 영향으로 위험가중자산 증가폭이 더 늘어난 것으로 풀이된다.
상상인플러스 다음으로 낮은 BIS비율을 기록한 곳은 머스트삼일저축은행이었다. 머스트삼일저축은행의 통일경영공시에 따른 BIS비율은 10.75%로 전년(11.02%)보다 0.27%p 낮아졌다.
이는 자기자본 증가에도 불구하고 위험가중자산이 더 가파르게 증가한 탓이다. 머스트삼일저축은행의 지난해 말 자기자본은 294억원으로 전년 대비 36억원 증가했지만, 위험가중자산은 같은 기간 2730억원을 기록하며 전년보다 391억원 증가했다.
JT친애저축은행이 머스트삼일저축은행 다음으로 BIS비율이 낮게 나타났다. JT친애저축은행은 지난해 말 자기자본이 2479억원으로 전년 대비 3.08% 성장했지만, 위험가중자산이 2조2513억원으로 8.27% 늘었다. 통일경영공시에 따른 지난해 말 BIS비율은 11.01%로 전년보다 0.56%p 낮아졌다.
저축은행의 BIS비율은 M&A(인수합병)에도 영향을 미친다.
원칙상 저축은행 인수합병은 인수의 경우 영업구역이 확대되는 3개 이상을 소유·지배할 수 없고 영업구역이 확대되는 합병은 불가능하기 때문이다.
다만 예외로 부실(우려), 그레이존 편입, 구조조정 촉진 필요 등의 사유가 있다면 수도권의 경우에도 영업구역 4개까지 확대할 수 있다.
그레이존은 지난해 3월 금융당국이 기준을 강화하면서 기존 자기자본비율 9%(자산총액 1조원 이상 10%) 미달에서 11%(자산총액 1조원 이상 12%) 미달로 상향됐다. 사실상 인수합병 대상이 될 수 있는 저축은행의 범위가 넓어진 셈이다. 7%(자산총액 1조원 이상 8%) 미만의 저축은행은 경영개선권고·요구 등 적기시정조치가 부과된다.
옥준석 한국금융신문 기자 okmoney@fntimes.com





















