





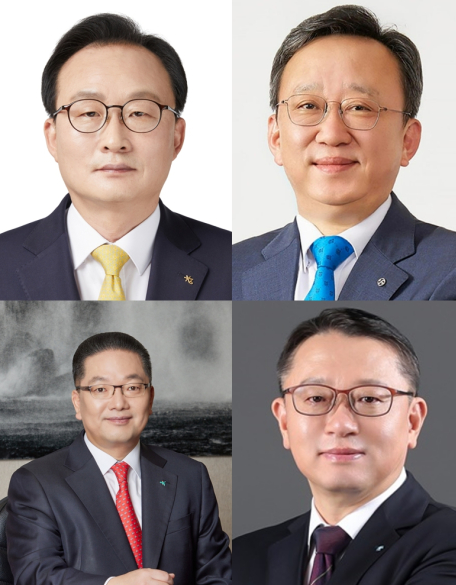
(시계방향)이환주 KB국민은행장, 정상혁 신한은행장, 이호성 하나은행장, 정진완 우리은행장 / 사진제공 = 각 사
대부분의 은행이 기업여신을 증가폭을 줄이는 대신 조달비용을 대폭 낮추는 전략으로 이자이익을 사수하기 위해 노력했고, 시중은행도 예외는 아니었다.
특히 우리은행의 경우 저원가성예금을 7% 이상 늘리고, 중소기업대출을 깎아내며 이자이익을 지켰지만 결국 당기순이익 방어에는 실패했다.
반면 하나은행은 자본효율성 관리 역량을 무기로 조달비용 감축보다 우량 여신 확보에 힘썼고, NIM과 순이익이 모두 개선되는 성과를 거뒀다.
밸류업 위해 리스크 큰 중기·소호대출 성장 조절
KB금융지주에 따르면 지난해 KB국민은행의 이자이익은 10조 6578억원으로, 전년도 대비 4.2% 증가했다. 반면 같은 기간 NIM은 1.74%로 0.04%p 감소했다.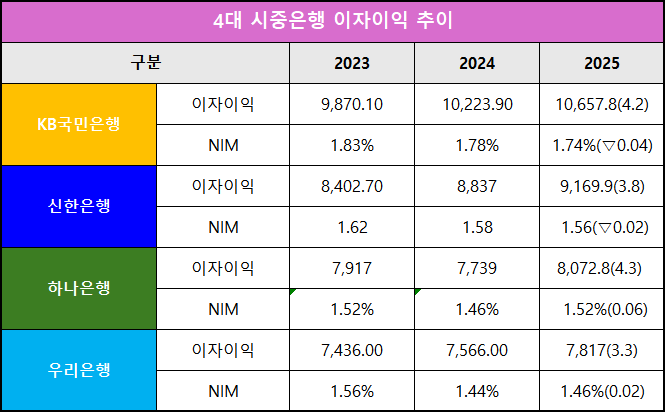

이자이익 성장과 NIM 상승이 비례하지 못한 원인은 무엇일까. 답은 NIM을 계산하는 공식에서 찾을 수 있다.
NIM을 구할 때에는 총자산을 분모에, 이자이익을 분자에 둔다. 즉 NIM이 감소했다는 것은 이자이익의 성장이 총자산 증가를 충분히 따라잡지 못했다는 의미다.
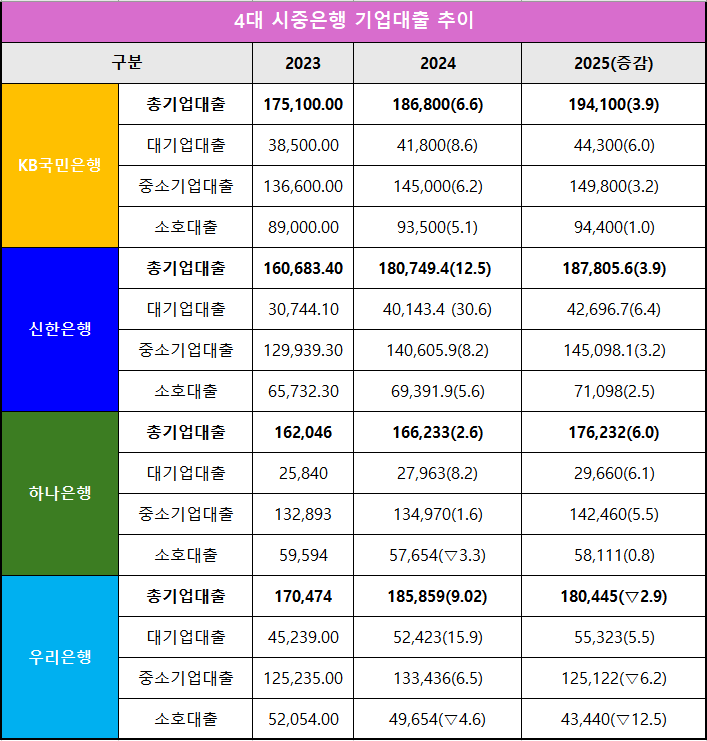
실제로 국민은행의 기업대출 성장률은 2024년 6.6%에서 지난해 3.9%로 감소했다.
구체적으로 보면 대기업대출 증가율은 8.6%에서 6%로 줄었고, 중소기업대출의 경우 6.2%에서 3.2%로 거의 반토막 났다.
2024년에는 전년도보다 5.1% 성장했던 소호대출은 지난해 1% 늘어나는 데 그쳤다.
주주환원 기준 지표 'CET1비율' 관리를 위한 자산 리밸런싱으로 이익이 크지만 리스크도 높은 중소기업대출과 소호대출 성장폭은 줄이고, 대기업대출 증가율은 상대적으로 높게 유지한 것이다.

국민·신한, NIM 방어 위해 이자비용 감축 '총력'
그러나 기업대출 규모가 줄면 이자수익도 감소하고, 이는 이자이익과 당기순이익 감소로 이어질 가능성이 크다.이를 막기 위해 국민은행이 사용한 방법은 조달비용 감축이다.
저원가성예금을 늘려 이자비용을 줄이는 것으로, 지난해 국민은행의 저원가성예금 증가율은 전년도의 약 2배인 6.5%를 기록했다.
반면 2024년 증가율이 10.5%에 달했던 저축성예금 성장률은 비용 절감을 위해 1.9%로 대폭 하락했다.
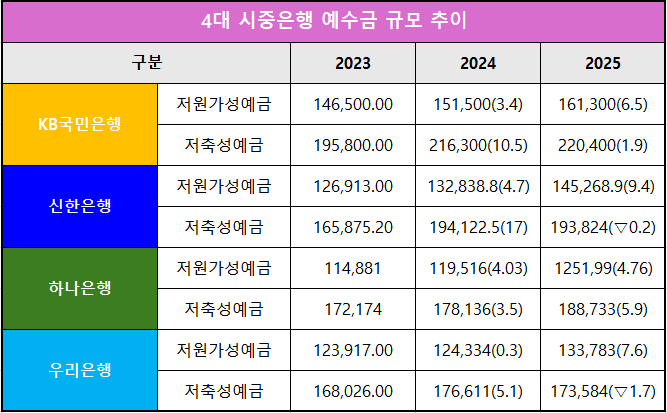

이자수익을 늘려 이자이익을 '개선'하는 것이 아닌, 이자비용을 줄여 이익을 '방어'하는 전략을 쓴 것이다.
이 같은 양상은 신한은행에서도 찾아볼 수 있다. 신한은행의 작년 이자이익은 전년도에 비해 3.8% 증가했는데, NIM은 0.02% 하락했다.
신한 역시 12.5%에 달했던 기업대출 성장률을 지난해 3.9%로 낮췄고, 대기업대출 증가율은 30.6%에서 6.4%로 급감했다.
중소기업대출 성장률 역시 8.2%에서 3.2%로 상당히 낮아졌으며 소호대출 증가율은 절반 이하로 줄었다.
대조적으로 조달비용 감축을 위해 저원가성예금 증가율은 같은 기간 4.7%에서 9.4%로 두 배가 됐고, 저축성예금은 0.2% 역성장했다.
다행인 점은 국민은행과 신한은행이 이 같은 이익 '방어' 전략을 통해 당기순이익 개선세를 지켜냈다는 점이다.
국민은행은 CIR(영업이익경비율) 절감과 비이자이익 개선에도 성공하면서 지난해 누적 순이익이 19% 가까이 성장했고, 신한은행도 같은 기간 2% 가량 증가했다.
하나銀 약진에 우리銀 '기업대출 명가' 타이틀 '위기'
문제는 우리은행이다.우리은행 역시 같은 전략을 펼쳤지만, 당기순이익 방어에 실패했다.
2024년 0.3%에 불과했던 저원가성예금 성장률을 7.5%까지 높였고, 같은 기간 5% 이상 증가했던 저축성예금은 1.7% 역성장하며 시중은행 중 조달비용 감소폭이 가장 컸을 것으로 추정되지만 결국 순이익은 15% 가까이 감소했다.
순이익 사수 실패의 주요 원인은 중소기업대출의 급감이다.
우리은행의 중소기업대출은 2024년 6.5% 증가했지만, 지난해 6.2% 역성장하며 2023년 말보다도 적은 125조 1220억원에 그쳤다.
규모가 큰 은행의 RWA를 줄여 그룹 CET1비율을 높이기 위해 무리하게 중소기업대출을 깎아낸 것이다.
이미 2024년 4.6% 줄였던 소호대출이 지난해 무려 12.5% 축소된 것은 우리은행이 RWA 감축과 CET1비율 상승에 집중했음을 보여준다.
4대 은행 중 유일하게 55조원이 넘는 대기업대출이 아직까지는 우리은행의 '기업금융 명가' 문패의 명분이 되고 있지만, 미래는 불투명하다.
지난해 중소기업대출을 크게 줄이면서 하나은행과의 총기업대출 규모 차이가 4000억원대로 좁혀졌기 때문이다.
실제로 하나은행의 지난해 기업금융 성장세는 은행권에서 가장 두드러졌다.
4대 은행 중 하나은행만이 지난해 총기업대출 증가율을 전년도보다 3.4%p 높은 6%까지 끌어올렸고, 특히 중소기업대출 성장률을 같은 기간 1.6%에서 5.5%로 대폭 높였다.
이에 더해 2024년에는 3.3% 줄였던 소호대출도 0.8% 늘리며 포용금융까지 챙긴 결과, 당기순이익은 11.7% 성장했다.
조달비용을 크게 절감한 것도 아니었다. 지난해 저원가성예금은 2024년과 같은 4%대 성장률을 유지했고, 오히려 저축성예금이 증가율을 3.5%에서 5.9%로 높이며 탄탄한 예금 기반을 마련했다.
적절한 기업대출금리 산정과 자본효율성 강화의 성과였다.
금융업계 관계자는 "정부의 생산적금융 대전환 기조로 우량 기업 여신 확보 경쟁이 더욱 치열해졌다는 점과 하나은행의 기업대출 확대 속도를 고려할 때, 올해가 우리은행의 미래를 결정지을 중요한 분기점이 될 것"이라고 전망했다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















