





이호성 하나은행장
 이호성기사 모아보기 행장이 이끄는 하나은행이 3분기 기업여신의 고른 성장과 분기 누적 기준 역대 최대 수준 비이자이익 달성에 힘입어 시장 전망을 상회하는 호실적을 거뒀다.
3분기 말까지 연간 누적 대출자산 성장률이 이미 당초 목표였던 명목GDP 수준을 조기 달성한 바, 4분기에는 생산적금융 대전환을 위한 기업대출 지원에 무게를 더한다는 방침이다.
고정이하여신 비율을 비롯한 건전성 지표가 소폭 악화됐지만, 80% 이상이 담보대출로 회수가 가능한 부분이라는 점에서 관리에는 문제가 없다는 입장을 보였다.

수수료이익 7.7%, 매매평가익 53.5% 급증…역대급 비이자이익 시현
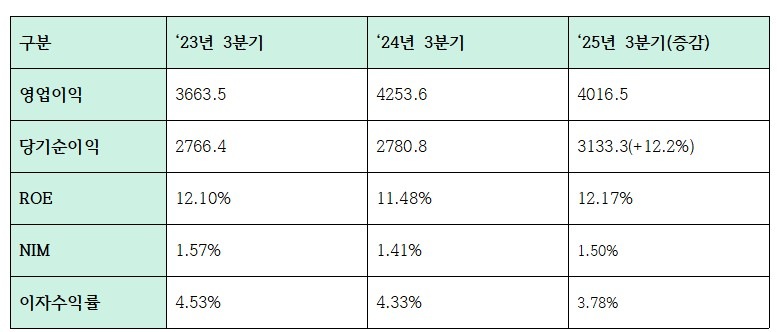
하나은행은 3분기 1조 482억원을 포함한 3분기 누적 연결 당기순이익 3조 1333억원을 시현했다. 이는 전년 동기 대비 12.7%(3,525억원) 증가한 수치다.
하나은행의 3분기 말 기준 총자산은 신탁자산 116조5035억원을 포함한 661조8876억원이었다.
ROE는 전년동기 12.48%에서 개선된 12.17%로 나타났으며, NIM도 1.41%에서 1.50%로 개선되는 등 전반적인 수익성 지표가 개선되는 모습을 보였다. 이자이익(5조9394억원)과 수수료이익(7836억원)을 합한 은행의 핵심이익은 6조 7230억원이었다.
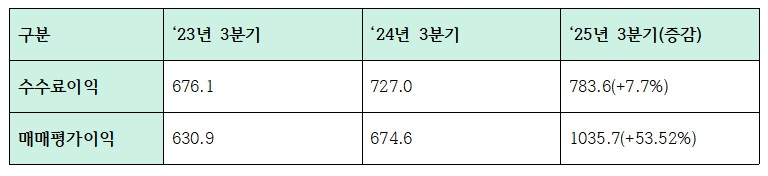

특히 비이자이익이 전년 동기 대비 43.4%(3198억원)나 증가한 1조 569억원으로 집계됐다. 매매평가이익이 전년대비 53.5%나 늘어난 1조357억원을 기록한 것이 주효했으며, 수수료이익도 전년대비 7.7% 늘어난 7836억원을 기록하며 3분기 누적 기준 역대 최대치를 달성했다.
하나은행은 이 같은 실적에 대해 “그룹의 생산적 금융 대전환 기조에 맞춰 우수 기술력을 보유한 벤처ㆍ중소ㆍ중견기업 지원을 통한 자산 성장과 함께 수출입ㆍ외국환ㆍ자산관리 등 은행 강점 사업의 상호 시너지가 발휘되면서 ▲IBㆍ외환ㆍ자산관리 수수료 증대 ▲트레이딩 실적 개선 ▲퇴직연금 적립금 은행권 최대 증가 등 견조한 영업력을 유지한 결과”라고 설명했다.
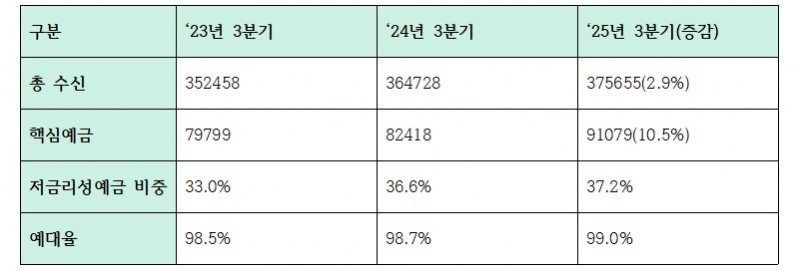

공공기관 주거래제휴 중심 보통예금 비중 증가, 저금리성예금 37.2%
하나은행의 말잔 기준 예수금 합계는 3분기 기준 375조6555억원으로 나타났다. 이는 전년동기 364조7280억원 대비 2.9%가량 늘어난 수치다.
이 중 저원가성수신에 해당하는 핵심예금은 91조790억원이었다. 전년동기 82조4180억원보다 10.5%나 늘어난 수치로, 이 기간 저금리성예금 비중은 37.2%까지 높아졌다. 저금리성예금이란 '저금리성예금'은 주로 연 0.1% 수준의 매우 낮은 금리를 제공하는 수시입출금이 자유로운 예금을 의미한다. 은행이 적은 비용으로 자금을 조달할 수 있어, 이 예금이 많아질수록 은행의 수익성(예대마진)이 개선되는 효과를 준다.
정영석 하나은행 CFO는 “조달 포트폴리오 관리 관점에서 보통예금 비중이 지금까지 많이 늘었고, 정기예금과 CD쪽은 줄었다”며, “보통예금 증가 비중을 보면 공공기관 주거래 제휴약정이 많이 늘었고, 그곳에서 사업비가 많이 유입되는 효과가 있었다”고 설명했다.
이어 “가계금융, 소호, 개인금융 등은 여러 결제성 자금 유치 마케팅을 하고 있다”고 전하는 한편, “4분기, 특히 12월 말에 해를 넘기는 자금조달 등 유동성 관리 차원에서 조달비용이 오르는 계절적 영향이 있으므로 4분기 전망은 쉽지 않을 것 같지만 잘 방어할 수 있도록 할 것”이라고 부연했다.
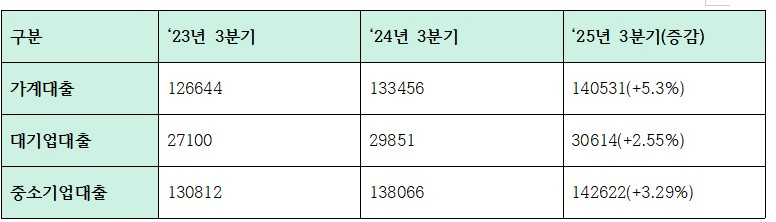

중소기업 대출 3.2%, 대기업대출 2.5% 증가…기업대출 성장세 견조
올해 3분기 기준 하나은행의 원화대출금 합계는 317조7220억원 규모로 나타났다. 이는 전년동기 305조1770억원 대비 4.1% 늘어난 수치다. 3분기 말까지 연간 누적으로는 5.1%의 대출자산 성장률을 기록했는데, 이는 당초 목표였던 명목GDP 수준의 대출 성장을 조기에 달성한 수치다.
가계대출은 6월말까지 체결된 주택매매계약이 시차를 두고 주담대 증가로 이어지면서 증가했다. 하나은행은 “가계대출 증가세가 둔화되고는 있으나, 4분기 생산적금융 전환을 위한 기업대출 지원은 지속될 것”이라고 설명했다. 생산적금융 전환 전략의 경우 우량자산 확보 및 수익기반 강화 기회로 활용할 계획이며, 기업가치 제고계획에도 만전 기한다는 방침이다.
기업여신은 177조1900억원으로 전년대비 3.1%, 가계여신은 140조5310억원으로 전년대비 5.3%가량 늘었다.
기업여신 중에서는 중소기업 대출이 대기업대출보다 크게 늘었다. 대기업대출이 29조8510억원에서 30조6140억원으로 2.5%가량 늘어나는 동안, SOHO를 비롯한 중소기업대출은 138조660억원에서 142조6220억원으로 3.29% 늘었다.
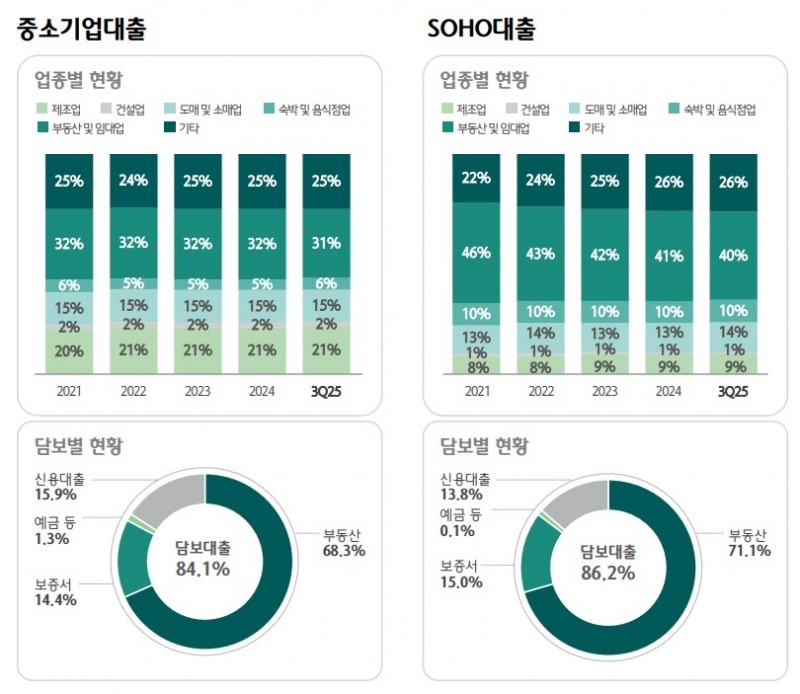

중소기업 대출을 부문별로 살펴보면 부동산 및 임대업 부문이 31%로 가장 많았고, 기타 부문이 25%, 제조업이 21%, 도매 및 소매업이 15%로 뒤를 이었다.
이 기간 하나은행의 NPL커버리지비율은 136.0%, 고정이하여신비율은 0.35%, 연체율은 0.36%로 나타났다. 전년동기 대비 일제히 악화된 모습이다.
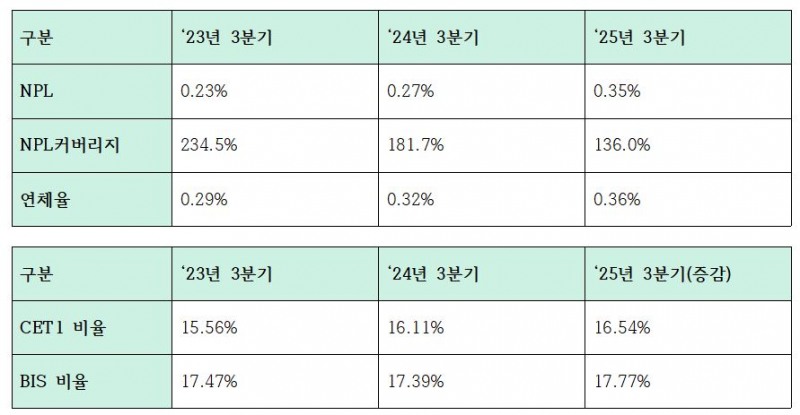

다만 중기대출 중 담보대출이 84.1%를 차지하고 있었으며, SOHO대출 역시 담보대출 비중이 86.2%로 높아 안전장치는 마련됐다는 평가가 나온다. 중기대출에서는 부동산담보가 68.3%로 가장 높은 비중을 차지했다. 이어 신용대출이 15.9%, 보증서대출이 14.4%로 나타났다. SOHO대출은 71.1%로 부동산 담보대출 비중이 더 높았다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















