





함영주 하나금융그룹 회장
 함영주기사 모아보기 회장이 이끄는 하나금융의 상반기 실적이 2분기 기준 사상 최대 수준으로 전망되는 가운데, 특히 수수료이익을 비롯한 비이자부문의 성장세가 두드러질 것으로 관측됐다.
당국이 권장하고 있는 기업가치 제고에 대해서도 보통주자본비율(CET1)의 완만한 상승세 속에서 시장 예상을 상회하는 주주환원 지표가 나올 것이라는 기대감이 커진 상태다.
투자업계 역시 자기자본이익률(ROE)에 비해 낮은 주가순자산비율(PBR)을 이유로, 향후 PRB이 추가적으로 상승할 것으로 점치며 주가의 활황을 점치고 있다.

환율 안정에 영업이익 17.3% 증가 전망…사상최대 실적 가시화
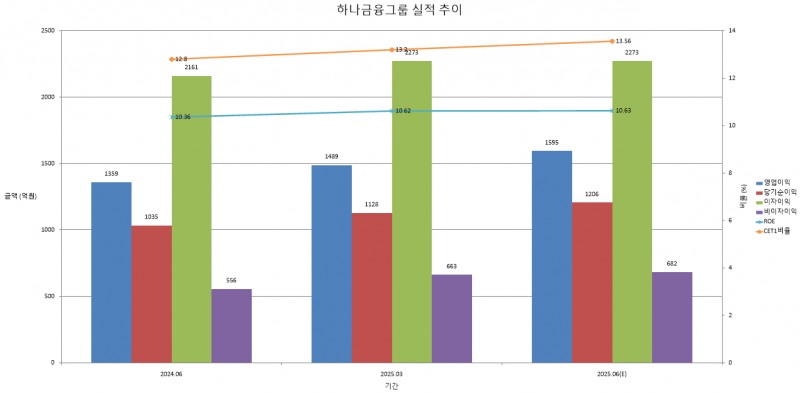
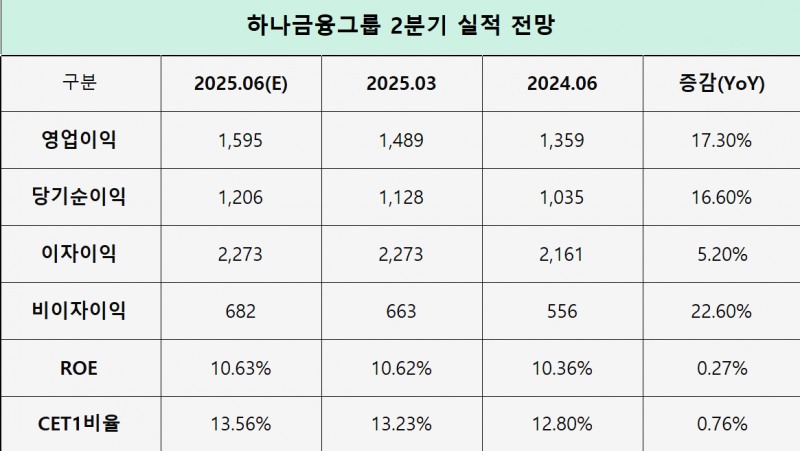
11일 금융정보업체 에프앤가이드 및 금융업계에 따르면 금융투자업계의 하나금융지주 2분기 당기순이익 추정치는 전년도 같은 기간보다 16.6% 오른 1조2060억원으로 전망됐다. 영업이익 전망치 역시 17.3% 오른 1조5950억원으로 나타났다.
이자이익이 전년대비 5.2% 증가한 2조2730억원을 기록하며 순이익을 견인한 것으로 분석된다.
비이자이익 부문도 높은 상승세로 이익 확대에 기여한 것으로 나타났다.
하나금융의 2분기 비이자이익은 전년도 5560억원에서 6820억원으로 22.6%나 증가할 것으로 예상된다.

기타 비이자이익 중에서도 특히 외환관련 이익에 대한 전망이 밝았다. 김은갑 키움증권 연구원은 2분기 컨센서스와 관련해 "환율 하락에 따른 외화환산이익 증가를 반영해 5.9% 상향 조정했고, 이는 시장 추정치인 1조800억원을 11.9% 웃도는 수준"이라고 설명했다.
11일 현재 원달러환율은 1374원대로, 1년 전인 1380원보다 약 6원가량 내려온 상태다. 지난해 계엄사태 당시에는 환율이 1470원대 중반까지 치솟으며 불안감을 키웠지만, 미국 금리인하로 인한 세계 투자자들의 달러화 덤핑 여파로 현재 안정권으로 내려온 상태다. 금융지주는 환율이 내리면 보유 중인 외화자산의 원화 환산 가치가 낮아지므로, RWA를 비롯한 자산건전성 지표에 긍정적인 영향을 받을 수 있다.
김 연구원은 “분기 1조원 이상의 연결순이익은 1년에 한번 정도 일회성 이익의 도움으로 달성하곤 했지만 2024년 3개 분기 연속으로 1조원의 이상의 연결순이익을 달성하여 한단계 높아진 이익창출력을 보였다”며, “이에 더해 2025년 2분기 1조2000억원으로 한단계 더 레벨업이 가능할 전망이며, 과거 외환은행 인수 시를 제외하면 실질적으로 사상 최대 실적이라 할 수 있다”고 부연했다.
4~6월 대출수요 급증, NIM 하락 불가피
다만 기준금리 인하에 따른 순이자마진(NIM) 하락은 특기할 부분이다. 하나금융의 NIM은 2024년 1분기 1.77%에서 올해 1분기 1.69%로 하락했다.
지난해 3분기 1.63%로 하락한 이후로는 2개 분기 연속으로 1.69%를 유지하고 있는데, 다가오는 2분기에는 3단계 스트레스DSR 시행을 앞두고 4~6월에 몰린 대출수요로 인해 NIM이 추가적으로 떨어질 가능성이 높게 점쳐지고 있다. 실제로 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 가계대출 잔액은 4월 4조5300억원, 5월 4조9900억원 증가한 데 이어, 6월에도 6조원 넘게 늘어난 것으로 나타났다.
한국신용평가 김경근 수석애널리스트는 보고서를 통해 “2024년 4분기부터 기준금리가 3.5%에서 2.5%로 네 차례 인하되었으며, 금리의 추가 하락 가능성이 있는 가운데, 활발한 대환대출 서비스 이용 등으로 금리 경쟁까지 심화되고 있어 예대금리차 축소는 당분간 지속될 것으로 판단한다”며 NIM의 상승이 어려울 것이라고 내다봤다.

밸류업 계획 이행…13.5%대 CET1, 주주환원 순항
환율의 하락은 하나금융의 CET1 비율 관리에 도움을 줄 것으로 관측됐다.
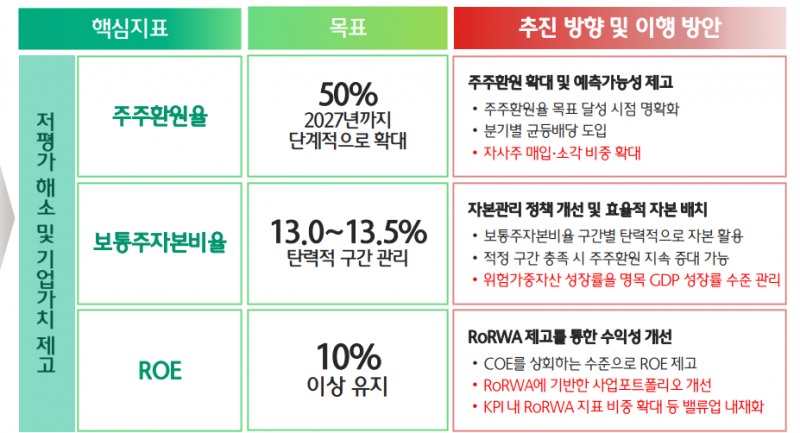
하나금융이 지난해 발표한 기업가치제고계획은 CET1 비율을 13.0~13.5% 구간에서 관리하는 내용이 담겼다. 이 구간 내에서는 탄력적인 자본활용이 가능해 단계적인 주주환원 확대가 가능하다는 계산이 깔렸다.
김은갑 키움증권 연구원은 “2분기 실적과 환율하락에 의한 자본비율 상승효과가 합쳐지면 보통주 자본비율은 1분기 대비 상승할 전망”이라고 짚었다.
금융업계에 따르면 하나금융의 2분기 CET1비율은 약 13.56%일 것으로 전망되고 있다. 이는 1년 전 12.80%와 비교하면 0.76%나 개선된 수치다. 전분기(13.23%)와 비교해도 상승세다.
다만 김 연구원은 “상반기 자기주식 매입 4000억원에 더해 2024년 4분기 계획했던 자기주식매입 1500억원 중 530억원이 실행되지 못해 2025년 1월 매입됐다”며, “자기주식 매입은 하반기 추가 실행될 것으로 보이며, 2025년 주주환원율은 42%로 전망하나 상승할 여지가 있다”고 진단했다. 하나금융은 하반기에 4000억원 규모의 자사주 매입·소각을 실시할 것으로 관측되고 있다.
하나금융의 2024년 말 BPS 기준 현재 PBR은 0.38배, 목표주가는 PBR 0.72배에 해당했다. 현재 PBR은 ROE 대비 낮은 수준으로 진단됐다. 이는 하나금융이 자본을 효율적으로 잘 활용하고 있음에도 불구하고 시장에서 낮게 평가받고 있다는 의미로 풀이된다. 여전히 하나금융의 주가에 상승 여력이 남아있다는 뜻이다.
올해 1분기 기준 하나금융의 ROE는 10.62%로 나타났다. 2분기 컨센서스는 이보다 소폭 오른 10.63%로 전망됐다.
하나금융그룹은 지난해 발표한 기업가치제고계획에서 “그룹 자본비용(COE)이 ROE를 상회하는 수준으로 상승하면서 최근 2년간 0 미만의 주식 스프레드를 기록 중”이라고 설명했다. 주식 스프레드가 0보다 높다는 것은 기업이 자본을 효율적으로 사용하며 산업 내 경쟁력을 높이고 있다는 의미로 해석된다.
하나금융은 “그룹의 COE 수준 감안 시 10% 이상의 ROE를 유지할 필요가 있다”며, “안정적인 수익 모델 및 사업 포트폴리오 구축, 지배구조 개선, 투자자 소통 강화 등을 통해 COE를 낮추는 노력을 할 것”이라고 설명했다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















