





이환주 KB국민은행장 / 사진제공 = KB국민은행
 이환주기사 모아보기 행장이 이끄는 KB국민은행이 기업금융 중심의 대출자산 확대와 비용 효율화를 바탕으로 올해 3분기 전년대비 두 자릿수 순이익 성장을 달성했다.
그러나 조달비용 상승과 대손충당금 부담으로 영업이익은 지난해 수준에 머물렀으며, 법인세 감소 효과를 제외한 경상 수익성은 상대적으로 부진한 흐름을 보였다.
특히 연초부터 주식시장으로의 자금 이동인 '머니무브'가 지속되면서 저원가성 예금 비중이 하락한 가운데, 은행이 이를 고비용 법인·기관예금으로 대체하면서 순이자마진(NIM)이 축소됐다. 국민은행은 4분기부터 기준금리 인상에 따른 대출금리 재산정 효과와 조달시장 안정화를 통해 수익성 개선을 모색한다는 방침이다.
순익 14.8% 성장했지만 세전이익은 1.9% 감소
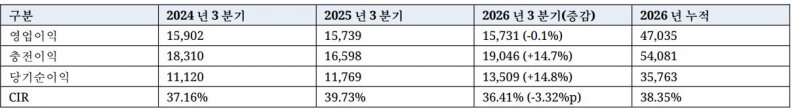
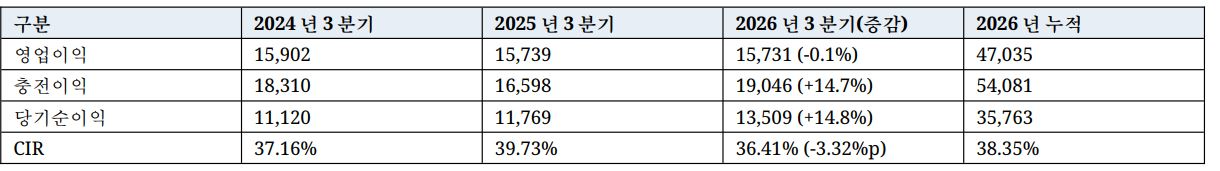
29일 KB금융그룹이 발표한 2026년 3분기 경영실적에 따르면 KB국민은행의 3분기 당기순이익은 1조3509억원으로 지난해 같은 기간 1조1769억원보다 14.8% 증가했다. 같은 기간 3분기 누적 순이익은 3조5763억원으로 전년 동기 대비 6.3% 늘었다.
국민은행의 3분기 총영업이익은 2조9950억원으로 전년 동기 2조7541억원보다 8.7% 증가했다. 일반관리비는 1조943억원에서 1조904억원으로 0.4% 감소하며 비용 관리에도 성과를 냈다. 이에 따라 충당금적립전영업이익은 1조6598억원에서 1조9046억원으로 14.7% 확대됐다.
비용효율성을 나타내는 영업이익경비율(CIR) 역시 39.73%에서 36.41%로 3.32%p 개선됐다.
그러나 신용손실충당금전입액이 지난해 3분기 859억원에서 올해 3315억원으로 약 3.9배 증가하면서 영업이익은 1조5739억원에서 1조5731억원으로 0.1% 감소하는 결과가 나타났다.
관련기사
이종민 국민은행 부행장은 이날 실적 컨퍼런스콜에서 "인도네시아 중간지주회사는 은행과 증권, 손해보험, 캐피탈 등 6개 자회사를 보유하는 구조로 출범할 계획"이라며 "양도 시점에서 양도가액에 따라 법인세 조정이 한 번 더 있을 것으로 본다"고 설명했다.
기업대출 5.9% 성장…대기업 중심으로 여신 재편


국민은행의 이자이익 성장은 기업여신을 중심으로 한 대출자산 확대가 견인했다.
올해 3분기 순이자이익은 2조8370억원으로 지난해 같은 기간 2조6831억원보다 5.7% 증가했다. NIM이 전년 동기 대비 2bp 하락했음에도 대출자산의 외형 성장으로 이자이익을 확대했다.
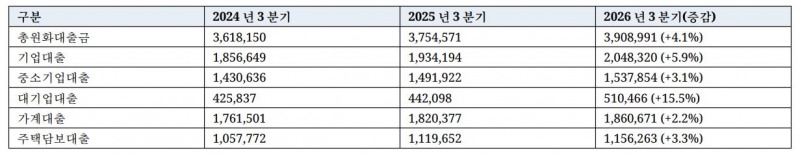
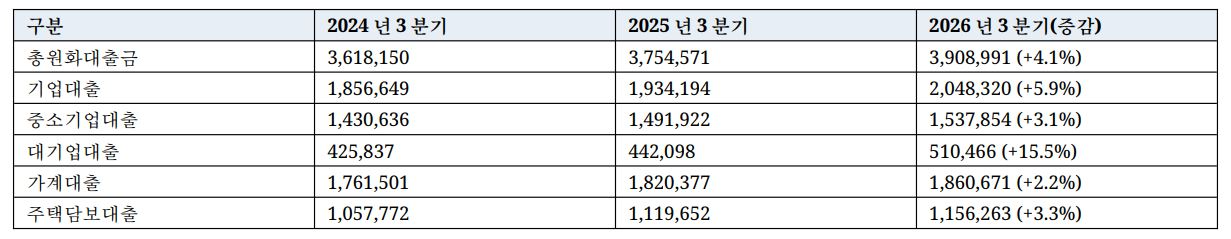
9월 말 원화대출금 잔액은 390조8991억원으로 지난해 같은 기간 375조4571억원보다 4.1% 증가했다.
이 가운데 기업대출은 193조4194억원에서 204조8320억원으로 5.9% 증가해 전체 대출자산의 성장을 주도했다. 반면 가계대출은 182조377억원에서 186조671억원으로 2.2% 증가하는 데 그쳤다.
기업대출 비중은 지난해 9월 말 51.5%에서 올해 52.4%로 확대됐다. 특히 대기업대출은 44조2098억원에서 51조466억원으로 15.5% 급증했다. 중소기업대출도 149조1922억원에서 153조7854억원으로 3.1% 증가했으나, 개인사업자(SOHO) 대출은 94조6904억원에서 94조6171억원으로 소폭 감소했다.
이는 가계대출 규제 속에서 기업금융이 새로운 성장축으로 자리 잡고 있지만, 기업대출 내부에서도 대기업과 개인사업자 간 성장 격차가 커지고 있음을 보여주는 대목이다.
머니무브에 저원가성수신 비중 하락…4분기 NIM 반등 모색
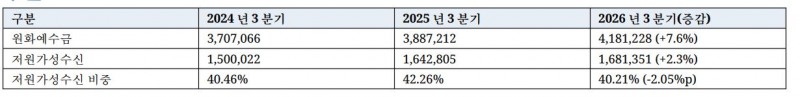
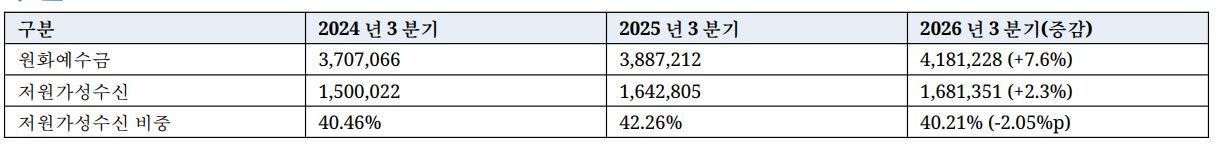
대출자산의 성장에도 국민은행의 NIM은 지난해 3분기 1.74%에서 올해 1.72%로 2bp 하락했다.
주요 원인으로는 저원가성 예금의 이탈과 이에 따른 조달비용 상승이 꼽힌다.
국민은행의 9월 말 원화예수금은 418조1228억원으로 전년 동기 388조7212억원보다 7.6% 증가했다. 그러나 저원가성수신은 같은 기간 164조2805억원에서 168조1351억원으로 2.3% 늘어나는 데 그쳤다.
전체 원화예수금에서 저원가성수신이 차지하는 비중은 42.26%에서 40.21%로 2.05%p 하락했다. 수신 규모는 늘었지만 상대적으로 금리가 높은 예금에 대한 의존도가 확대되면서 이자비용 부담이 커진 것이다.
타행과 마찬가지로 상반기 증시로의 머니무브 과정에서 개인자금이 이탈했고, 이를 기업 및 기관영업으로 보충하는 과정에서 경쟁이 과열돼 하방압력으로 작용했다는 분석도 나온다.
서기원 국민은행 CFO는 이날 컨퍼런스콜에서 "핵심예금이 머니무브 여파로 돌아오지 않고 있는데 이 부분이 숙제"라며 "머니무브에 따른 개인예금 이탈을 기관이나 법인 정기예금으로 조달하면서 부담이 확대됐다"고 설명했다.
이어 "기업금융 중심의 포트폴리오 전환 과정에서 스프레드가 축소된 점도 영향을 미쳤다"며 "시장금리 상승 등 여러 요인에도 NIM 하락폭을 2bp 수준으로 방어한 것은 선방한 것으로 평가한다"고 덧붙였다.
국민은행은 4분기 NIM 반등을 위해 저원가성 예금 확보와 조달비용 관리에 집중할 계획이다.
서 CFO는 "4분기에는 은행채와 시장금리 상승이 자산 측면에 반영될 것으로 전망한다"면서도 "만기가 도래하는 자금이 많아 조달 부담을 어떻게 관리할지가 중요하다"고 강조했다.
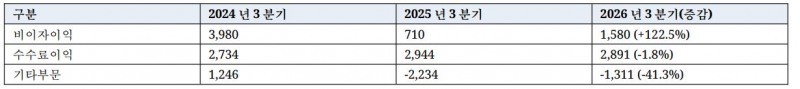
같은 기간 비이자 부문에서는 수수료이익 감소에도 기타영업손익이 개선되면서 전체 이익이 증가했다.
국민은행의 3분기 순수수료이익은 2891억원으로 전년 동기 2944억원보다 1.8% 감소했다. 반면 기타영업손익은 2234억원 손실에서 1311억원 손실로 적자 규모가 축소됐다. 이에 따라 수수료이익과 기타영업손익을 합산한 비이자이익은 710억원에서 1580억원으로 122.5% 증가했다.
건전성 개선세 뚜렷…CET1 15.34%로 소폭 하락
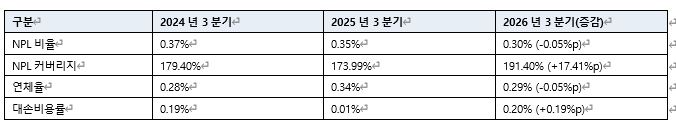
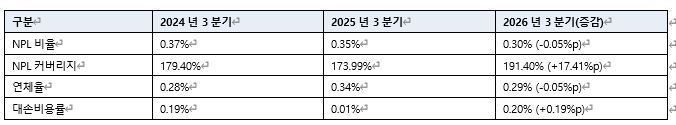
자산건전성 지표는 전년 동기보다 개선됐다.
국민은행의 9월 말 연체율은 0.29%로 지난해 같은 기간 0.34%보다 0.05%p 하락했다. 고정이하여신(NPL)비율 역시 0.35%에서 0.30%로 개선됐다.
특히 중소기업대출 연체율은 0.54%에서 0.41%로 0.13%p 낮아졌다. 가계대출 연체율도 0.28%에서 0.27%로 소폭 하락했다.
손실흡수력을 나타내는 NPL커버리지비율은 173.99%에서 191.40%로 17.41%p 상승했다.
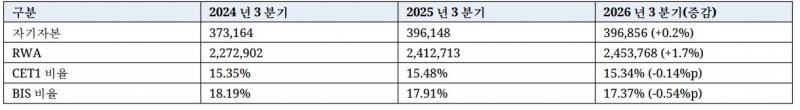
반대로 자본적정성 지표는 전년 동기보다 다소 하락했다. 국민은행의 9월 말 보통주자본(CET1)비율은 15.34%로 지난해 같은 기간 15.48%보다 0.14%p 낮아졌다. BIS총자본비율도 17.91%에서 17.37%로 0.54%p 하락했다.
같은 기간 자기자본은 39조6148억원에서 39조6856억원으로 0.2% 증가하는 데 그쳤지만, 위험가중자산(RWA)은 241조2713억원에서 245조3768억원으로 1.7% 늘었다.
이는 대출자산 확대에 따른 위험가중자산 증가와 자본확충 속도 사이의 차이가 자본비율 하락에 영향을 미친 것으로 해석된다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















