





소비도 좋지만 용돈 정도 금액이라면 저축보험으로 재테크를 시작할 수도 있다. DGB생명, KDB생명은 5년 이상 납입한다는 컨셉에서 벗어난 1년, 2년 단기 저축보험을 내놓아 눈길을 끈다.
KDB생명 ‘(무)챌린지 미니저축보험’ 7% 제공
10월 1일부터 판매되는 KDB생명 ‘(무)챌린지 미니저축보험’은 1년 만기로 만기까지 유지 시, 적립 이율이 두 배가 되어 최고 연 7.0% 확정 이율을 지급한다.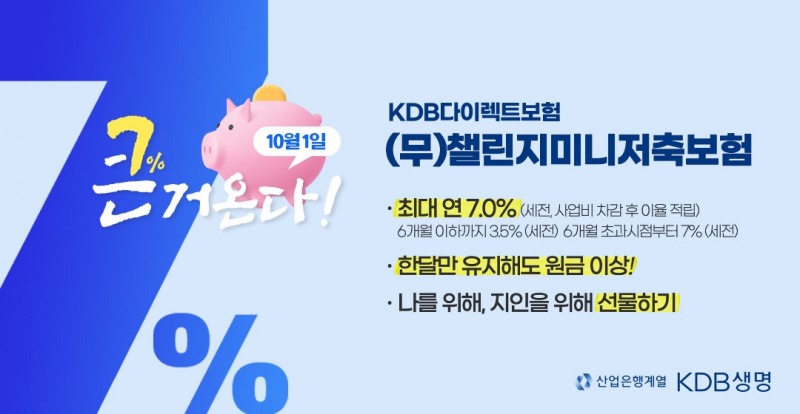
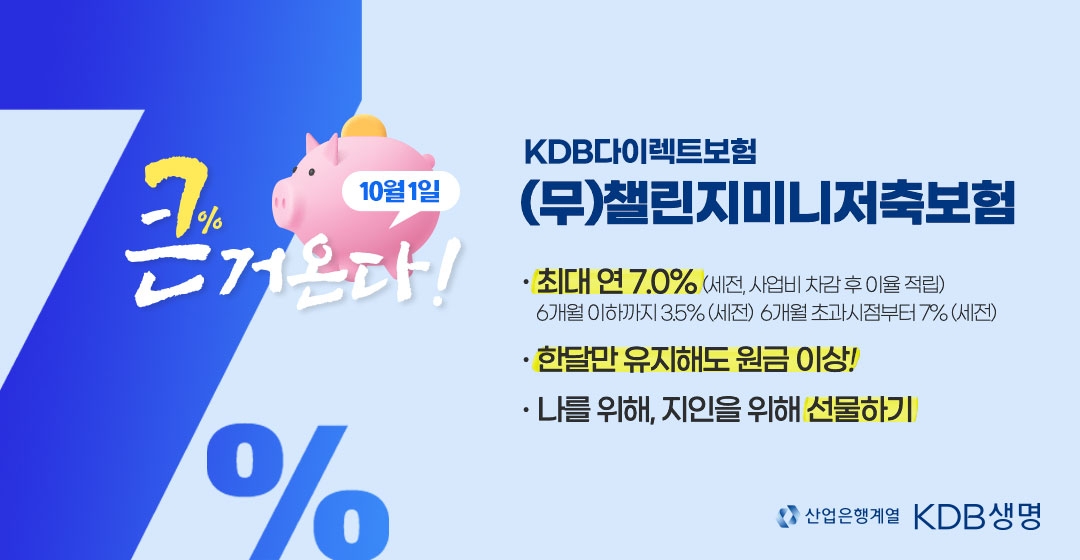
계약 후 6개월 초과 시점부터는 연복리 7% 확정 이율, 6개월 이하까지는 연복리 3.5% 확정 이율을 제공한다.
계약을 한 달 이상만 유지해도 사업비 차감 후 이율부리로 원금 이상 해약 환급금을 보장한다. 만기 수익자를 본인은 물론 가족으로도 정할 수 있다.
1년 만기 상품이며 기본 보험료는 월 1만원 이상 20만원 이하, 가입 나이는 20세부터 60세다.
KB생명은 ‘(무)챌린지 미니저축보험’이 자금 사정이 여유롭지 않은 사회 초년생 또는 2030세대가 비교적 적은 금액으로 목돈 마련의 수단으로 활용할 수 있도록 설계됐다고 설명했다.
가입자를 대상으로 10월 1일부터 13일까지 가입 이벤트를 진행한다.
관련기사
KDB다이렉트 인스타그램 계정 팔로우 하고, KDB다이렉트 홍보 영상을 다운로드하여 해당 영상을 자신의 카카오톡 ‘펑’에 업로드한 후 캡쳐 이미지를 KDB다이렉트 인스타그램 DM으로 보내면 참여한 고객 중 30명을 추첨해 스타벅스 아메리카노를 제공한다.
이 상품은 설계사를 거치지 않고 KDB다이렉트 홈페이지에서 가입할 수 있다.
KDB생명 관계자는 “시중 은행의 1년 만기 적금 상품은 높은 우대 금리를 받는 조건이 까다로운데 비해 (무)챌린지 미니저축보험은 조건 없이 최대 7%의 이자를 제공하고, ‘보험 선물하기’ 기능을 활용해 가족과 지인을 위한 단기 목적자금 마련이 가능하다”라고 밝혔다.
2년 만기·카드납 가능한 DGB생명 실적플러스저축보험
DGB생명 '실적플러스 저축보험'은 2년 만기 저축보험 상품으로 이자보다 저축습관을 기르고 싶을 때 유용하다. 확정금리는 2.5%로 고금리는 아니지만 BC카드, 삼성카드로 보험료를 납부할 수 있다.
가입 나이는 만19~64세이며 납입 보험료는 최대 30만원까지 낼 수 있다. 2년 만기 시 환급률은 100.3% 가량이다. 만 40세 남자가 월 30만원을 2년간 납부했다면 2년 간 납부한 보험료는 720만원, 해약환급률은 100.3%로 해약환급금은 약 721만8298원이다.
이 상품은 DGB생명 홈페이지와 연동된 페이지에서 가입할 수 있는 디지털 채널에서 바로 가입할 수 있다. 별도의 앱 설치를 하지 않아도 홈페이지에서 가입이 가능하다.
모집수수료, 해약공제비용은 없으며 보험관계비용으로 수수료가 2.306%~2.307% 부과된다.
5% 한화생명 디딤돌저축보험 다이렉트 가입 가능
한화생명은 지난 8월 2030세대 청년들의 경제적 안정과 미래 자립기반 마련에 힘을 보태고자 출시한 '2030 목돈마련 디딤돌저축보험'을 18일부터 온라인 다이렉트보험 채널에서 가입할 수 있다고 17일 밝혔다.(2023.09.17.)./사진제공=한화생명
이미지 확대보기
'2030 목돈마련 디딤돌저축보험'은 5년간 연 5% 확정금리를 제공하는 저축보험이다.
가입대상은 만 19세~39세, 총 급여액 7000만원 이하, 종합소득금액 6000만원 이하면 누구나 가입 가능하다. 월보험료 10만원 ~ 50만원까지 가능하고, 추가 납입을 통해 매월 최대 75만원까지 납입할 수 있다.
5년 만기시점의 환급률은 110% 내외 수준으로, 월 보험료 75만원 납입시 약 5000만원의 목돈을 마련할 수 있다. 총 납입보험료가 4500만원임을 감안할 때, 연 100만원 가량의 수익(총 500만원)을 얻을 수 있는 셈이다.
보험가입 후 결혼 시 0.5%, 자녀 1인 출산 시 0.5%, 추가로 자녀 1인 출산 시 1%로 최대 2%의 보너스를 지급한다. ‘장애인, 저소득 한부모가정, 차상위 다문화가정’ 등 취약계층에게는 ‘상생할인’을 적용해, 월 보험료의 1%(최대 5000원)까지 할인해 준다.
한화생명 온라인 다이렉트보험 채널 온슈어에서 바로 가입이 가능하다. 9월 중 온슈어에서 디딤돌저축보험을 가입하면 ‘네이버페이 포인트 상품권’을 최대 3만 포인트까지 지급하는 경품 이벤트도 진행하고 있다.
저축보험을 가입할 때는 사업비가 부과된다는 점을 유의해야 한다.
저축보험 가입 시 계약자가 납입한 보험료 전액이 적용금리로 적립되는 것이 아니라, 보장 보험료와 사업비를 공제한 나머지 금액이 적립되고 만기 또는 해약할 경우 적용금리보다 적게 부리되어 지급된다. 저축보험은 금리가 높더라도 사업비를 부과해 제시된 금리만큼 이자를 받지 못할 수도 있다.
전하경 기자 ceciplus7@fntimes.com





















