






연간 연금수령액을 1200만원 이하로 관리해야 보다 낮은 세율로 과세된다. 또한 연금소득세는 연금수령시 가입자의 나이가 많을수록 세율이 낮아져 55세 이후에도 소득 여력이 있다면 가능한 연금수령 개시 시점을 늦춰야 절세할 수 있다.
금융감독원은 국민들이 일상적인 금융거래과정에서 알아두면 유익한 실용금융정보(금융꿀팁) 200가지를 선정해 안내하고 있다. 금감원은 16일 140번째 금융꿀팁으로 ‘연금수령시 알아두어야 할 사항’에 대해 설명했다.
본인이 납입한 퇴직연금 및 연금저축에서 세액공제를 받은 금액과 그 운용수익 등을 재원으로 받는 연금소득에 대해서는 다른 소득과 합산해 과세되는 종합과세(6.6%~49.5%) 또는 연금소득에 대해서만 별도의 세율로 과세되는 분리과세를 선택할 수 있다.
다만 분리과세 세율은 연간 연금수령액 규모에 따라 달라지는데 연간 연금수령액이 1200만원을 초과하면 연금수령액 전액에 대해 16.5%, 1200만원 이하이면 3.3%~5.5%로 1200만원 이하일 때가 보다 낮은 세율로 과세된다.
따라서 저율의 연금소득세로 분리과세가 가능하도록 연금수령기간 등을 조정해 연간 연금수령액이 1200만원을 초과하지 않도록 관리하는 것이 일반적으로 세제상 유리하다.
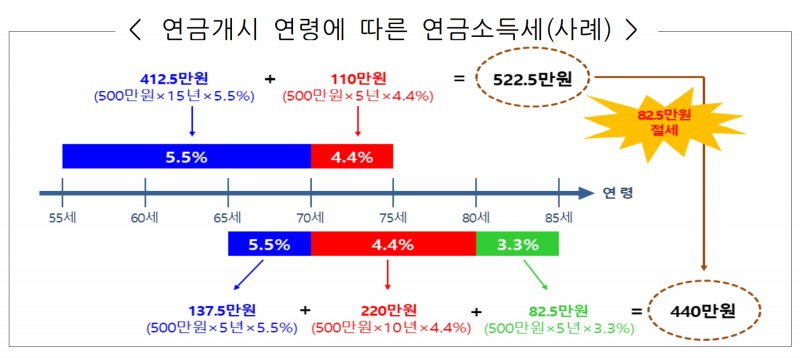
또한 소득세법상 연금소득세는 연금수령시 가입자의 나이가 많을수록 세율이 낮아지게 되어 연금수령시 나이가 55세 이상~70세 미만이면 5.5%, 70세 이상~80세 미만이면 4.4%, 80세 이상이면 3.3%의 연금소득세가 부과된다.
예시로 매년 500만원씩 20년간 연금을 수령한다면 연금개시 연령이 55세인 경우 연금소득세는 522만5000원이지만 65세인 경우에는 연금소득세가 440만원으로 산출된다. 연금수령 개시 시점을 늦추는 것만으로도 82만5000원을 절세할 수 있는 셈이다.
관련기사
금감원은 “만 55세가 도달했다고 하더라도 일을 계속할 수 있는 등 경제적 여력이 있다면 가능한 연금수령 개시 시점을 늦추는 것을 고려할 필요가 있다”라고 밝혔다.
개인형IRP의 자산관리계약은 크게 보험계약이나 신탁계약으로 구분되는 가운데 자신의 투자 성향·연금수령 선호형태를 고려해 그에 적합한 계약 방식을 선택하는 것이 바람직하다. 연금지급 개시 이후에도 자신이 직접 적립금을 운용하고 싶은 경우 신탁계약을 선택해야 한다.
보험계약과 신탁계약은 연금지급 개시 이후 자산운용과 연금수령 방법 등에서 차이가 있다. 보험계약의 경우 연금지급 개시 이후에는 보험사가 매월 공시하는 이율로 자산이 운용돼 가입자가 직접 적립금을 운용할 수 없지만 신탁계약은 연금지급 개시 이후에도 자신이 원하는 금융상품으로 직접 적립금을 운용하면서 연금을 지급받을 수 있다.
연금을 생존기간 동안 종신 수령하고 싶은 경우에는 생명보험회사의 보험계약을 선택해야 한다. 개인형IRP 가입시에는 보험계약과 신탁계약의 특성 및 차이점을 이해하고 자신의 투자 성향·연금수령 선호형태에 맞는 자산관리계약을 체결할 필요가 있다.
또한 연금계좌에서 세액공제를 받지 않은 본인부담금은 연금수령시 과세되지 않아 세액공제를 받지 않았다는 입증서류를 금융회사에 제출해야 한다.
가입자가 매년 연금계좌에 납입할 수 있는 최대 금액은 1800만원이지만 세액공제 한도는 연간 700만원에 불과하므로 세액공제 한도를 초과해 납입한 자금은 세액공제 혜택을 받지 못하게 된다. 세액공제를 받지 못한 금액은 납입시 세제혜택을 받지 않아 연금수령 등 자금인출시에도 세금이 부과되지 않는다.
다만 여러 금융회사에 연금계좌가 분산되어 있는 경우에는 개별 금융회사가 공제받지 않은 금액을 직접 확인할 방법이 없어 별도 확인서류가 없을 때에는 연금지급액 전액을 공제받은 금액으로 간주해 연금소득세를 원천징수할 수도 있다.
가입자는 세액공제를 받지 않은 금액을 입증하기 위해 국세청의 ‘연금보험료 등 소득·세액공제확인서’를 발급받아 연금계좌 가입 금융회사에 제출할 필요가 있으며 이는 관할 지방세무서 또는 국세청 홈택스에서 발급이 가능하다.
김경찬 기자 kkch@fntimes.com





















