





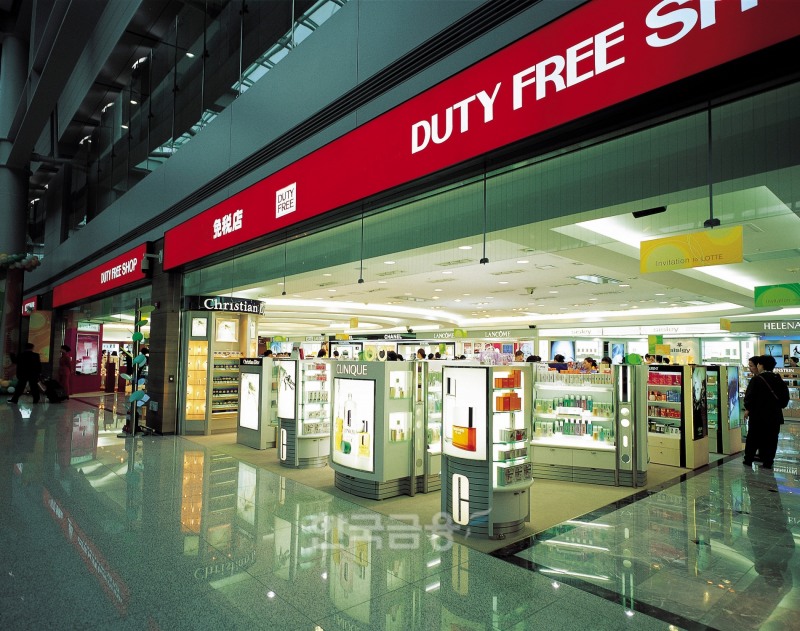
조상훈 신한투자증권(대표 이영창‧김상태) 기업분석부 연구위원은 14일 ‘면세산업 잃어버린 3년을 찾아서’ 보고서를 통해 면세 사업의 점진적인 실적 회복이 이뤄질 것이라 진단했다./사진=통로이미지 주식회사(대표이사 이철집)
이미지 확대보기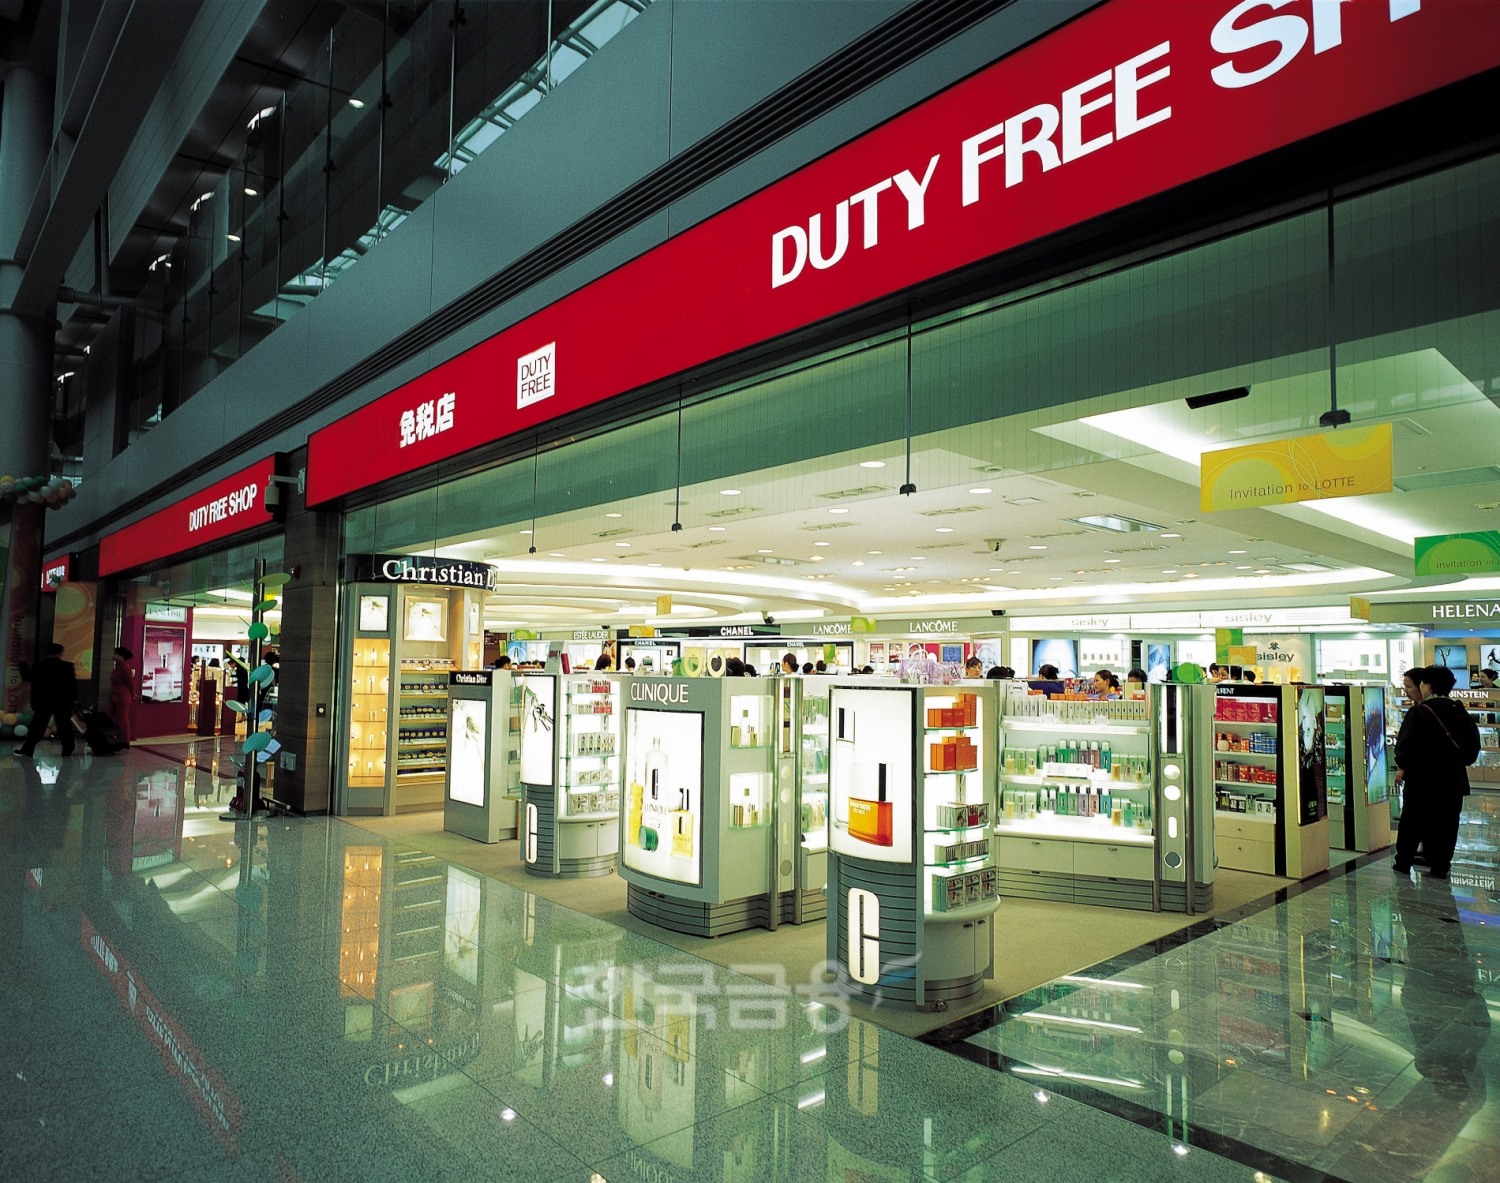
 이부진기사 모아보기)를 ‘최선호주’(Top-pick)로 꼽았다.
신종 코로나바이러스 감염증(코로나19) 확산이 소강 국면에 접어들면서 해외여행 수요가 회복되고 있고, 내국인 면세점 구매 한도 폐지 및 공항 면세점 임차료 감면 등 정부 지원책이 이어지고 있기 때문이다. 다만, 매출 의존도가 높은 중국이 ‘제로(0) 코로나’ 정책을 유지한다는 점은 부담 요소다.
조상훈 신한투자증권 기업분석부 연구위원은 14일 ‘면세산업 잃어버린 3년을 찾아서’ 보고서를 통해 ▲호텔신라 9만5000원(신규 제시) ▲신세계 35만원(유지) ▲현대백화점(대표 정지선닫기
 정지선기사 모아보기·장호진·김형종) 8만6000원(하향) 등 면세 사업을 하고 있는 국내 주요 기업 세 곳에 대한 목표주가를 내놨다.
한국거래소(이사장 손병두닫기
 손병두기사 모아보기)에 의하면, 17일 오후 2시 42분 현재 호텔신라는 전 거래일보다 1.08%(800원) 떨어진 7만3500원에 거래 중이다. 같은 시각 신세계와 현대백화점도 각각 1.73%, 0.74% 하락하고 있다.
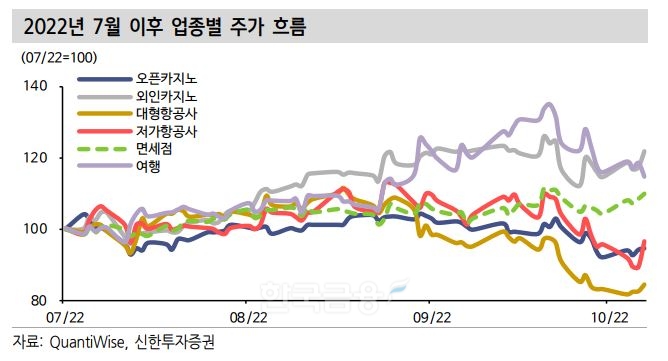
조 연구위원은 면세 업종 주가가 현재는 제자리걸음을 걷고 있지만, 해외여행 수요가 높아지며 상승 곡선을 그릴 것이라 내다봤다. 면세 업종 주가가 오르지 않았던 이유론 글로벌 여행 재개에 대한 기대감보다는 경쟁 심화와 임차료 부담에 대한 우려가 과도하게 반영됐다고 분석했다.
그는 “현재 외국인 관광객 입국보다는 내국인 출국 수요가 면세 업황을 견인 중”이라며 “지난 3월부터 각종 입국 규제가 완화됨에 따라 내국인 출국 수요는 점진적으로 개선되고 있다”고 설명했다.
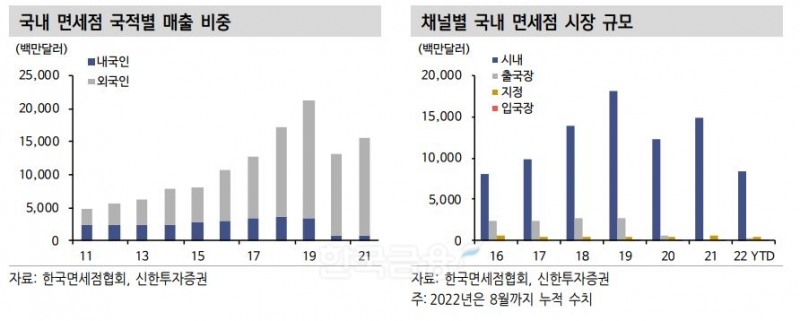
그러면서 “인천공항 이용객 수는 2019년 대비 약 30% 수준(8월 기준)으로 회복됐다”며 “이 밖에도 내국인 구매 한도 폐지, 면세 한도 상향 역시 긍정적 이벤트(Event·사건)”라고 덧붙였다. 내국인 관광객은 화장품 향수 구매 비중이 높아 매출 이익률이 높고, 모객을 위한 알선수수료가 적어 수익성이 높은 특징이 있다.

그는 “면세 사업 수익 구조에 영향을 미치는 요소로는 △협상력과 상품 판매 능력을 바탕으로 한 규모의 경제(생산량이 늘어남에 따라 평균 비용이 줄어드는 현상) △공항점 임차료 부담 △모객을 위한 알선 수수료 등을 꼽을 수 있다”며 “향후 면세산업의 수익성 회복을 위한 전제 조건은 인바운드 관광객과 알선 수수료 지급이 필요 없는 개별 관광객 회복”이라고 말했다. 이어 “개별 관광객이 공항이 아닌 시내 면세점으로 집중될 경우, 면세업체들의 수익성은 급격하게 회복될 가능성이 크다”고 전망했다.
이에 조상훈 연구위원은 단기적으론 신세계, 장기적으론 호텔신라에 관심을 가져야 한다고 조언했다.
조 연구위원은 “중국의 ‘제로 코로나’ 정책이 장기화하면서 단기적으로 실적 반등은 쉽지 않지만, 이미 방향성은 명확하다”며 “내년엔 글로벌(Global·전 세계) 여행이 더욱 활성화해 유통 업태 내에서 가장 높은 수혜를 누릴 업종이라 판단한다”고 전했다. 지나간 실적 부진보다 다가올 회복에 대한 기대감이 필요하단 제언이다.
그는 “현재는 중국 수요 위주로 면세 사업이 회복되고 있어, 단기적으론 공항점 내 영업면적이 가장 넓은 신세계를 최선호주로 추천한다”며 “인천국제공항공사(대표 김경욱) 재입찰 이슈(Issue·문제)와 임차료 부담에 대한 우려가 존재하지만, 업계 전반적으로 적자 경영을 감수한 입찰 경쟁은 지양하고 있는 데다가 공항점 사업권도 내년에 종료돼 협상력에서 우위에 있다”고 말했다.
장기적으론 호텔신라를 주목해야 한다고 했다. 호텔신라는 오랜 업력을 바탕으로 글로벌 브랜드와의 협상력에서 우위에 있고, 해외 사업에서도 큰 두각을 나타내고 있단 설명이다.
보고서에 따르면, 호텔신라의 내년 매출액은 지난해 대비 19.3% 증가한 5조7367억원, 영업이익은 103.2% 오른 2564억원이 점쳐진다. 특히 면세 사업은 글로벌 여행 재개에 따른 수혜를 누리면서 영업이익이 1820억원을 거둘 것이라 관측된다. 이는 지난해 대비 195.0% 높아진 수준이다.
같은 기간 호텔과 레저(Leisure·여가) 사업은 높은 객실점유율(OCC·Occupancy) 및 일일 평균 객실 가격(ADR·Average Daily Room rate) 효과가 지속되면서 15.5% 늘어난 756억원의 영업이익이 추정된다.
조 연구위원은 “미국의 기내 면세업체 ‘쓰리식스티’(3sixty) 인수를 통해 중국 일변도의 고객군과 화장품 위주의 상품군에서도 벗어날 수 있어 긍정적”이라며 “내년 이후 개별 관광객 입국이 본격화되고 이들이 시내 면세점으로 집중되면 호텔신라의 수익성은 급격하게 좋아질 수 있다”고 관측했다.
그는 “지난 3년 동안 호텔신라는 코로나19에 취약한 사업 구조를 지니고 있었지만, 그동안 사업구조를 많이 효율화했다”며 “리오프닝(Re-Opening·경기 재개)에 따라 해외여행이 재개돼 면세점 트래픽(Traffic·방문자 수)이 증가하면 레버리지 효과(Leverage Effect·타인자본을 이용한 자기자본이익률의 상승효과)가 크게 나타날 것”이라고 판단했다.

다만, 면세 업종도 리스크(Risk·위험) 요인이 있다. 중국의 면세 굴기(崛起)에 따른 경쟁 심화와 급격한 달러 강세로 인한 구매력 저하 등이다.
조 연구위원은 “중국 면세 시장에서 1위 사업자로 등극한 CDFG(China Duty Free Group·회장 찰스 첸)가 2020년을 기점으로 글로벌 매출 1위 면세 사업자가 됐다”며 “2016년까지만 하더라도 중국 내에선 7개 면세 사업자가 존재했으나, 현재는 CDFG가 인수·합병(M&A·Mergers And Acquisitions)으로 자국 내 면세 사업자를 대부분 흡수한 상태”라고 전했다.
아울러 그는 “이러한 면세 공룡의 탄생 배경엔 중국인의 해외 소비를 자국으로 선회시켜 내수 소비시장을 육성하려는 중국 정부의 전폭적인 지지가 있다”며 “중국 정부는 ‘면세 굴기’를 위해 하이난섬을 내국인 면세 특구로 지정하고 온라인으로 면세품을 구입할 수 있게 하며 쇼핑 한도 역시 크게 늘리는 등 정책적 지원을 아끼지 않았다”고 덧붙였다.
환율과 관련해선 “통상적으로 달러 강세는 실적에 긍정적이지만, 현재처럼 가파른 강세가 장기화되는 국면에선 백화점 등 경쟁 채널보다 가격 경쟁력을 보유하기 어렵다”고 평했다.
임지윤 기자 dlawldbs20@fntimes.com





















