





최근 한국은행이 기준금리를 인상하면서 저축은행들은 대출 금리는 내리고 예금 이자를 올리는 흐름을 보이고 있다. 이에 대출이자 수익보다 예금 이자 비용이 더 많이 발생하는 '금리 역마진'이 나타날 수 있다는 우려의 목소리가 나오고 있다.
10일 저축은행중앙회에 따르면 79개 저축은행의 평균 정기예금 금리는 전날 기준 연 2.17%로 전년동기(연 1.66%) 대비 0.51bp 늘었다. 반대로 가계신용대출은 지난달 말 기준 평균15.71%로 전년동기 대비 1.24bp 하락했다.
지난 7월 법정최고금리가 연 24%에서 20%로 내려가면서 저축은행들은 올해 초 선제적으로 예금 금리를 내렸다. 은행에 비해 높은 금리를 제공하며 수신을 불릴때, 여신이 그에 미치지 못하면 역마진에 처할 수 있기 때문이다.
하지만 최근 기준금리가 0.5%에서 0.75%로 증가하면서 올해 초와는 반대로, 대출 금리는 내리고 예금 이자를 올리면서 시중은행과 금리격차로 상품 경쟁력을 유지하고 있다.
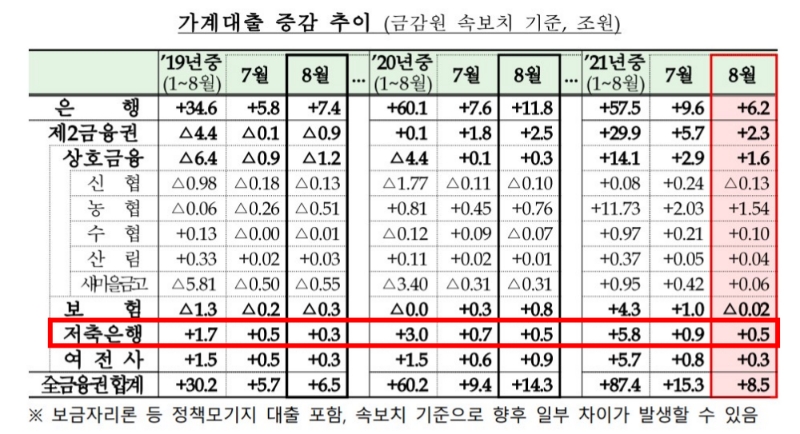
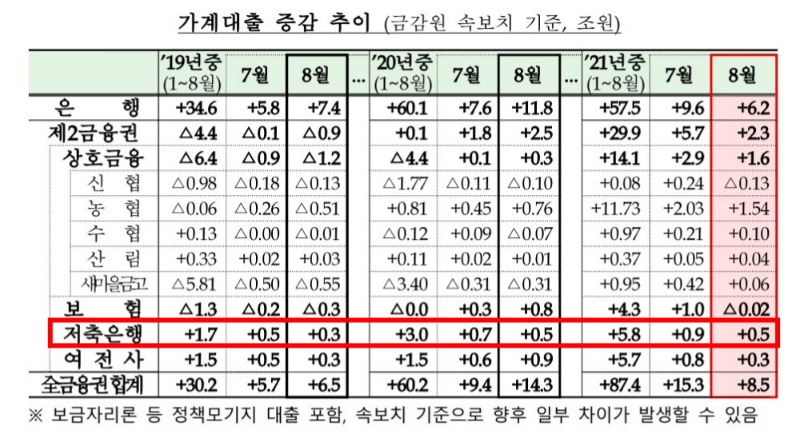
금융감독원이 8일 발표한 보고서에 따르면 전체 금융권 가계대출은 44% 줄었지만, 저축은행의 가계대출은 지난해 말 대비 14% 증가했다고 밝혔다.
앞서 금감원은 지난 5월 저축은행업권에 올해 총 가계대출 증가율을 전년 대비 21.1% 이내로 관리할 것을 주문했다. 중금리 대출을 제외한 고금리 대출은 5.4%에 맞추라고 당부했으나, 2분기 기준 저축은행의 대출잔액 증가율은 27.1%를 기록했다.
이에 저축은행들이 하반기에 대출을 줄일 수 밖에 없는 상황에 처했다. 그동안 코로나19를 이유로 유동성 커버리지비율(LCR)과 예대율 측면에서 받아왔던 규제완화가 오는 9월 말 끝나면서, 수신액을 더 확보해야 한다는 관측이 나오고 있다.
LCR은 뱅크런 등 은행이 스트레스 상황에 한달 동안 처했을 때 버틸 수 있는 자산의 비율이며, 예대율은 예수금 대비 대출금의 비율로 은행권의 건전성을 보여주는 척도다.
저축은행은 규제완화 조치로 LCR과 예대율을 100% 이하로 유지해야 하는데, 2분기 기준 5대 저축은행(SBI·OK·페퍼·웰컴·한국투자)의 평균 예대율은 109.6%로 전년동기 대비 3.5%p 상승했다.
하지만 저축은행이 수신액을 더 확보할 경우, 벌어들이는 이자수익보다 고객에게 지급해야 할 이자가 더 많은 ‘역마진’이 발생할 수 있어 결국 저축은행 수익성 악화로 이어질 수 있다는 우려가 커지고 있다.
한편 지난달 31일 금감원은 KB저축은행에 경영 유의사항 4건과 개선사항 1건을 통보하며, 무분별한 대출영업 방식이 퍼지기 전에 KB저축은행을 대출 규제의 본보기로 삼으며 대출규제에 제동을 걸었다.
KB저축은행은 지난해 7월 출시한 가계신용대출 상품 한도를 임의로 올리고, 금리를 할인하는 방식으로 대출을 크게 늘려왔다. 이 과정에서 상품위원회의 검토를 거치지 않고 소관 본부장 전결로 대출 한도와 금리를 변경한 점 등이 적발됐다.
금융당국이 제2금융권에 신용대출 한도를 연소득 수준까지 제한할 것을 요청한 이후 처음으로 KB저축은행에게 징계를 내리자, 저축은행 업권에서 일부 신용대출 상품 판매를 잠정 중단에 나섰다.
올 초 저축은행은 중금리 대출을 강화해 가계대출을 크게 늘리겠다는 전략을 내세웠다. 하지만 상반기 가계대출을 한꺼번에 늘리면서 올해 가계대출 증가율 한도를 거의 다 쓴 상황에 맞닥뜨렸다.
금감원은 지난 8일 저축은행 상반기 영업실적을 발표하면서 "저축은행의 과도한 가계대출 증가 등 외형 확대 정책이 잠재 부실 요인이 되지 않도록 관리할 필요가 있다"며 "안정적인 가계대출 총량 관리를 유도하는 한편 충당금 적립 강화 등 선제적인 소실흡수능력 제고 방안을 지속 추진할 예정"이라고 전했다.
금융당국이 요구하는 가계대출 총량 규제선을 넘은 저축은행이 수두룩한 상황에, 앞으로의 대출 총량을 어떻게 관리할지에 대한 귀추가 주목되고 있다.
신혜주 기자 hjs0509@fntimes.com





















