






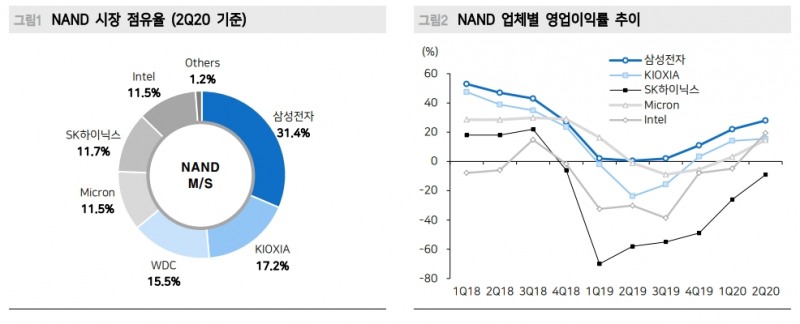
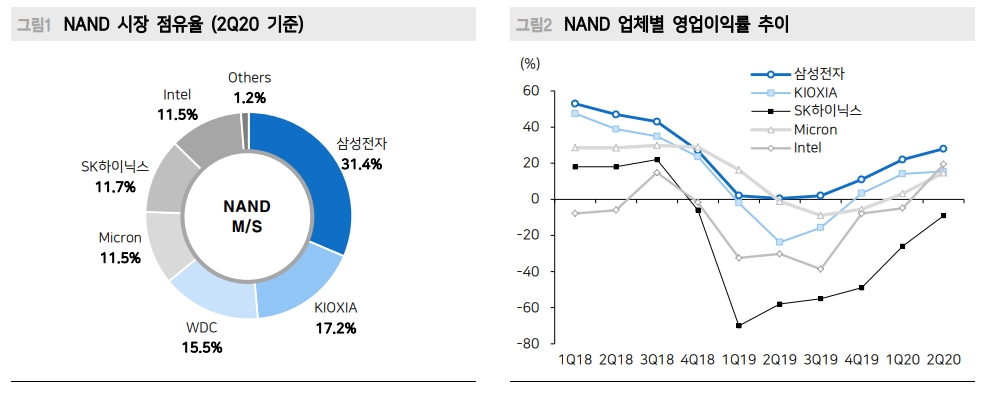
김선우 연구원은 "NAND 산업 내 인수합병은 역설적으로 DRAM 산업 회복에 도움을 줄 고, 이번 양수도로 인해 SK하이닉스는 보수적 현금흐름을 집행하며 향후 DRAM 투자가 억제될 가능성이 높다"면서 이같이 분석했다.
김 연구원은 "SK하이닉스 입장에서는 DRAM 판가 반등을 조속히 모색해야 하는 유인이 발생한 만큼 모바일 수요 회복 등을 활용해 4Q20 중 동사가 앞장서 업황 반전을 유도할 가능성이 높다"고 내다봤다.
결국 이번 인수합병 건의 경우 현금흐름의 부담 및 NAND 시장의 현존하는 불확실성을 감안 시 하이닉스의 SSD 및 서버 향 경쟁력 확보라는 중장기 개선요인에도 불구하고 메모리 경쟁사들에게 상대적 관점에서 더 긍정적 이벤트라고 평가했다.
■ 하이닉스, 서버 경쟁령 강화 vs 현금 흐름 관리 필요성
SK하이닉스는 10월 20일 공시를 통해 인텔과의 영업양수를 밝혔다. 이는 2019년부터 중국 현지 언론 등을 통해 꾸준히 제기되었던 사안이다.
이 공시에 따르면 SK하이닉스는 인텔의 NSG (Non-volatile Memory Solutions Group)의 옵테인(Xpoint, 크로스포인트) 사업부를 제외한 NAND 사업 부문 전체를 인수하게 된다.
이는 인텔의 NAND 및 SSD 사업, 중국 대련 Fab을 포함한다.
양수가액은 10.3조원으로 2021년말 8.0조원을 지급한 뒤 2025년 3월에 잔액 2.3조원을 납부하는 일정이다. SK하이닉스는 보유 현금과 차입 등을 통해 자금을 조달하겠다고 밝혔다.
김 연구원은 "통폐합은 메모리 산업에 언제나 긍정적"이라며 "메모리 주축인 DRAM 산업의 경우 과거 수 많은 Consolidation(통폐합)을 통해 3자 과점화 구도로 재편됐다"고 지적했다.
이를 통해 투자 경쟁의 과열이 차단되고, 상대적으로 적은 수의 공급자가 수요자 대비 교섭력(Bargaining power) 우위를 점하며 커머디티 제품 고유의 시클리컬 특성이 완화되는 이점을 지니게 된다고 밝혔다.
그에 반해 NAND 산업은 6자 경쟁 구도 속 중국의 시장진입이 본격화를 앞두고 있는 만큼 DRAM 대비 업황 가시성과 예측 가능성이 떨어져 있는 상태라고 밝혔다.
김 연구원은 "이에 핵심사업인 CPU 개발 경쟁력 열위를 우려하는 인텔 입장에서는 비주력사업 처분을 통한 투자재원 확보와 역량 강화가 모색되었을 가능성이 높다"면서 "이번 NAND 업체 내 인수합병은 또 다른 Consolidation으로 해석되며, 과거 DRAM과 같이 향후 산업 전체 Capex의 완화, 줄어든 공급자의 상대적 교섭력 강화로 긍정적으로 해석 가능하다"고 밝혔다.
다만 NAND의 경우 새로운 진입자(중국 YMTC)의 등장 및 투자집행으로 인해 그 수혜폭은 제한적으로 작용할 것으로 내다봤다.
SK하이닉스는 서버 경쟁력 강화와 현금 흐름 관리 필요성이 대두된다고 짚었다.
김 연구원은 "SK하이닉스는 이번 인수를 통해 약점으로 지적 받던 NAND 경쟁력을 강화하게 된다"면서 "이는 점유율 20% 수준(기존 SK하이닉스 11%+인텔 9%)로 고정비 비중이 높은 메모리 산업 내 규모의 경제를 시현 가능하며, 인텔의 우수한 컨트롤러 기술을 취득하고, 인텔의 서버 고객군을 확보할 수 있기 때문"이라고 밝혔다.
장기적으로 NAND 시장 성장은 모바일이 아닌 서버 응용처를 중심으로 성장이 예상되기에 SK하이닉스에게는 긍정적 전력 강화로 평가했다.
다만 인텔의 NAND 사업은 2Q20 급격한 실적 개선을 이뤄냈으나 현재 업황 하강기를 유지하고 있는 NAND 업황을 감안 시 지속 가능성은 아직 불확실하다고 진단했다.
아울러 순부채 7.4조원(2Q20말 기준) 상태의 SK하이닉스 입장에서는 Kioxia(구 도시바메모리) 상장이 지연된 가운데 자금조달 이슈가 불거질 수 있다고 밝혔다.
그는 "향후 하이닉스의 증자 가능성 보다는 Kioxia 지분의 점진적 유동화와 차입 및 FI 등을 통한 재원 확보 가능성이 높다"고 전망했다.
장태민 기자 chang@fntimes.com





















