






자료=메릴린치
또 국제회계기준(IFRS) 이슈와 FX스왑포인트 하락 추세 등이 가세해 한국물을 지지했으나 이 부분의 영향력도 줄어들 수 있다는 관측이었다.
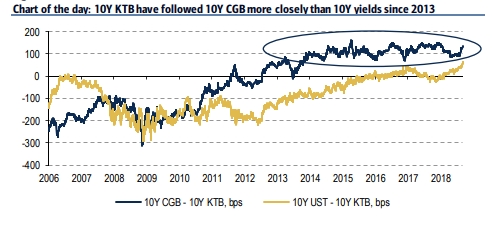
BOA메릴린치의 로날드 만 연구원은 "한국 금리가 중국을 추종한 데엔 한국과 중국의 강력한 무역관계가 중요하지만, 그것이 전부는 아니다"면서 "한국 채권이 미국 채권을 아웃퍼폼하기는 점점 더 어려워질 것"이라고 내다봤다.
만 연구원은 한국 채권의 중국에 대한 민감도가 미국보다 높아진 것은 2013년 이후라고 밝혔다.
이런 상황에서 한국 금리가 미국보다 중국 금리를 계속 추종한다면 미국과 중국의 통화정책이 차별화된 상황에서 해답은 명확하다고 했다. 하지만 문제는 한국 금리가 순수하게 중국에 따라 움직이지 않는다는 사실이라고 지적했다.
그는 한미 10년 금리 역전폭이 역사적 저점 근처인 70bp 수준을 보이고 보이고 있음에도 일단 한국 채권에 대한 수요는 이어질 수 있다고 봤다. 하지만 점차 한국 채권 투자가 미국 채권 투자보다 좋은 성과를 내기는 어려워질 것으로 봤다.
▲ 중국, 한국 금리에 강력한 미치는 이웃 나라
중국은 2003년 이후 한국의 가장 큰 수출 시장이었다.
만 애널리스트는 이에 따라 중국의 경기 전망이 어두워질 때는 중국과 함께 한국 금리에도 하락 압력이 작용했다고 진단했다.
한국과 중국의 경제적 관계가 밀접해진 것은 2000년대 초반이지만, 한국과 중국의 채권금리가 밀접해진 것으로 2013년 이후로 대략 10년간의 시간차를 나타냈다.
최근 수년 동안엔 중국 요인이 더 가세했지만, 다른 요인까지 겹친 측면이 컸다고 풀이했다.
중국과 한국 채권의 연관성 측면에서 중국의 외환보유액 다변화 의지가 한국 채권시장에 큰 영향을 미쳤다고 풀이했다.
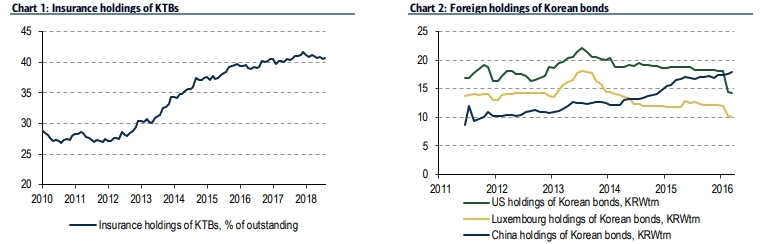
만 연구원은 "그간 중국의 한국 채권에 대한 보유는 중국의 외환보유액 다변화 욕구와 맞물려 증가했다"고 지적했다.
그는 "국가별 한국 채권투자 현황 데이타는 이제 공개되지 않지만, 수집 가능한 데이터들로 추론해 보면 중국이 2016년 2월 이후 가장 큰 한국 국채 보유국이 됐다"고 추론했다.
외국 국가별 한국 채권 투자와 보유 현황은 금융감독원이 오랜기간에 걸쳐 매달 공개해왔지만, 몇 년 전부터 '석연치 않은' 이유로 공개하지 않고 있다.
▲ 중국은 계속 한국 채권을 살까

만 연구원은 우선 한국 채권에 있어서 중국의 영향이 덜 중요해졌다는 말을 하려는 것은 아니라고 강조했다.
오히려 중국의 성장이 한국 경제의 성장에 가장 중요한 요소이고 그에 따라 한국 채권시장에도 영향을 미치는 준다고 했다. 최근 수년간 한중 10년 국채 금리 스프레드가 일정한 수준을 유지해왔다는 점에서 이는 자신있게 논증할 수 있는 부분이라고 했다.
다만 향후 중국의 외환보유액이 크게 늘어나기 어렵다는 점에서 중국의 한국 채권수요 강도가 이전보다 못할 수 있다고 봤다.
만 연구원은 "중국 인민은행의 위안화 변동성을 줄이기 위한 스무딩 오퍼레이션에 따라 매수 여력이 줄어들 수 있다"고 풀이했다.
그는 또 하나의 이유로 중국의 외환보유액이 미국의 집중 감시 대상이 됐다는 점을 거론했다. 미중 무역갈등이 진행 중인 가운데 미국은 10월엔 주요 거래국을 대상으로 한 환율보고서도 내놓을 예정이다.
중국이 한국자산 투자를 통해 외환보유액 다변화를 이어갈 수 있지만, 데이터가 제한된 가운데 좀더 주의해서 추론할 필요가 있다고 했다.
▲ 보험사 듀레이션 확대와 FX스왑의 문제

한국 보험사가 장기채권을 살 수밖에 없는 부분은 최근까지 장기금리 상승을 막는 가장 강력한 요인이었다. 시장에 이런 구도는 이어질 수밖에 없다는 인식도 여전히 지배적이다.
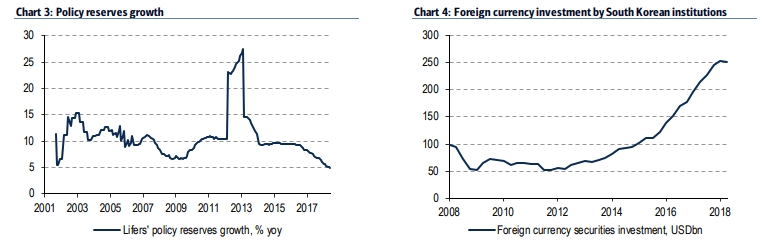
만 연구원은 그러나 한국 보험사들이 자산과 부채 미스매치 문제 해결을 위해 장기채 투자를 통해 지속적으로 듀레이션을 늘려왔으며, 앞으로 추가적인 듀레이션 수요에 있어서는 책임준비금이 중요할 것으로 봤다.
책임준비금은 보험사가 청산할 때 가입자에게 돌려줘야 하는 돈, 즉 부채를 말한다.
보험사는 미래에 보험계약자에게 보험금, 환급금, 배당금 등을 지급하기 위해 책임준비금을 쌓는다.
만 연구원은 "한국의 보험사들은 자산 부채 듀레이션 미스매치를 맞춰왔고 추가적인 듀레이션 수요는 새로운 보험계약 증가에 영향을 받을 것으로 보인다"면서 "한국 생보사들의 책임보험금 증가세는 여전히 플러스지만, 연율 5% 증가로 그 속도가 줄어들었다"고 밝혔다.
공급 측면에선 최근 기재부가 20년 이상 장기채권을 지속적으로 발행하면서 듀레이션 수요를 맞추고 있는 중이라고 밝혔다.
한미 금리 역전 확대에 따라 달러/원 스왑포인트도 하락했다. 스왑포인트의 이런 움직임은 한미 금리차 수준보다 더 적극적으로 진행됐으며 해외채 투자와 에셋스왑 수요 메리트를 낮췄다.
사실 한국정부는 2015년부터 해외투자를 독려해왔다. 한국 기관들의 해외 채권투자는 높은 헤지 비율을 동반했고 투자 확대는 지속적으로 FX스왑 레벨을 낮추는 원인이 됐다.
만 연구원은 "달러/원 스왑 포인트는 1.4% 정도의 금리차이를 반영하고 있다"면서 "이는 한미 금리차보다 큰 것이며, 결국 한국의 자본유출 우려가 나타나기 전에 미국 금리가 한국 금리 위로 오를 룸이 더 많다는 점을 시사하고 있다"고 풀이했다.
그는 한국 금리가 미국 금리를 아웃퍼폼하는 양상이 더 이어질 수 있으나, 점점 이런 상황을 이어가기가 어려워질 것으로 봤다.
한국 기관투자자들의 해외투자는 2018년 상반기에 안정적인 모습을 보였으며 이는 달러/원 매수·매도 모두 크게 증가하기 어렵다는 점을 보여주는 것이라고 분석했다. 결과적으로 스왑포인트를 안정화시키고 스왑 마켓에 내재된 금리차의 한계에 캡을 씌우는 모양새가 될 것으로 봤다.
그는 결론적으로 회계관행 변경, 중국의 외환 다변화, 스왑포인트 하락 추세 등이 한국 채권 투자가 미국 채권투자보다 나은 원인으로 작용했지만, 이 부분의 영향력이 점차 약해지면서 향후 한국 채권이 미국 채권을 아웃퍼폼하는 데 어려움을 겪을 것으로 봤다.
장태민 기자 chang@fntimes.com





















