





특히 보험료 갱신을 염두에 두고 실속 보장만 골라 가입하거나 해지 시 환급금을 줄이는 등 월납 보험료를 줄인 상품들이 등장했다. 반면 보장범위는 확대해 저렴한 가격으로 폭넓게 대비할 수 있는 것이 특징이다.
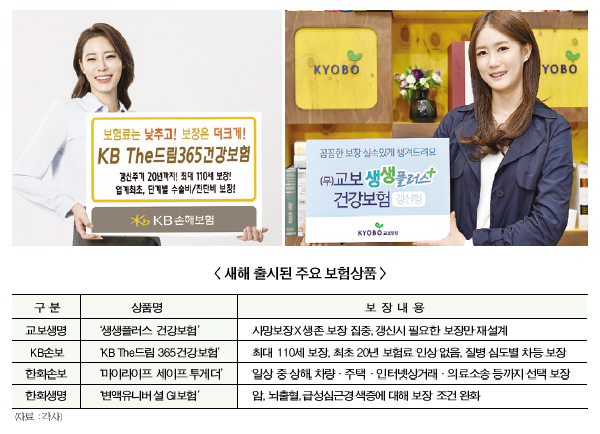
교보생명이 2일 내놓은 ‘교보생생플러스건강보험’은 사망보장에 가입하지 않고도 5대 주요질환과 암, 간병 등을 보장한다. 가입자들의 니즈에 맞춰 필요한 보장을 골라 가입할 수 있어 ‘DIY 보험’으로도 불린다.
기존 대다수의 건강보험 상품의 주계약에 사망 시 보험금을 받는 질병사망이나 재해사망이 의무적으로 들어 있어 보험료 부담이 다소 있어왔던 것과 달리 이 상품은 주계약을 뇌출혈·급성심근경색·말기 간/폐/신장질환 등 5대 질환으로 한정해 보험료를 낮춘 것이 특징이다.
5대 질환 발생시 가입자들은 각 질환별 1회씩 진단보험금 1500만원과 매월 생활자금 50만원씩을 3년간 받을 수 있다.
또한 세부적으로는 생활보장특약 3종과 일반특약 11종으로 구성해 고객의 연령과 라이프스타일 등에 맞게 선택이 가능하도록 했다. 생활보장특약은 암과 간병, 상해플랜 중 1개 이상 가입 가능하며 주계약과 동일한 진단보험금과 생활비가 지급된다. 이뿐 아니라 입원이나 수술, 골절치료비 등을 보장하는 특약과 함께 중환자실 입원특약, 응급실 내원특약 등을 신설해 소비자의 니즈에 부합하도록 했다.
이 상품의 만기는 20년이며 만기 때 주계약과 생활보장특약 3종에서 각각 300만원을 돌려받을 수 있다. 갱신 시에는 환급금이 없는 순수보장형만 가입이 가능하며 필요한 보장만 재설계할 수 있어 보험료 인상 부담을 최소화했다.
교보생명 관계자는 “보험료 부담으로 CI나 종신보험 가입을 주저했던 고객들이 부담없이 가입할 수 있는 상품이 될 것”이라고 전했다.
한편 손보업계에서는 KB손해보험이 ‘KB The드림365건강보험’을 내놓으며 실속형 종합 보험 시장에 출사표를 던졌다.
이 상품은 고객의 라이프 사이클에 맞춰 질병, 상해, 배상책임 등 종합보장이 가능한 상품으로 기본적인 실손 담보는 물론 사망, 후유장해, 각종 진단비 등 일생 동안 발생할 수 있는 리스크를 대비할 수 있는 종합건강보험이다. 또한 뇌·심장·간·폐·신장 등의 질병을 심도에 따라 수술비와 진단비 담보를 세분화해 보험료 부담을 낮췄다.
이를 위해 KB손해보험은 업계 최초로 질병의 심도를 반영한 수술비와 단계별질병진단비 등의 담보를 탑재했다. 새롭게 개발된 수술비 담보는 생활질병수술비부터 신특정질병수술비, 5대기관수술비까지 3단계의 담보로 구성됐다. 단계별질병진단비 역시 질병의 상태에 따라 보장받을 수 있도록 심도를 반영했다. 소비자들은 이에 따라 수술, 간병까지 필요한 만큼 가입하고 가입한 만큼 더 큰 보장을 받을 수 있게 됐다.
만약 해당 질병으로 단계별질병진단비를 받게 될 시 최대 1억원까지 지급 가능하며 후유장해나 장애에 따른 진단비 등과 함께 가입한다면 등급에 따라 최대 3억여 원까지 지급해 질병 이후 생계비 보전에 도움이 되도록 설계했다. 이뿐아니라 보험기간 중 상해나 질병으로 80% 이상 후유장해를 입었을 경우 보험료 납입 부담을 덜도록 납입면제 혜택을 추가했다.
이 상품은 보장 기간에서도 타 상품들과 차별화를 꾀했다. 최대 20년 만기 갱신형 상품으로 가입자들은 20년 동안 보험료 인상 없이 계약 유지가 가능하다. 또한 만기 후에도 갱신을 통해 최대 110세까지 보장받을 수 있다.
기존 건강보험은 보장 기간이 길면 길수록 초기 보험료가 높아지는 부담이 있었지만 KB의 이번 상품은 보장은 그대로 유지하면서 초기에 납입하는 보험료 부담은 대폭 줄였다는 것이 장점으로 꼽힌다. 가입은 0세부터 70세까지 가능하며, 단계별 수술비와 진단비 등의 담보를 포함해 순수보장형 설계시 40세 남성 65000원, 여성 45000원 수준의 월납 보험료로 가입이 가능하다.
KB손보 관계자는 “심도가 깊은 질병에 대해서는 기존 보험보다 더 많은 보장을 제공한다”며 “갱신기간도 20년으로 보장범위 대비 길어 초기 보험료의 부담을 대폭 줄였다”고 강조했다.
김민경 기자 aromomo@fntimes.com





















