





업계에 따르면, 라쿠텐은 예비입찰에서 구속력 없는 입찰가격으로 2000억원 이상을 제시한 것으로 전해진다. 나머지 두 그룹은 인수 가능성이 적은 것으로 보고 있다. 아프로파이낸셜대부의 경우, 금융위원회에서 대부업체의 저축은행 인수를 금지하고 있어 승인을 받기 어렵다.
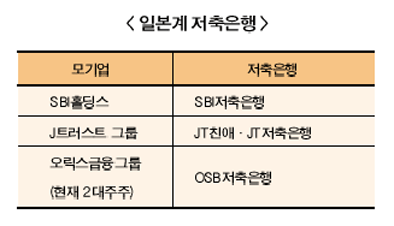
라쿠텐이 현대저축은행을 인수할 경우, 4번째 일본계 저축은행이 된다. 현재 한국의 일본계 저축은행으로는 일본계 기업 J트러스트 그룹 산하 JT친애저축은행·JT저축은행, SBI홀딩스의 SBI저축은행, 오릭스금융그룹이 처음 인수한 OSB저축은행이 있다. 일본계 저축은행이 자산 상위 업계라는 점에서 경영 안정성을 확보할 수 있지만 고금리 신용대출이 확대되는 것 아니냐는 우려도 존재하고 있다.
◇ 한국도 ‘라쿠텐 경제권’…경영안정 기대
라쿠텐은 일본 온라인쇼핑몰을 운영하는 기업이다. 라쿠텐 그룹 안에는 금융사업도 전개하고 있다. 사내 문화 자체도 글로벌화다. 일본기업 리포트 ‘인터넷 비즈니스의 개척자 라쿠텐’에 따르면, 라쿠텐은 사내 영어공영화를 천명하고 ‘라쿠텐경제권’이라는 새로운 구상을 확산시키고 있다.
이미 대만에 진출, ‘라쿠텐 경제권’을 구축했다는 평가다. 라쿠텐 경제권 구축을 위해 라쿠텐은 공격적인 M&A와 해외시장 진출을 진행하고 있다. ‘라쿠텐 경제권’이란 라쿠텐 그룹이 제공하고 있는 다양한 서비스로 형성되는 경제권을 말한다. 라쿠텐은 ‘라쿠텐 슈퍼 포인트’라는 우대 프로그램을 통해 라쿠텐회원을 유입한다. 실제로 기존 온라인쇼핑몰 뿐 아니라 은행, 신용카드, 보험, 증권 등 금융권에서도 공통으로 사용할 수 있는 ID가 있다. 라쿠텐은 신용카드인 라쿠텐카드와 전자머니인 라쿠텐Eday 등이 그 예다.
보고서에 따르면, 라쿠텐은 이미 안정적인 그룹사다. 현재 인터넷쇼핑, 여행사이트, 은행, 전자머니 등 라쿠텐 경제권에서 움직이고 있는 통화량은 연간 6조7000억 엔으로 추정된다.
대만에 라쿠텐이 진출, 전자상거래와 금융사업을 전개했다는 관점에서 보면 현대저축은행이 라쿠텐에 인수될 경우 한국도 ‘라쿠텐 경제권’ 하에 들어갈 확률이 높다. 현대저축은행이 라쿠텐 진출 교두보가 될 수 있는 셈이다. 현대저축은행 입장에서도 모기업이 라쿠텐으로 바뀔 경우, 경영안정성을 확보할 수 있다는 장점이 있다. 저축은행 사태 당시, J트러스트 그룹, SBI홀딩스 등에서 부실 저축은행을 인수, 현재는 자산 상위 10위권 안에서 안정적으로 운영되고 있다.
◇ 고금리 소액신용대출 중심…일본 자금 확충
업계에서는 라쿠텐이 현대저축은행을 체질개선하지는 않는다고 보고 있다. 현대저축은행의 기존 포트폴리오를 유지한다는 게 업계 관측이다.
현대저축은행 주 수익원은 고금리 소액 신용대출이다. 저축은행중앙회 대출금리 공시에 따르면, 현대저축은행 가계신용대출 신용등급별 금리의 경우 현대저축은행은 1등급 평균금리가 23.05%, 8등급 평균금리는 27.71%, 전체 평균 금리가 26.65%로 전체평균 가계신용대출 평균금리가 높다. 소액신용대출 비중도 올해 2분기 말 기준 477억원이다.
실제로 일본계 저축은행의 고금리 소액신용대출 비중은 높은 편이다. 2분기 기준 SBI저축은행 소액신용대출금액은 1183억원, JT친애저축은행 883억원이다. OSB저축은행은 작년 6월 말 기준 소액대출 비중은 8억원이었으나 올해 31억원으로 287% 증가했다.
오릭스금융그룹이 최초로 인수했던 OSB저축은행의 경우 가계신용대출 전체평균금리가 25.93%다. SBI저축은행 전체평균금리는 22.39%, JT친애저축은행은 23.06%다. SBI저축은행, JT친애저축은행은 자사 중금리 상품이 존재한다. SBI저축은행은 정책 서민금융 중금리 상품 사잇돌2 취급 저축은행 중 하나다. 반면, OSB저축은행은 중금리 상품을 취급하지 않고 있다.
현대저축은행 관계자는 “현대저축은행 실적이 호조인 만큼 인수기업은 이 이익구조를 그대로 가지고 갈 것”이라고 말했다.
전하경 기자 ceciplus7@fntimes.com




















