





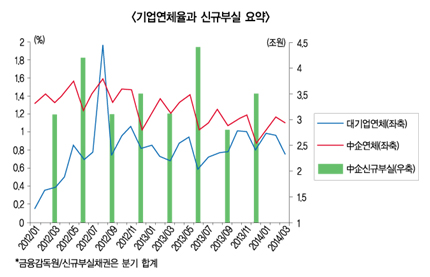
7일 금융감독원에 따르면 중소기업대출 연체율이 새로 바꾼 기준을 적용하더라도 3월 말 현재 1.11%로 고공행진을 이어 갔다. 부실채권 발생률이 높았던 터에 대기업대출과 가계대출이 간신히 안정세를 찾는 가운데서도 유독 중소기업 연체율 만은 잘 잡히지 않고 있다.
일단 이달 하순 올 1분기 부실채권 증감 현황 통계치가 나와 봐야 알겠지만 중소기업 부실은 상대적으로 높은 수준에서 벗어나기 어려울 전망이다.
◇ 기준변경 최대 수혜에도 연체율 나빠
금감원은 이번에 발표한 2014년 3월 말 연체율부터 이자나 원금 어느 하나라도 연체가 1개월 넘는 것만 연체율 통계에 잡는 방식으로 기준을 바꿨다. 전에는 이자 지연 여부와 관계 없이 원금이 1일 이상만 연체되더라도 연체율 통계에 포함시키는 방식을 썼다.
금감원은 이렇게 하는 것이 이미 바꾼 감독규정에도 어울리고 국제적 기준에도 맞아 떨어진다고 설명했다. 기준을 바꾼 결과 대출 연체율이 전반적으로 낮아진 가운데 가장 큰 수혜를 본 것도 중소기업 연체율이었다. 바뀐 기준을 적용해서 구해 본 2013년 평균 연체율은 전체 0.12%포인트 떨어진 0.99%로 환산된 가운데 중소기업 대출은 0.22%포인트 떨어진 1.18%로 잡혔다.(이하 모든 연체율 새 기준 따름)
이런 후광에도 불구하고 중소기업 연체율은 분기 마지막 달 숨을 죽였다가 다음달 오른 뒤 분기 중반 꼭지점 찍고 분기 말이 오면 다시 꺾이는 행진에서 벗어나진 못했다.
지난해 1분기에도 2월 1.39%로 높아졌다가 3월 1.21%로 떨어졌고 2분기엔 1.42%로 솟았다가 6월말 1.03%로 떨어졌지만 8월 1.26%, 11월 1.20% 등 분기 가운데 달 높은 상태로 되돌아 오곤 했다. 올해 역시 지난 연말 대대적 부실 정리에 힘입어 0.88%까지 떨어뜨렸던 연체율은 1월 1.03%에 이어 2월 1.17%로 솟았다. 그나마 올 1분기는 마지막 달 하락률이 6bp에 그친 1.11%였다. 새로 연체에 들어간 대출이 1조 2000억원으로 2월 1조 1000억원보다 늘어난 영향이 컸을 것으로 짐작된다
◇ 중소기업 건전성 걱정 안 들면 비정상
중소기업대출은 연체율 수준이 높다는 점 말고도 대출규모가 자꾸만 커지고 있다는 점에서 우려를 낳는다. 대기업조차 일부 기업 부실 우려가 큰 상태에서도 지난해 10월과 11월 1.01%까지 늘었던 연체율이 연말 0.82%로 떨어졌고 지난 2월 다시 1.00%로 늘었다가도 3월말 0.76%로 안정시킬 수 있었다.
가계대출 역시 지난해 분기 가운데 달 1%선에 근접하기도 했지만 올 1분기엔 1,2월 0.7%대였다가 분기말 0.6%대로 낮췄다. 대기업은 2011년과 이듬해 각각 무려 30조 9000억원과 26조원의 은행 돈을 빨아들였지만 지난해 8조 6000억원에 이어 올 1분기 5조 8000억원으로 대출 증가 폭이 줄었다.
반면 지난해 이후 대출 증가는 중소기업 독차지였다. 지난해 27조 6000억원 늘어난 데 이어 올해 1분기에만 10조 6000억원 다시 늘었다.
가계부문은 지난해 14조 5000억원 늘어난 데 그쳤고 올 1분기에도 각각 3000억원 늘어나는 선에서 머물렀다. 은행 대출로 잡히는 주택담보대출이 2조 2000억원 늘어나는 사이 신용대출 등을 크게 줄인 결과다.
특히 이같은 대출 자금 편중 현상은 신용위험과는 정 반대 양태를 띤 것이어서 우려를 무겁게 한다. 한국은행이 조사한 은행들의 대출행태서베이 결과 중소기업 신용위험 전망치는 지난해 1,3,4분기 30을 넘겼던 때보다 낮아지긴 했지만 올 1분기 28에 이어 2분기에도 25로 높은 상태다.
신용위험이 중소기업보다 낮았던 가계부문이 올 들어 중소기업과 같은 25로 나타나는 동안 주택담보대출만 늘렸던 것과도 매우 대조적이다.
수출 기업, 그것도 대기업 호황만 부각되는 실물경제 여건이 지속되면서 사상 최대 경상흑자 온기가 경제 주체 전반에 번지지 못하고 일부에만 국한되는 상태가 지속된다면 불길한 경과가 필연적이다. 연체율 재상승과 부실채권 증가세는 대기업보다 중소기업 차지가 될 가능성이 커지고 있어 주의가 요망되는 것이다.
정희윤 기자 simmoo@fntimes.com





















