






매매수요가 정체되고 전세수요는 증가하며 월세대출은 저조한 주택시장의 업황을 고스란히 보여주고 있는 셈이다.
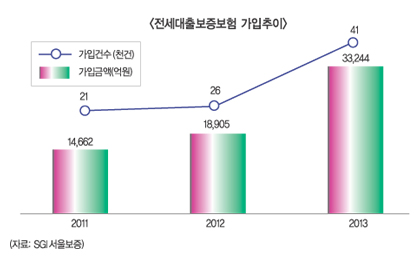
23일 SGI서울보증(서울보증보험)에 따르면 2013년 전세자금대출보증보험 가입건수는 4만1000건으로 전년대비 51.9%(1만4000건) 늘었으며 가입금액도 3조3244억원으로 1조4339억원 급증했다. 2012년만 해도 전년대비 가입건수는 28.6%(6000건), 가입금액은 4000억원 늘어난데 비해 증가율이 대폭 상승한 것.
이는 전세대출 수요가 폭증하면서 은행들이 대출한도를 늘린데 따른 것이다. 작년 7월 시중은행들은 서울보증이 보증하는 전세대출 한도를 2억원에서 3억원으로 상향했다.
전세대출보증보험의 가입금액이 높아진 이유는 전세가격 폭등과 무관하지 않다. 지난 1년간 아파트 전셋값은 7.1% 올라 물가상승률을 능가했으며 매매가격 대비 전세가격의 비율이 70%를 넘어서면서 ‘전세가율 60%의 법칙’도 무너졌다. 서울 일부지역에서는 전세가율이 80%에 달하고 있다.
서울보증 관계자는 “전세대출이 증가하고 대출금액도 커지면서 이에 딸린 보증보험 가입건수도 급증했다”며 “특히 지난해는 전셋값이 치솟으면서 정책적으로 전세대출 한도를 높여줘 가입금액도 대폭 늘었다”고 설명했다.
◇ 새 정부 기대감에 ‘모기지신용보험’ 소폭 상승
지난해 주택구매 수요는 새 정부 출범에 따른 주택시장 회복 기대감으로 소폭 상승했다. 서울보증에 따르면 47만8000건에서 47만6000건으로 떨어졌던 MCI(모기지신용보험) 가입건수는 2013년에 50만7000건으로 반등했으며 가입금액 역시 9조327억원으로 전년(8조6053억원)대비 4274억원 늘었다.
MCI는 주택담보대출에서 소액임차보증금을 공제하지 않고 LTV(담보인정비율)까지 대출받을 수 있는 상품이다. 서울보증에 방문할 필요 없이 대출은행에서 가입하는 보험이라 MCI가 늘었다는 것은 주택담보대출이 늘었다는 의미기도 하다. 하지만 전년대비 가입건수 증가율로 보면 6.5%에 그쳐 50% 이상 늘어난 전세대출보증보험에 비해 성장세가 굼뜨다. 전세수요는 급등하고 있어도 주택 매매수요가 이를 따라가지 못하고 있는 현상이다.
주택시장을 보면 전세값이 오를 경우 주택매매도 따라 느는 게 일반적이나 이번에는 전세상승이 매매수요로 전환되지 않고 있다. 집값 상승에 대한 기대감이 한풀 꺾이고 자가주택에 비해 전세의 거주비용이 67% 수준이라 전세가 유리한데다 주택시장이 1~2인 가구 중심으로 바뀌고 있어 임대거주를 더 선호하기 때문이다.
◇ 실적부진에 존재감 없는 ‘월세대출보증보험’
전세와는 달리 월세대출보증보험은 시장에서 별 존재감이 없다. 당국이 금융권을 독려해 내놓은 월세대출이 10여건 남짓한 수준이니 월세대출보증보험도 부진한 실정이다. 작년 3월부터 판매된 월세대출보증보험은 가입건수가 스무 건 안팎인 것으로 알려졌다.
이 상품은 금융감독원이 서울보증에 상품개발을 지도해 발매한 것으로, 반전세(보증부월세) 월세를 은행에서 대출받은 임차인이 대출금을 갚지 못하면 원리금을 대신 갚아주는 보험이다. 보험료는 대출자가 아닌 은행이 부담한다. 세입자가 최대 5000만원까지 월세자금을 은행에서 빌리면 은행이 집주인에게 월세를 송금하고 세입자는 이자만 은행에 내는 일종의 마이너스 대출로 금리가 연 5~6% 정도다.
상품 자체가 신용대출과 별 다르지 않은데다 서민층을 위한 1∼3%대의 전세대출이 넘치는 상황에서 이같은 상품이 시장에 먹히지 않는 것은 이미 예상된 일이다. 금융권 관계자는 “월세대출은 대부분 신용대출이라 은행입장에서는 금리를 전세대출만큼 낮출 수 없다”며 “이 대출에 끼어가는 보증보험 또한 가입실적이 미미할 수밖에 없다”고 말했다.
원충희 기자 wch@fntimes.com





















