






한편, 삼성화재는 최근 출시한 자동차대출상품이 할부금융상품으로 오인 받고 있어 난감해 하는 분위기다. 할부금융은 대출과 엄연히 다른 상품이지만 잘못 알려지고 있어 소비자들이 오해할 소지가 높기 때문이다.
◇ 보험대출, 주식·채권보다 안전하고 좋아
지난달 10일 삼성생명이 출시한 인터넷 아파트담보대출 ‘스마트 모기지론’은 창구방문 없이도 신청, 상담, 지급 등 대출의 모든 과정이 온라인으로 이뤄지는 다이렉트론(Direct loan) 같은 상품이다. 이에 앞서 올해 8월부터 스마트폰을 통해 소액 보험계약대출(약관대출)을 이용할 수 있는 ‘모바일 간편서비스’를 시작했다. 대출을 좀 더 쉽고 간편하게 사용할 수 있도록 절차를 대폭 간소화하고 전자화한 것이다.
삼성화재도 삼성생명과 비슷한 행보를 보이는데 지난 7일 출시한 ‘애니카 자동차대출’은 신차구입자금 및 고금리 자동차할부금융의 전환대출로 쓸 수 있는 오토론(Auto loan)의 일종이다. 서울보증보험의 보증서를 발급 받으면 대출사용이 가능하다는 점에서 신한은행의 ‘마이카대출’과 비슷하다.
이들 보험사가 대출에 적극적인 이유는 마땅한 투자처가 없는 현재, 보험대출만한 자산운용수단을 찾기가 어려워서다. 9월말 기준 삼성화재의 투자영업이익률은 3.8%로 전년 동기 4.3%에서 0.5%p 하락했으며 삼성생명의 운용자산이익률(6월말 기준)은 4.3%로 국내 생보사 중 가장 낮다.
보험사는 담보대출 성격인 약관대출과 부동산담보대출을 주로 취급하는 만큼 안정성이 높은데다 채권보다 수익률 면에서 월등하다. 실제로 삼성생명·화재의 운용자산이익 중 30% 정도가 대출에서 나온다.
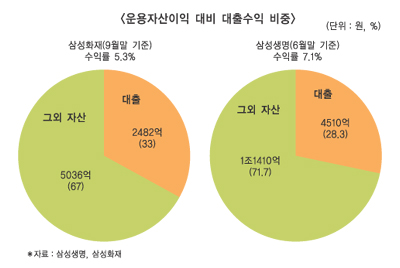
삼성화재에 따르면 9월 기준 운용자산 40조5359억원에서 대출은 9조9548억원으로 24.5%의 비중을 갖고 있으나 대출자산 수익은 2482억원으로 투자영업이익 7518억원의 33%에 달한다. 대출자산의 수익률은 5.3%로 투자영업이익률(3.8%)을 상회하고 있다.
이는 삼성생명도 비슷한데 6월 기준으로 운용자산 149조7100억원 가운데 대출은 26조90억원으로 17.4%지만 대출에서 얻은 수익은 4510억원으로 운용자산이익 1조5920억원의 28.3%에 이른다. 대출자산 수익률은 7.1%로 운용자산이익률(4.3%)을 훨씬 웃돌고 있다.
업계 한 관계자는 “보험사에게 대출은 고객서비스에 따른 부대업무 정도지만 안전하고 지속적인 수익을 추구할 수 있는 자산운용수단”이라며 “삼성생명·화재가 대출상품을 홍보하면서 영업에 박차를 가한 것도 이같은 이유 때문”이라고 설명했다.
◇ 삼성화재 車대출 ‘할부금융’ 오해
한편, 삼성화재는 지난 7일 출시한 ‘애니카 자동차대출’이 할부금융으로 오인 받고 있어 난감하다는 반응이다. 대출과 할부금융은 법적으로 별개의 상품이고 다른 구조를 갖고 있다. 삼성화재 관계자는 “이번에 출시된 자동차대출은 서울보증보험의 보증서를 끼고 돈을 빌려주는 대출상품으로 할부금융이 아니다”며 “삼성화재는 할부금융업 등록이 안 돼 있어 할부금융상품을 취급할 수 없다”고 밝혔다.
여신전문금융업법상 할부금융은 현대자동차 같은 자동차회사와 현대캐피탈 등의 금융사, 고객이 3자 계약을 맺는 구조다. 개인신용과는 관련이 없기 때문에 저신용자들이 주로 사용하며 전반적으로 금리가 대출보다 높다.
반면에 대출은 금융사와 고객 간의 양자계약이다. 개인신용에 따라 대출가능금액과 금리가 달라지므로 신용도가 좋다면 할부보다 오토론을 쓰는 것이 유리하다. 고객 입장에서는 목돈의 구매자금을 빌린 뒤, 나눠 갚는다는 점에서 유사하지만 법적인 성격은 다른 것.
캐피탈사 한 관계자는 “여신전문금융사들도 대출은 부대업무로 분류돼 본업(할부·리스)과 다르게 취급받는다”며 “만약 할부와 대출이 같은 상품이라면 본업비율 규제가 필요 없을 것”이라고 설명했다. 이어 “여전업계에서 오토론이 활성화 되면서 은행에 이어 보험사도 여기에 뛰어든 것 같다”고 덧붙였다.
원충희 기자 wch@fntimes.com





















