






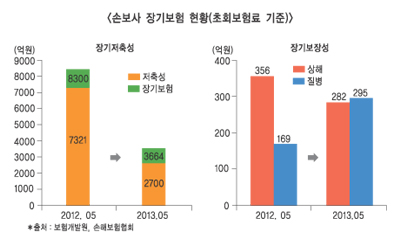
장기보장성보험에서는 암 보험, 간병보험의 호조로 질병보험이 제법 높은 성장세를 보이는 반면에 상해보험은 줄어들었다. 고령화와 만성질환 증가에 따른 ‘유병장수’ 시대를 맞아 보험시장에서 상해보다는 질병보장에 대한 니즈가 커졌기 때문이다.
1일 보험개발원과 손보협회에 따르면 5월말 장기보험 원수보험료는 7조9262억원으로 전년대비 4000억원 정도 증가했다. 겉보기에는 성장세처럼 보이지만 영업실황을 볼 수 있는 초회보험료로 따지면 얘기가 달라진다. 같은 기간 장기보험 초회보험료는 3664억원으로 전년 8300억원에 비해 크게 폭락한 것. 초회보험료는 보험계약을 맺고 가입자가 처음 납입하는 보험료로 신계약 창출능력을 가늠하는 지표다. 손보사 장기보험 영업이 그만큼 위축됐다는 의미기도 하다.
◇ 저축성보험 “좋은 시절은 갔다”
장기보험 초회보험료의 폭락은 저축성보험의 부진이 가장 큰 원인이다. 5월말 기준 저축성보험 초회보험료는 2700억원으로 작년 7321억원에 비해 3분의 1토막이 났다. 각 사별로는 저축성보험 비중이 큰 삼성화재, 동부화재, LIG손보, 농협손보의 낙폭이 눈에 띄게 컸다. 이에 반해 저축성보험 비중이 적은 현대해상은 감소분이 적은 편이다.
삼성화재의 장기보험 초회보험료는 2229억원에서 1158억원으로 반토막 났다. 그 중 저축성보험은 1988억원에서 862억원으로 1000억원 넘게 줄었다. 동부화재도 장기보험은 1488억원에서 446억원, 저축성은 1330억에서 300억원으로 떨어졌다.
LIG손보는 장기보험의 경우 1577억원에서 363억원, 저축성은 1451억원에서 264억원으로 가장 큰 하락률을 보였다. 또 출범 초부터 외형확대를 위해 저축성보험에 매진했던 농협손보 역시 장기보험은 1073억원에서 517억원으로 절반 정도 감소했으며 저축성의 경우 1039억원에서 473억원으로 줄었다. 농협손보는 장기보험에서 저축성의 비중이 가장 큰 손보사였다.
현대해상은 장기보험 초회보험료가 772억원에서 472억원으로, 저축성은 612억원에서 306억원으로 낮아졌다. 여타 대형사들과 달리 작년에 저축성보험 판매를 억제하면서 볼륨자체가 작다보니 하락규모도 크지 않았다. 손보업계 관계자는 “저축성보험은 일시납이 많아 초회보험료에서 차지하는 볼륨이 크기 때문에 일시납계약이 줄어들면서 초회보험료 하락폭이 커진 것”이라며 “저금리 기조로 자산운용 수익률이 떨어지자 저축성보험의 판매력이 저하된 것으로 여겨진다”고 설명했다.
◇ 유병장수시대, ‘질병보험’ 득세
장기보장성에서는 상해보험의 초회보험료가 감소한데 반해 질병보험이 증가했다. 5월말 기준으로 지난해 356억원이던 상해보험 초회보험료는 올해 282억원으로 줄어들었으나 질병보험은 169억원에서 295억원으로 늘어났다. 각 사별로는 1분기(4~6월) 삼성화재의 질병보험이 44억원에서 127억원으로 191% 늘었다. 현대해상도 63억원에서 101억원으로 60.3% 증가했다.
같은 기간 상해보험은 삼성화재가 43억원에서 33억원으로 23.3% 줄었으며 현대해상도 83억원에서 63억원으로 23.7% 감소했다. 참고로 보장성보험은 대부분 월납이라 초회보험료로 따지면 일시납 저축성보험보다 수치적으로 낮아 보이는 경향이 있다.
이같은 현상은 만성질환의 증가, 의료기술 발달 및 고령화에 따른 질병, 후유장애 증가로 아프고 오래 사는 ‘유병장수’ 시대에 접어들면서 보장성시장에서도 상해보다는 질병의 비중이 높아진 것으로 보인다. 손보사들이 암 보험, 간병보험 등에 주력하는 것도 이와 무관하지 않다.
삼성화재 관계자는 “작년 10월 실시한 ‘질병장애 바로알기 캠페인’이나 최근 광고에서의 유병장수 컨셉 등을 내세워 질병장애 보장에 마케팅을 집중하고 있다”며 “간병비, 소득상실분 보장 등 질병과 후유장애 보장수요가 높았던 것이 주효했다”고 말했다.
원충희 기자 wch@fntimes.com





















