






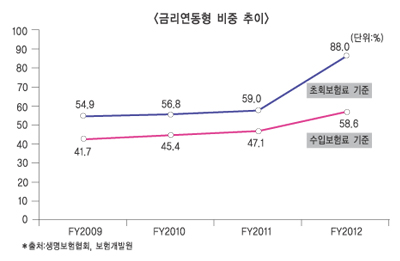
생보업계에 따르면 FY2012 (2012년 4월~2013년 3월) 전체 초회보험료 30조7113억원 중에 88%(27조298억원)가 금리연동형으로 나타났다. 액수로는 전년(8조9486억원)대비 3배 이상 늘었으며 퍼센티지로는 59%에서 29%p나 늘어난 수치다. 2회 이후 보험료는 57.3%, 수입보험료에서는 58.6%가 금리연동형이다. FY2009~2011까지 3년간 생보업계에서 금리연동형의 비율은 초회보험료 기준으로 50%대, 수입보험료 기준으로는 40%대에서 점진적으로 상승해 왔다.
FY2012에 금리연동형 실적이 대폭 늘어난 이유는 금리역마진에 대한 위기의식 고조와 즉시연금 등 일시납 저축성보험 판매급증이 복합된 것으로 여겨지고 있다. 생보사 관계자는 “작년에 금융당국, 언론은 물론 업계 내부에서도 금리역마진에 대한 위기의식을 강조하면서 해법 중 하나로 금리연동형 상품의 확대를 주문했다”며 “생보사들도 당장 할 수 있는 방안으로 금리연동형 판매에 매달렸다”고 말했다. 이어 “금리상승기에는 확정금리형으로 부담이율을 고정시켜 놓는 게 금융사로서는 유리하며 금리하락기에는 변동금리형으로 부담이율을 시중금리에 연동하는 게 유리하다”고 덧붙였다.
◇ 금리역마진 위험의 단기적 대응책
생보사들이 금리역마진 위험을 안고 있는 이유는 2000년대 전후로 판매된 확정금리형 상품에 기인했다. 보험연구원에 따르면 손보사는 확정금리형의 비중이 12.5% 수준인 반면에 생보사는 53.6%다. 생보사들의 확정금리형 부채는 총 159조원, 이 가운데 부담금리 6% 이상이 약 35%에 달한다. 특히 삼성·한화·교보생명 등 대형3사 모두 확정금리형 비중이 50~60%에 달해 역마진 위험이 크다. 지난해 생보사 일반계정 보험료적립금 282조원의 적립이자는 16조원이었지만 투자수익은 14조9000억원에 그쳐 1조1000억원의 이자율차손실을 냈다.
이에 생보사들은 금리연동형을 확대함으로써 자산운용 부담을 줄이려 노력해왔다. 시중금리에 연동되는 상품으로 부담이율을 조절할 필요가 있었던 것이다. 조재린 보험연구원 연구위원은 “과거에 판매한 확정형 고금리상품이 생보사들에게 큰 부담이 되고 있다”며 “현재는 자본계정 투자수익과 보험영업이익으로 역마진을 보전하고 금리연동형, 변액보험 등의 상품을 팔면서 금리부담을 낮추고 있는 상태”라고 설명했다.
◇ 일시납 저축성보험 급증 효과
다른 원인으로는 즉시연금 등 일시납 저축성보험의 급증이 금리연동형의 비중을 단기간에 확대했다는 분석이다. 최근 몇 년간 출시된 저축성보험들은 대부분이 금리연동형인데 지난해 하반기부터 세제혜택 감면이 예고된 즉시연금 등 일시납 저축성보험의 판매가 폭증하면서 금리연동형의 비중 또한 증가했다는 것. 업계 관계자는 “생보업계 전반적으로 초회보험료는 물론 전체 수입보험료가 늘어나면서 금리연동형의 비중이 급상승한 것으로 보인다”며 “꾸준히 금리연동형의 비중을 늘려왔는데 즉시연금 같은 일시적 요인이 더욱 가속화시킨 것”이라고 설명했다.
한편으로 금리연동형이 대폭 증가했지만 역마진 리스크의 제대로 된 해결책은 아니라는 지적도 나온다. 금리연동형 상품의 최저보증이율 역시 생보사로서는 부담되는 부분이다. 최저보증이율은 금리연동형 상품에서 보험사가 계약자에게 약속한 최저금리다. 시중금리에 연계돼 매월 조정되는 공시이율과 달리 최저보증이율은 1년에 한 번 정도 회계연도가 바뀌는 시점에 조정되는 경우가 일반적이다. 생보사 관계자는 “금리연동형이라 하더라도 최저보증이율이 있기에 마냥 안전하다고 할 수 없다”며 “그래도 당장 영업적 측면에서 시행할 수 있는 방안이라 확대에 집중했던 것”이라고 전했다.
원충희 기자 wch@fntimes.com





















