






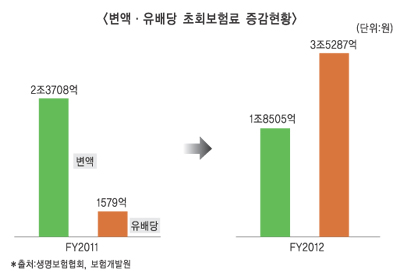
생명보험협회와 보험개발원에 따르면 FY2012(2012년 3월~2013년 4월) 변액보험 초회보험료는 1조8505억원으로 전년 2조3708억원에 비해 5000억원 정도 하락했다. 반면에 유배당상품은 3조5287억원으로 전년(1579억원)대비 20배 이상 늘었다. FY2003 이후 처음으로 유배당의 실적이 변액보험을 넘어선 것이다.
생보업계에서는 2000년 초반 변액보험이 국내에 도입되는 시기와 맞물려 유배당의 실적이 급감했는데 FY2001에만 해도 3857억원의 초회보험료를 기록했던 유배당은 FY2003에는 461억원으로 폭락했다. 같은 시기에 변액보험은 36억원에서 4105억원으로 급증했다. 2003년 메트라이프생명을 시작으로 변액연금이 본격적으로 국내에 들어오면서 시장의 축은 변액보험으로 쏠리게 됐다.
당시 경제환경을 보면 2000년 ‘닷컴버블’이 꺼지면서 경기가 급속도로 위축되자 미국은 2001년부터 2004년까지 1%대의 저금리를 유지하고 있었다. 이에 따른 인플레이션으로 시장에서는 유배당보다 투자형상품인 변액보험이 주목을 끌게 된 것이다. 그러나 2012년 들어와서는 변액연금 수익률 논란과 농협생명 출범 등의 요인으로 상황이 반전됐다.
◇ 변액보험, 수익률 여파에 ‘악전고투’
변액보험의 실적부진은 작년 4월 금융소비자연맹이 촉발한 수익률 논란의 여파 때문이다. 당시 변액보험의 추축인 변액연금의 수익률이 물가상승률보다 저조하다는 발표로 변액보험상품에 대한 소비자들의 불신이 커졌다. 덕분에 미래에셋생명, 메트라이프생명, PCA생명 등 일부 중소형사들을 제외하고는 생보업계 전체적으로 변액보험의 초회보험료가 감소했다.
메트라이프생명은 전통적인 변액보험 명가답게 FY2012 초회보험료 4011억원 중 3569억원이 변액보험에서 나왔으며 PCA생명도 초회보험료 3268억원 가운데 3034억원이 변액보험이다. 미래에셋생명의 경우 변액적립보험 ‘진심의 차이’의 판매호조로 변액유니버셜의 증가폭이 변액연금의 하락폭을 상쇄하고도 남아 변액보험 실적은 오히려 증가했다. 참고로 변액연금은 원금보장, 채권형펀드 의무설정(50%) 등 안정적 투자성향과 입출금 기능이 제한돼 있는 상품인데 반해 변액적립보험은 입출금 기능이 좋고 공격적인 투자도 할 수 있지만 납입원금을 보장하지 않는다.
◇ 유배당보험, 많이 팔기는 했는데…
유배당보험의 실적폭증은 농협생명의 공헌이 컸다. 생보업계 전체 유배당보험 초회보험료 3조5287억원 중 3조4978억원은 농협생명의 실적이다. 농협생명은 작년 3월 출범하면서부터 유배당보험을 특화상품으로 내걸고 전사적으로 푸쉬했다. 유배당보험은 해당상품 자산운용이익의 90%를 계약자에게 배당하고 나머지 10%만 보험사가 가져가는 유형의 보험이다. 이 때문에 사업비를 높게 책정해 보험료가 무배당에 비해 비싸다. 2000년 이후 생보사들은 시중금리 하락으로 자산운용이 어려워지자 유배당 판매를 중단한바 있으며 작년까지도 자금운용과 사업비확보 문제 등으로 유배당을 기피했다.
이에 반해 무배당보험은 유배당보다 마진이 좋고 보험료가 저렴해 팔기도 쉬워 보험사들이 선호한다. 이같은 상황에서 유배당보험으로 소비자 이익을 제고하겠다는 농협생명의 캐치프레이즈가 시장의 호응을 얻은 것이 현재의 실적으로 나타났다.
하지만 유배당의 득세는 오래가지 못할 것이라는 게 업계의 대체적인 시각이다. 일단 저금리 여파로 배당수준이 녹록치 않다. 농협생명은 운용자산 중 채권이 90%에 달해 여유수익을 내기가 쉽지 않은 것. 또 경기침체가 계속되면서 중저가 상품이 선호되다 보니 보험료 수준을 좀 더 낮출 필요가 있다는 것이다. 생보업계 관계자는 “그동안 농협생명이 유배당으로 좋은 실적을 냈지만 배당의 원천수익을 내기 힘들 것”이라며 “변액보험은 자산운용 부담이 별로 없어 최근에 보험사들이 잇따라 출시하는 등 다시 부흥하는 기세”라고 말했다.
원충희 기자 wch@fntimes.com





















