






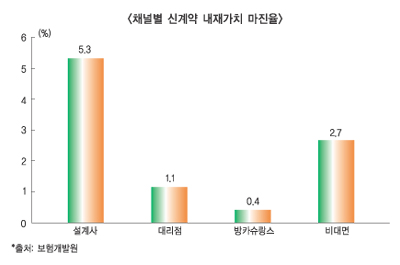
6일 보험개발원에 따르면 생보사 판매채널별 마진율은 설계사, 비대면, 대리점, 방카슈랑스 순으로 높은 것으로 드러났다. 비대면채널은 4차년부터 위험률차손실이 발생하고 방카슈랑스는 계약초기에 요구자본이 가장 많으며 대리점채널은 당기이익이 적어 RBC비율에 좋지 않았다. 반면에 설계사채널은 당기이익과 마진율이 가장 좋고 1차년엔 RBC비율 부담이 크지만 시간이 지날수록 개선속도가 빠르다.
◇ 방카슈랑스, 마진율 가장 낮아
방카슈랑스 채널은 계약 1차년도부터 이익이 발생하는 장점이 있다. 계약 1차년엔 신계약비(모집수수료)가 선지급 됨에 따라 모든 판매채널에서 실제 신계약비가 예정신계약비를 초과하나 방카슈랑스는 신계약비 재원 90% 수준의 모집수수료를 판매초기 매월 12분의 1씩 분급하기에 이익이 발생한다.
그러나 ‘내재가치 마진율’은 4개 채널 중 가장 낮았다. 내재가치 마진율은 보험계약의 내재가치를 수입보험료 현재가치로 나눈 것으로 신계약이 향후에 창출해내는 경제적 이익을 추정하는 지표다. 보험은 장기상품인 만큼 현재 들어온 수입보험료가 아니라 앞으로 보험사에 얼마나 이익이 되느냐는 내재가치 마진율이 손익 및 리스크 관리에 중요한 것으로 여겨지고 있다. 신계약보험료 규모를 FY2012(2012년 4월~2013년 3월)와 유사한 25조7000억원으로 가정하면 방카슈랑스의 내재가치 마진율은 0.4%로 평균 3.3%보다 크게 낮다. 이에 따라 요구자본도 가장 많아 계약 1차년의 요구자본은 7300억원으로 4개 채널 중 가장 높았다. 때문에 RBC비율은 1차년도 23%에서 10차년도 37%로 별로 개선되지 않았다.
이는 방카슈랑스에서 주로 들어오는 일시납 저축성보험이 내재가치가 거의 없어 마진율이 가장 저조한 것으로 분석된다. 업계 관계자는 “방카는 계약초년에 판매채널 중 유일하게 이익을 내지만 시간이 지나도 이익률이 별로 늘지 않는다”며 “반면에 요구자본은 계속 많아지고 RBC에 기여하는 비중도 높지 않아 재무건전성에 별 도움이 되지 않는다”고 설명했다.
◇ 대리점채널, 이익나는데 오래 걸려
대리점채널은 ‘신계약비집행률’이 높아 판매이후 상당기간 동안 이익확보가 곤란한 것으로 나타났다. 신계약비집행률은 실제 신계약비 대비 예정신계약비로 초반에 지급하는 모집수수료 수준을 나타내는 비율이다.
대리점채널은 보험판매 후 3차년까지 당기손실이 발생했고 10차년 당기이익도 2300억원으로 4개 판매채널 중 가장 낮다. 누적손익으로 보면 7차년까지 손실이 발생했으며 RBC비율도 10차년 기준 9%로 가장 저조하다. 특히 중소형사의 경우 신계약비집행률이 113.8%로 가장 높다. 대리점채널 평균 신계약비집행률은 95.6%다.
업계 관계자는 “대리점채널은 모집수수료 수준이 높고 선지급 및 프로모션 수당이 많아 이익이 적게 시현돼 계약 후 RBC비율 개선속도는 물론 마진율에서도 좋지 않다”며 “중소형사의 경우 전속채널이 협소해 대리점에 의존하는 비중이 높은데 이 때문에 신계약비집행률도 높다”고 말했다.
◇ 비대면채널, 위험률차손실 조심해야
텔레마케팅(TM), 인터넷(CM) 등 비대면채널은 위험률차손실이 많이 발생하지만 요구자본이 적어 RBC비율 개선속도는 가장 빠르다. 비대면채널의 보험금지급률은 101%로 4개 채널 중 가장 높으며 판매 후 4차년도부터 위험률차손실이 발생하는 등 위험관리가 긴요한 채널이다. 특히 외국사들의 비대면채널 보험금지급률은 120~130%에 달해 국내사들 평균치인 80~90%를 웃돈다. 이는 TM을 통한 소액 보장성보험 판매가 많은 점에 따른 것으로 분석된다.
하지만 사업비부담이 적고 요구자본도 많지 않아 RBC비율 개선속도가 빠르다. 계약 1차년만해도 -743%였던 RBC비율은 5차년에 접어들어 플러스로 전환되며 10차년에 이르면 134%로 가장 높은 기여도를 보인다. 요구자본도 1차년엔 300억원, 10차년이 되어도 9700억원 수준으로 4개 채널 중 가장 낮다.
◇ 설계사채널, 이익기여도 가장 높아
설계사채널은 4개 채널 중 가장 우량한 효율성을 나타냈다. 내재가치 마진율은 5.3%로 가장 높고 보험금지급률 82.3%, 신계약비집행률은 78%로 가장 낮아 위험률차익과 사업비차익을 내기 좋은 조건을 갖고 있다. RBC비율도 계약 1차년에는 -202%로 자본소진이 크지만 10차년엔 124%로 높아지는 등 개선속도가 상당히 빠르다. 이는 기간이 경과하면서 많은 이익이 발생, RBC비율을 지속적으로 개선되기 때문이다.
업계 관계자는 “수익성이 높은 비일시납 보장성보험이 59.4%에 달해 양호한 내재가치 마진율을 시현한다”며 “설계사채널을 양성하는데 상당한 기간과 비용이 소요되지만 일단 구축해놓으면 장기적으로 보험사 이익에 크게 기여한다”고 밝혔다. 이어 “우수한 전속대리인 확충 및 지속적인 교육을 통해 전속채널의 고능률화 전략으로 영업경쟁력을 확보할 필요가 있다”며 “다만 전속채널의 기반이 취약한 중소형사의 경우 보험판매사를 공동으로 설립하는 것이 대안이 될 수 있을 것”이라고 조언했다.
〈 생보업계 10개년 손익 및 RBC비율 추정 〉
(단위 : 조원, %)
원충희 기자 wch@fntimes.com





















