





최유삼 한국신용정보원장 / 사진=신정원
지난 5월 시범서비스에서 K-택소노미 적합성 판단과 기업정보 제공에 초점을 맞췄다면 정식 서비스에서는 녹색기업 발굴, 외부검토기관 연계, 사후관리까지 범위를 넓혔다. 일반 기업여신 차주 가운데 기후금융으로 전환 가능한 기업을 발굴하고, 대출 취급 이후에도 K-택소노미 충족 여부를 점검할 수 있도록 지원한다.
K-택소노미 현장 부담…공통 인프라로
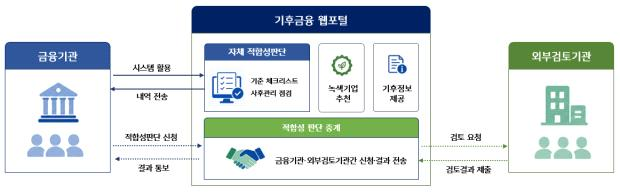
기후금융 웹포털 정식 서비스 개요 / 사진=신용정보원
신정원은 25일 금융회사의 기후금융 업무를 지원하는 '기후금융 웹포털' 정식 서비스를 개시했다. 기후금융 확대의 걸림돌 중 하나는 실제 지원 대상과 경제활동을 가려내는 과정이다. 금융회사가 기후금융을 취급하려면 기업의 자금 사용 목적이 K-택소노미에 부합하는지 판단해야 하지만, 은행의 기존 기업분류 방식과 K-택소노미가 경제활동을 나누는 방식에는 차이가 있다.
K-택소노미는 탄소중립과 환경 개선에 기여하는 친환경 경제활동 기준이다. 온실가스 감축과 기후변화 적응 등 6대 환경목표 아래 녹색 부문 93개와 전환 부문 7개 등 총 100개 경제활동으로 구성된다. 금융회사는 활동기준과 인정기준, 배제기준, 보호기준을 단계별로 확인해 적합 여부를 판단한다.
은행은 통상 기업의 제품이나 서비스를 기준으로 업종을 분류하는 반면 K-택소노미는 개별 경제활동을 기준으로 삼는다. 여기에 녹색기술이나 환경 관련 인증·인허가 등 추가 정보가 필요해 일선 여신 담당자가 기업별로 자료를 확보하고 적합성을 판단하는 데 부담이 있었다.
신정원이 지난해 4월부터 12월까지 은행권 의견을 수렴한 결과 공통 적합성 판단 가이드가 부족해 담당자의 개별 판단에 의존할 경우 그린워싱과 책임소재 문제가 생길 수 있다는 의견이 나왔다. 녹색여신 상당 부분이 여러 중소기업을 대상으로 하는 만큼 신속한 판단이 필요하고, 녹색기술과 관련 경제활동 정보가 부족해 차주 발굴과 여신 취급이 어렵다는 목소리도 있었다.
신정원 관계자는 "적합성 판단 등에 필요한 차주 정보를 자동으로 제공해 달라는 의견이 있었다"며 "이에 기후금융 기업 정보 DB를 제공하고 있으며, 녹색기업 발굴부터 여신 취급 후 사후관리까지 전체 과정을 지원한다"고 설명했다.
100개→396개 세분…판단 부담 낮춰
신정원은 K-택소노미를 실제 여신 업무에서 활용하기 쉽도록 경제활동 단위를 세분화했다. 지난 5월 시범서비스에서 자금 신청 기업의 프로젝트 관련 업종분류(KSIC)와 키워드를 입력하면 연관된 녹색경제활동을 추천하고, 담당자가 인정·배제·보호기준 충족 여부를 체크리스트 방식으로 확인할 수 있는 적합성 판단 시스템을 선보였다.K-택소노미의 100개 경제활동은 품목과 핵심기술 등을 고려해 396개 세부경제활동으로 나눴다. 각 세부경제활동에 업종과 키워드를 매핑하고 담당자가 확인해야 할 인정·배제·보호기준과 관련 법령·서식도 함께 연결했다. 여신 담당자가 신청 기업에 해당하는 경제활동과 판단 기준을 일일이 찾아야 하는 절차를 줄이기 위한 구조다.
적합성 판단에 필요한 기업 정보도 함께 제공한다. 사업자등록번호를 기준으로 녹색기술·녹색기술제품·녹색전문기업 등 녹색인증과 우수재활용제품, 저탄소 인증제품, 에너지효율등급, KS제품 인증 등을 포함한 환경·기술 인증 정보 36종을 조회할 수 있다. 담당자가 개별적으로 찾아야 했던 관련 정보를 공동 DB에 모아 정보 수집과 적합성 판단 부담을 덜도록 했다.
기업추천·외부검토…사후관리까지


우선 금융회사가 이미 거래하고 있는 일반 기업여신 차주 가운데 기후금융으로 연결할 수 있는 기업을 찾을 수 있다. 신정원은 기후금융 기업 정보와 금융기관의 일반 기업여신 차주를 매핑해 기후금융으로 전환 가능한 사업자와 해당 경제활동을 추천한다. 기존 거래 기업의 환경·기술 정보를 여신 데이터와 연결해 녹색기업 후보를 발굴할 수 있도록 한 것이다.
녹색기업 추천 서비스는 정식 서비스 개시와 함께 이용할 수 있다. 기업이 먼저 기후금융을 신청한 뒤 은행이 적합성을 확인하는 데 그치지 않고, 기존 기업여신 차주 가운데 지원 가능 기업을 찾아 기후금융으로 연결할 수 있다는 점에서 활용 범위가 넓어진다.
외부 전문기관의 검토가 필요한 경우에도 웹포털에서 절차를 이어갈 수 있다. 은행은 외부검토기관에 적합성 판단을 신청하고 결과를 송수신할 수 있으며 신청·결과 내역도 조회할 수 있다. 웹포털에서 직접 실시한 적합성 판단 내역과 외부검토기관에서 받은 결과를 은행 내부망으로 전송하는 기능도 마련됐다.
대출 실행 이후에는 사후관리 기능을 이용한다. 금융회사 담당자는 기후금융을 취급한 뒤에도 인정·배제·보호기준을 토대로 해당 자금의 K-택소노미 기준 충족 여부를 점검할 수 있다. 적합성 판단을 대출 실행 시점의 일회성 절차로 끝내지 않고 취급 이후까지 이어가는 구조다.
기후금융 790조…인프라 역할 커진다
정부는 2035 국가 온실가스 감축목표(NDC) 달성을 지원하기 위해 기후정책금융 공급 목표를 2026~2035년 790조원 규모로 확대했다. 기존에는 2024~2030년 420조원 공급을 추진해 왔다.기후금융은 명확한 친환경 경제활동을 지원하는 녹색금융뿐 아니라 고탄소 산업의 저탄소 전환을 지원하는 전환금융까지 포괄한다. 자금 공급 규모와 지원 대상이 확대될수록 어떤 기업과 경제활동에 자금을 공급할지를 정확히 판별하고, 취급 이후에도 기준 충족 여부를 관리하는 정보 인프라의 중요성도 커질 전망이다.
개별 금융회사가 환경·기술 DB와 판단 시스템을 각각 구축하는 대신 금융권 공동 인프라를 활용할 수 있다는 점도 특징이다. 신정원은 기존 금융권 전산망과 신용정보 집중·관리 시스템을 활용해 개별 기관의 시스템 구축 부담을 낮추고 기후금융 관련 정보를 여신 운용에 활용할 수 있도록 지원한다.
신정원은 웹포털과 함께 금융회사의 금융활동에서 발생하는 간접 탄소배출량을 산출·관리하는 금융배출량 플랫폼도 운영하고 있다. 지난 2월 대출 기준으로 1차 서비스를 시작했으며 향후 전체 자산군으로 범위를 확대할 계획이다. 기후금융 지원 대상의 발굴·판별과 금융활동에 따른 탄소배출량 관리를 각각 뒷받침하는 구조다.
최유삼 신용정보원장은 "기후금융 웹포털 정식 서비스는 금융회사가 기후금융 업무 전 과정을 보다 효율적으로 수행할 수 있도록 지원하는 데 큰 의미가 있다"며 "앞으로도 신정원이 보유한 데이터와 금융배출량 플랫폼 등 금융 인프라를 적극 활용해 금융회사의 기후금융 활성화와 기후금융 생태계 조성을 지속적으로 지원해 나가겠다"고 말했다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com




















