





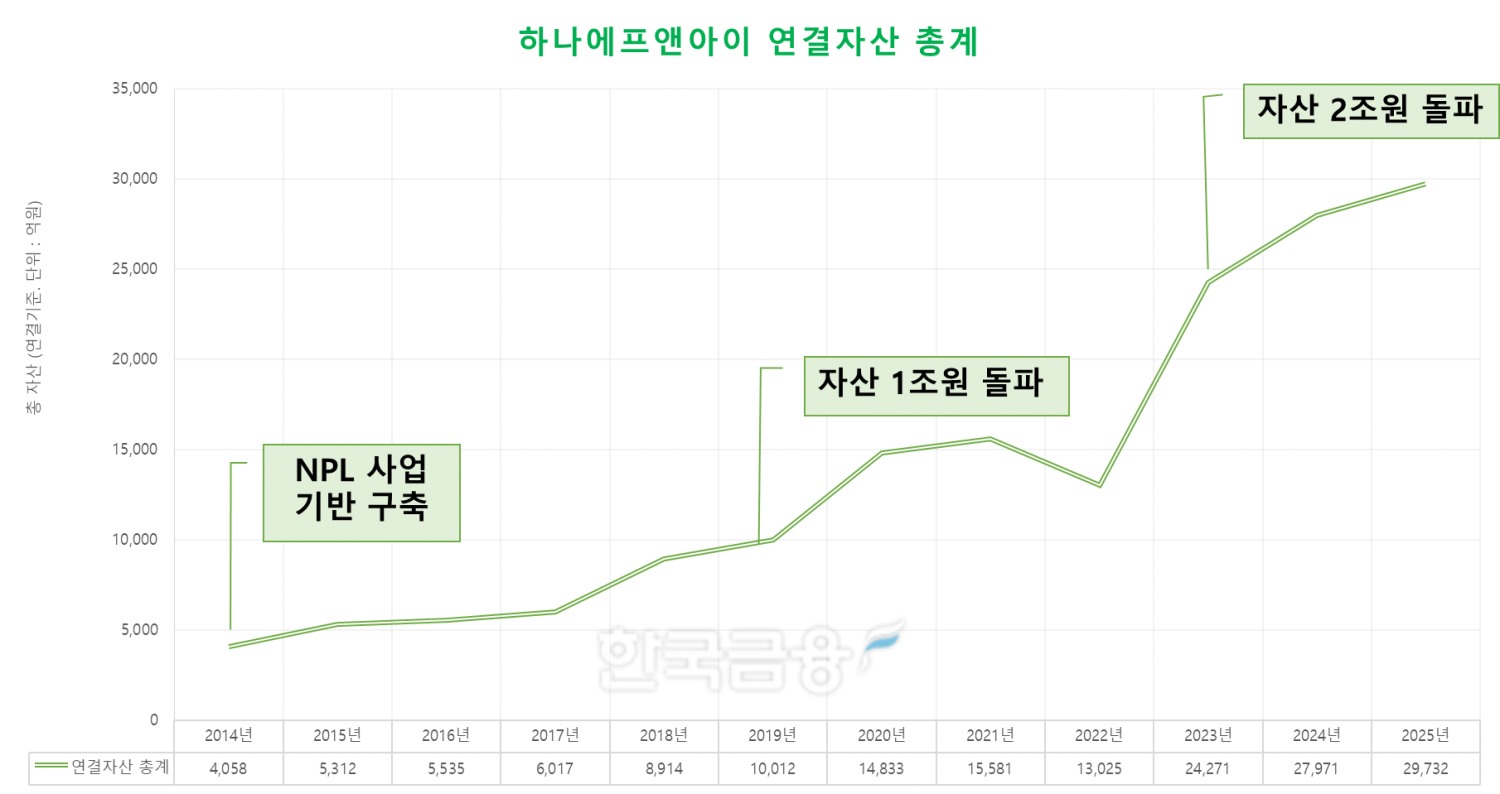
하나에프앤아이가 자본잠식 위기에 처한 외환캐피탈을 사업 전환의 발판 삼아 2013년 NPL(부실채권) 전업사로 출범한 후, 올해 중장기 포트폴리오 재편 국면에 접어들었다. 레버리지 배율 관리를 최우선 과제로 삼아 기존 자산 정리와 신규 투자를 병행하는 리밸런싱 전략으로 내실 다지기에 나선다.
외환캐피탈 자본잠식 직전…NPL 전환으로 활로 찾기
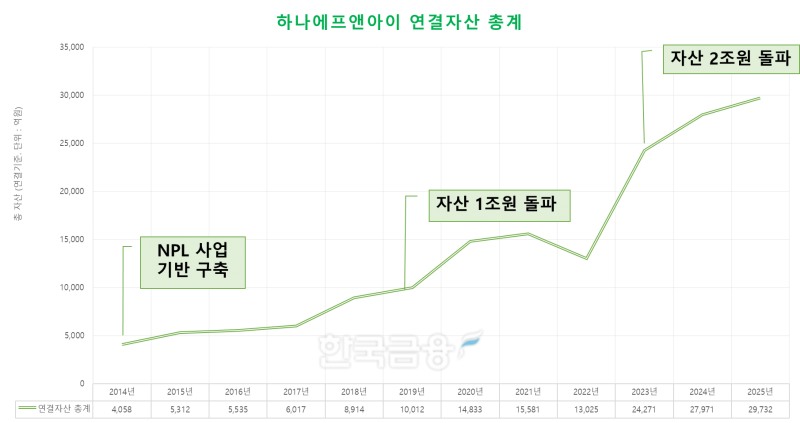
17일 금융감독원 전자공시시스템에 따르면 하나에프앤아이는 2013년 12월 10일 여신전문금융업에서 기타금융업(NPL 투자관리업)으로 업종을 변경했다.하나에프앤아이의 출발은 그룹 포트폴리오 다각화를 위한 선택이었다. 외환은행 자회사였던 외환캐피탈이 완전자본잠식에 가까운 상태에 이르면서 청산이나 매각을 두고 그룹 내 고심이 깊어졌다.
당시 하나은행과의 합병이 막바지 단계에 접어든 가운데 하나캐피탈이 이미 계열사로 존재했기 때문이다.
결국 그룹은 외환캐피탈을 청산하는 대신 기존 캐피탈업을 접고 새로운 사업 영역을 모색하는 방향을 택했다.
그 과정에서 유암코, 대신에프앤아이 등이 활동하던 NPL 시장이 후보로 떠올랐다. 그룹 내 없던 포트폴리오를 채울 수 있다는 판단과 함께 2014년 3월 사명을 외환에프앤아이로 변경하며 NPL 사업에 첫발을 내디뎠다.
출범 초기 수년간은 제한적인 성과를 보였다. 2014년에는 6억원의 연결 기준 순익을 시현했으며, 2018년에 113억원의 순익을 기록하며 100억원대에 진입했다.
이에 따라 그룹의 지원 기조는 시간이 지나면서 생존 차원에서 성장 지원으로 변화했다. 2018년 이후 순이익이 100억원대로 올라서자 그룹은 추가 증자를 통해 외형 확장을 뒷받침했다.
하나은행과 하나금융지주는 합산 기준 증자 방식을 통해 꾸준히 지원했다. 2015년 200억원으로 시작해 ▲2017년 300억원 ▲2019년 500억원 등을 거쳐 2023년 12월에도 1499억원의 유상증자를 시행했다. 이를 통해 자기자본이 2022년 말 3141억원에서 2023년 말 5129억원까지 확대됐다.
하나에프앤아이 관계자는 “초기에는 NPL을 처음 하다 보니 노하우 등이 없었다”며 “그럼에도 이전 캐피탈 시절보다 순익이 나며 그룹에서의 지원을 통해 캐피탈 시절의 부실을 다소 덜어냈다”고 설명했다.
신용등급도 그룹 지원과 궤를 같이하며 개선됐다. A- 미만에서 출발해 A-, A0까지 단계적으로 상향됐으며, 등급 상향 요인은 주기적인 유상증자 등 그룹의 지원과 견조한 수익률, 시장점유율이다.
시장점유율은 출범 초기 5~6%대에서 현재 10% 중반대로 높아지며, 대신에프앤아이와 2위 자리를 놓고 경쟁 구도를 이어가고 있다.
하나에프앤아이 관계자는 “그동안 성장해 온 추세와 성장 가능성을 보고 그룹이 지원해 준 점이 큰 힘이 됐다”며 “비은행 포트폴리오 강화를 위해 수익성에 집중할 것”이라고 설명했다.
레버리지 5배 관리 총력…내년 반등 위해 올해 리밸런싱
올해 하나에프앤아이의 최우선 과제는 레버리지 배율 관리다. 하나에프앤아이는 현 등급 수준에서 레버리지 배율 5배 내외 유지를 목표하고 있다. 배율이 5.8~5.9배를 넘어설 경우 신용등급에 부정적 영향이 올 수 있다는 판단이다.이를 위해 연말 기준 5배 이하, 최소한 5.1~5.2배 이내로 배율을 통제하는 것을 방침으로 삼고 있다.
핵심 방안은 자산 선별 매각이다. 손실을 감수하더라도 정리할 자산과 다음 해까지 이어 가 이익을 실현할 자산을 구분하는 ‘옥석 가리기 작업’이 하반기 집중적으로 이뤄질 예정이다.
신규 투자도 조절할 방침이다. 다만 현재 매입 단가가 과거 대비 크게 낮아진 점을 감안해 저가 매수 기회를 선별적으로 활용하는 방향을 병행할 계획이다. 기존 보유 자산 정리와 우량 신규 자산 편입을 동시에 진행하는 리밸런싱 전략이다.
자산 포트폴리오는 부동산 담보 채권이 대부분을 차지한다. 개인 무담보 채권은 1~2% 수준에 그친다.
부동산 PF 관련 자산도 편입하고 있으나, 사업성보다는 담보물의 경매 회수가액을 중심으로 투자 여부를 판단하는 방식을 고수한다.
기업구조조정(CR) 사업도 영위하고 있지만, 실질적인 비중은 미미한 수준이다. 유암코처럼 기업 지분에 직접 투자하는 방식의 CR이 아니라, 담보를 확보한 뒤 여신을 제공하는 형태에 가깝다.
이 때문에 CR사업은 NPL 투자의 연장선으로 분류한다. 순수 지분 투자 방식의 CR은 회사가 청산될 경우 원금 전액을 잃을 수 있는 구조여서, 수익성을 우선시하는 민간 NPL 전업사로서는 채택하기 어려운 방식이라는 설명이다.
중장기 방향은 외형의 급성장보다 지속 가능한 수익성 유지에 방점이 찍혀 있다. 추가 증자 없이 총자산 3조~3조5000억원 수준으로, 수익성 기준으로는 ROE 7~8%, ROA 1% 중후반대를 꾸준히 유지하는 것을 목표로 삼고 있다.
하나에프앤아이 관계자는 "올해 한 해만 보지 않고 내년까지 내다봤을 때 정리할 건 정리하고 좋은 매물은 새로 담아두는 것이 중장기적으로 맞는 방향"이라며 "특정 연도에 실적이 급등락하기보다 안정적인 이익을 지속적으로 창출하는 구조로 꾸준히 롱런하는 게 목표"라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















