





 이은미기사 모아보기 대표 체제의 토스뱅크가 올해 1분기 당기순이익 296억원을 거두며 분기 흑자 기조를 이어갔다.
특히 2024년부터 이어진 은행 차원의 건전성 관리 노력이 올해도 이어지면서, 1분기 말 기준 고정이하여신(NPL) 비율과 연체율 등의 지표가 눈에 띄게 개선됐다. 1금융권 중 가장 높은 중저신용자 대출 비중을 가져가면서도 자체 신용평가 모델을 기반으로 한 건전성 관리가 빛을 발했다.
수신 잔액은 전년 동기 대비 감소했지만 유동성커버리지비율(LCR)은 1600%를 웃돌며 규제 기준을 크게 상회했다. 같은 기간 여신은 15조5000억원대로 늘었고, 전체 여신 중 보증부 대출 비중이 38.5%까지 확대되면서 자산 성장의 질을 높이는 데 방점이 찍혔다.
순익 296억, 전년比 58% 급증…수익성 지표 개선
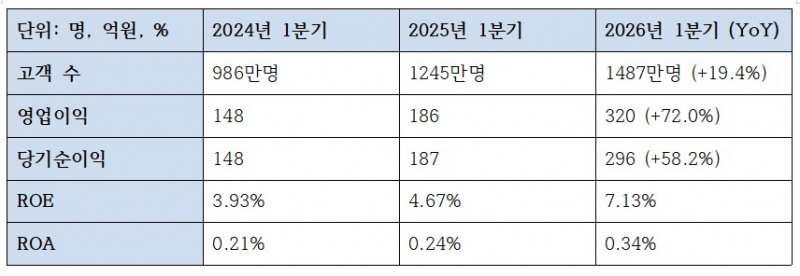
토스뱅크의 2026년 1분기 당기순이익은 296억원으로 전년 동기 187억원 대비 58.2% 증가했다. 같은 기간 총자산순이익률(ROA)은 0.24%에서 0.34%로 0.10%p 상승했고, 자기자본순이익률(ROE)은 4.67%에서 7.13%로 2.46%p 개선되는 등 수익성 지표가 일제히 크게 개선됐다.
충당금적립전이익은 1353억원으로 전년 동기 1521억원보다 168억원 줄었지만, 대손상각비를 중심으로 제충당금전입액이 1335억원에서 1048억원으로 감소하면서 최종 순이익 증가를 뒷받침했다. 대손상각비는 같은 기간 1300억원에서 1012억원으로 288억원 줄었다.
토스뱅크의 수익성 개선은 고객 기반 확대와 자산 성장, 리스크 비용 관리가 맞물린 결과로 풀이된다. 토스뱅크의 1분기 말 총 고객 수는 1487만명으로 전년 동기 1247만명 대비 19.3% 증가했다. 4월 말 기준 이미 1500만명을 돌파했고, 월간활성이용자수(MAU)도 3월 말 1020만명, 5월 말 1100만명을 기록한 상태다.
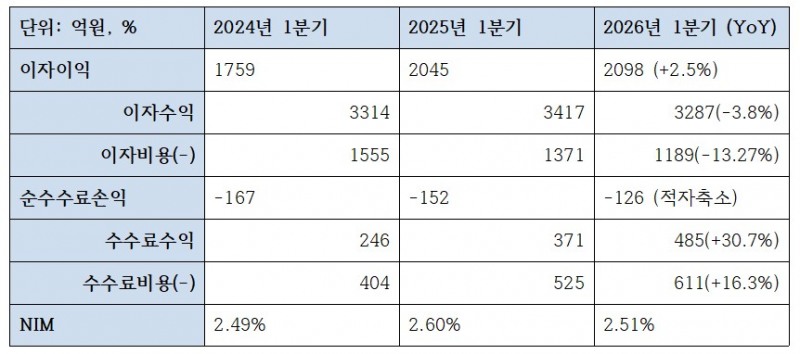
다만 이자마진 환경이 전년보다 다소 낮아진 점은 아킬레스건이다. 1분기 원화예대금리차는 3.47%로 전년 동기 3.70% 대비 0.23%p 하락했다. 원화 대출채권 평균이자율은 5.79%에서 5.15%로 낮아졌고, 원화예수금 평균이자율도 2.10%에서 1.68%로 내려갔다. 명목 순이자마진(NIM)은 2.60%에서 2.51%로 0.09%p 하락했다.
관련기사
그 결과 이자이익이 전년대비 2.5% 늘어나긴 했지만, 이자수익 자체는 전년동기 대비 3.8%가량 감소했다. 같은 기간 이자비용이 13.27%로 더 크게 하락하며 이자이익을 방어했다.
그럼에도 시장금리 하락과 대출 성장 둔화 우려 속에서도 순이익 규모를 키웠다는 점은 향후 담보대출, 사업자금융, 자산관리 등 신사업 확장 여력을 뒷받침하는 요소로 꼽힌다.
또 그간 적자폭이 컸던 수수료손익이 갈수록 개선되고 있는 점 역시 고무적인 대목이다. 토스뱅크는 송금과 환전 등 핵심 서비스를 무료로 제공하는 인터넷은행인 만큼 단기적으로는 수수료손익 부담이 불가피하다. 그럼에도 적자폭이 축소되고 있다는 것은 고객 기반 확대가 단순 가입자 증가에 그치지 않고, 체크카드 결제, 해외송금, 자산관리 상품 연계 등 플랫폼 내 실거래 증가로 이어지고 있음을 의미한다. 향후 펀드판매중개업 본인가를 기반으로 WM 서비스가 본격 확대될 경우 비이자 부문의 손익 개선 속도도 한층 빨라질 것으로 전망된다.
보증부 대출 중심 포트폴리오 재편
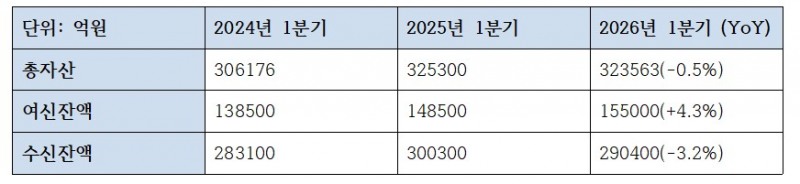
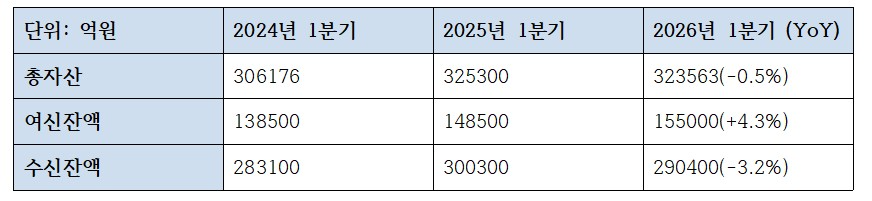
1분기 말 토스뱅크의 총여신은 15조5047억원으로 전년 동기 14조8513억원 대비 6534억원, 4.4% 증가했다. 세부적으로 보면 가계 여신이 13조3995억원에서 14조1315억원으로 7320억원 늘어난 반면, 기업 여신은 1조4518억원에서 1조3732억원으로 786억원 줄었다.
토스뱅크는 인터넷은행 특성상 중저신용자 대출의 비중을 30% 이상으로 가져가고 있다. 이를 관리하기 위해 토스뱅크는 자체 신용평가모형인 ‘TSS 3.0’을 중심으로 9개 특화 심사 모형을 구축하며 리스크 판별 역량을 고도화해왔다. 고신용자뿐 아니라 중저신용자의 상환 능력을 보다 정교하게 평가하고, 개인사업자 보증대출과 전월세보증금대출 등 보증부·담보성 자산을 확대하는 것에 목적이 있다.
토스뱅크의 전체 여신 중 보증부 대출 잔액 비중은 전년 동기 25.6%에서 올해 1분기 38.5%로 12.9%p 상승했다. 토스뱅크는 1분기 중 전문직 사업자대출, 금리안정 전세대출 등을 출시했으며, 올해 중 주택담보대출 등 신상품 출시를 통해 특정 상품에 치우치지 않는 여신 구조를 구축한다는 방침이다.
수신 기반은 안정적인 수준을 유지했다. 1분기 말 수신 잔액은 29조455억원으로 집계됐다. 토스뱅크는 올해 1월 개인사업자 전용 통장과 카드를 출시하며 개인사업자 뱅킹 라인업을 확장했고, 비대면 ‘아이통장’을 중심으로 유스 고객 기반도 넓히고 있다. 0~19세 유스 고객은 전년 동기 대비 59% 늘어난 121만6600명을 기록했다.
연체율 1.07%로 하락…NPL비율도 0.87%로 개선
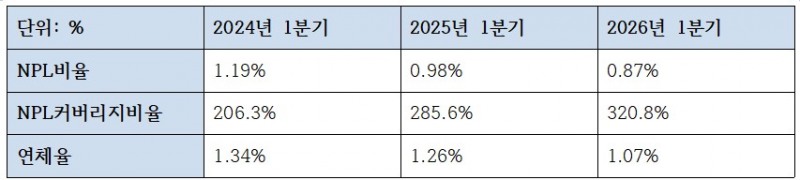
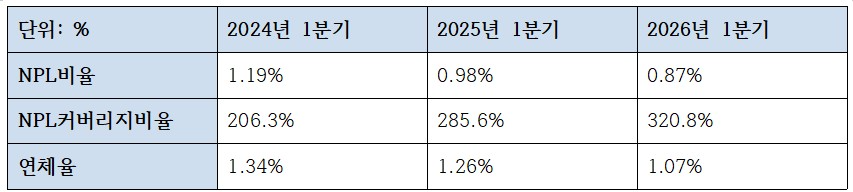
특히 개선세가 두드러진 부분은 건전성 지표다. 토스뱅크의 1분기 말 총대출채권 기준 연체율은 1.07%로 전년 동기 1.26% 대비 0.19%p 하락했다. 기업대출 연체율은 3.33%에서 2.11%로 1.22%p 낮아졌고, 가계대출 연체율도 1.04%에서 0.97%로 0.07%p 개선됐다.
고정이하여신비율 역시 0.98%에서 0.87%로 0.11%p 하락했다. 고정이하여신 규모는 1450억원에서 1355억원으로 줄었다. 기업 부문 고정이하여신비율은 2.62%에서 1.81%로 낮아졌고, 가계 부문도 0.80%에서 0.78%로 소폭 개선됐다.
대손충당금 적립 여력도 확대됐다. 무수익여신 산정대상 기준 제충당금 총계는 4346억원으로 전년 동기 4140억원보다 206억원 늘었고, 대손충당금적립률은 285.62%에서 320.81%로 35.19%p 상승했다. 경기 불확실성이 이어지는 가운데 충당금 방어력을 높인 셈이다.
이런 가운데 토스뱅크는 중저신용자 대출과 서민정책금융 공급도 이어가고 있다. 1분기 기준 중저신용자 대출 잔액 비중은 34.75%로 제1금융권 은행 중 높은 수준을 유지했다. 햇살론뱅크와 사잇돌대출 등 서민정책금융의 1분기 공급액은 4574억원, 누적 공급액은 2조5628억원으로 집계됐다.
BIS 16.62%…자본·유동성 여력 유지
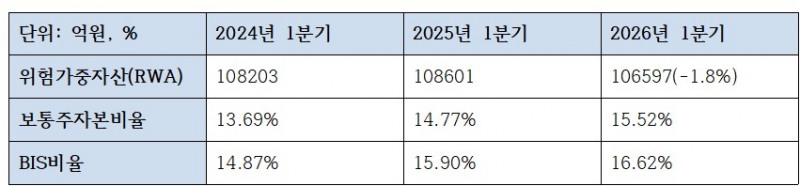
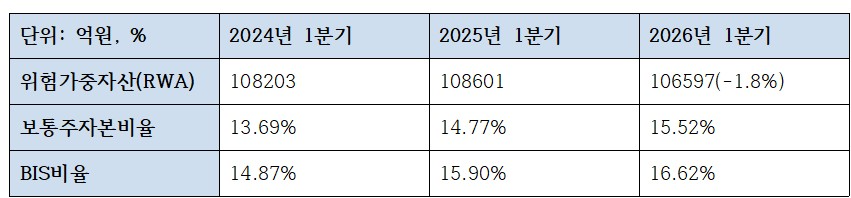
자본적정성도 안정적인 수준을 유지했다. 토스뱅크의 1분기 말 BIS 총자본비율은 16.62%로 전년 동기 15.90% 대비 0.72%p 상승했다. 보통주자본비율과 기본자본비율은 각각 15.49%로 집계됐다.
유동성 지표도 규제 수준을 크게 웃돌았다. 2026년 1분기 유동성커버리지비율(LCR)은 1630.74%로 감독당국 규제 기준인 100%를 크게 상회했다. 토스뱅크는 다수의 소매 고객에 기반한 소액 예금 중심의 자금조달 구조를 유지하고 있어 특정 조달원에 대한 편중 가능성이 낮다고 설명했다.
향후 관건은 수익성 개선 흐름을 비이자이익 확대로 얼마나 연결하느냐다. 토스뱅크는 WM 서비스인 ‘목돈굴리기’ 누적 판매 연계액이 3월 말 기준 27조7000억원을 기록했고, 최근 펀드판매중개업 본인가 취득을 계기로 자산관리 서비스를 강화한다는 계획이다. 체크카드 거래액 증가와 해외송금 서비스 안착도 비이자 부문 적자 축소에 기여할 것으로 기대된다.
토스뱅크 관계자는 “경기 불확실성이 확대되는 환경 속에서도 흔들리지 않는 재무 체력을 다지고, 자산의 질적 성장에 집중하며 건전성 지표를 선제적으로 관리하고 있다”며 “안정과 신뢰에 기반한 혁신과 포용을 이어가겠다”고 밝혔다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















