





반면 한국투자증권은 코인원 지분 투자 검토에 그치며 ‘선택권’ 전략을 택했다.
하나는 플랫폼을 샀고, 다른 하나는 타이밍을 샀다. 출발선부터 달랐다.
STO 제도화와 디지털자산 유통 인프라 경쟁이 본격화되면서, 거래소는 단순 플랫폼이 아니라 금융 인프라로 재평가되고 있다.
토큰증권(STO) 제도화가 임박하면서, 유통 인프라를 선점하지 못한 금융사는 시장 설계 단계에서 배제될 수 있다는 위기감이 커지고 있다.
인수냐, 지분이냐…전략이 갈랐다
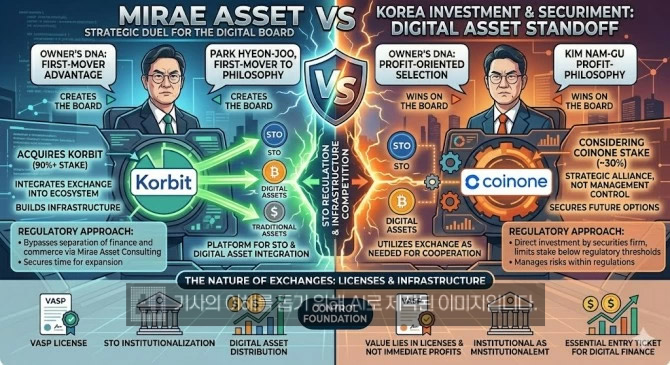
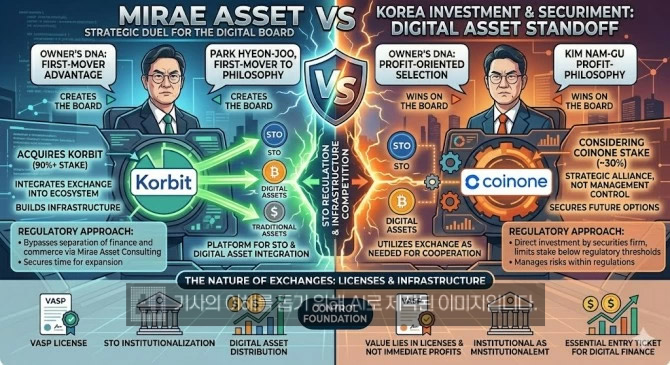
20일 금융투자업계에 따르면 미래에셋은 국내 4대 거래소 중 하나인 코빗 지분 90% 이상을 확보하며 경영권을 가져갔다. 단순 투자라기보다 거래소를 자사 금융 생태계 안으로 편입하는 ‘플랫폼 인수’에 가깝다. 디지털자산을 기존 주식·채권과 결합하는 인프라로 삼겠다는 의도다.
반면 한국투자증권은 중위권 거래소 코인원 지분 약 30% 안팎을 검토하고 있다. 경영권 확보가 아닌 사업 협력을 전제로 한 전략적 투자다. 거래소를 직접 운영하기보다 필요 시 연계·확장할 수 있는 ‘옵션’을 확보하는 접근이다.
관련기사
코빗은 규제 안정성을 갖춘 플랫폼이고, 코인원은 협력 확장성이 강한 구조다.
미래에셋은 코빗을 “내 것으로 만든다”는 전략이다.
한국투자증권은 코인원을 “필요할 때 활용한다”는 접근이다.
규제 대응에서도 드러난 온도차
접근법의 차이는 규제 대응 방식에서도 선명하다. 미래에셋은 미래에셋컨설팅을 통해 코빗을 인수했다. 금융회사가 직접 거래소를 보유하지 않는 구조를 택해 금산분리 부담을 비켜간 것으로 해석된다.
반면 한국투자증권은 증권사가 직접 투자 주체로 나선다. 이 경우 규제 적용을 받기 때문에 지분을 일정 수준 이하로 제한할 수밖에 없다. 공격적 확장보다는 리스크를 통제하는 선택이다.
같은 규제지만 미래에셋은 구조로 비켜갔고, 한투는 규정 안에 머물렀다. 미래에셋은 ‘규제를 비켜간 확장’이고, 한국투자증권은 ‘규제를 감안한 투자’다.
미래에셋은 구조로 규제를 피해 ‘시간’을 벌었고, 한국투자증권은 규제 안에서 ‘리스크’를 관리했다. 이 차이는 단순한 구조 선택이 아니라, 규제를 대하는 태도 자체의 차이다.
오너의 투자 DNA가 전략 갈랐다
이 같은 차이는 그룹의 투자 철학에서 비롯된다. 박현주닫기
 박현주기사 모아보기는 먼저 판을 깔고, 김남구닫기
 김남구기사 모아보기는 판 위에서 수익을 만든다.
박현주 미래에셋 회장은 글로벌 혁신기업과 디지털자산에 대한 선제적 투자를 강조해왔다. 실제로 해외 성장주와 글로벌 ETF를 중심으로 투자 지형을 넓혀온 흐름이 이번 코빗 인수에서도 그대로 이어졌다는 평가다. 플랫폼을 먼저 확보하고 생태계를 장악하는 ‘선점 전략’이 특징이다.
반면 김남구 한국금융지주 회장은 기업금융과 자기자본 운용을 중심으로 수익성을 중시해왔다. 투자 타이밍과 리스크 관리에 집중하는 전략 아래, 충분한 검증 이후 투자하는 ‘선별 전략’에 가깝다.
박현주는 ‘판을 먼저 사는 투자자’이고, 김남구는 ‘판 위에서 이기는 투자자’다. 이번 거래소 전략은 결국 “플랫폼을 지배할 것인가, 수익을 극대화할 것인가”라는 두 철학의 충돌이다.
코빗을 과감히 인수한 미래에셋과 코인원을 두고 협력 가능성을 탐색하는 한국투자증권의 차이는 이 같은 철학에서 자연스럽게 갈린다.
거래소는 ‘수익’ 아닌 ‘입장권’
다만 두 회사의 공통점도 분명하다. 거래소 자체의 수익성에 베팅한 것은 아니라는 점이다.
코빗과 코인원 모두 최근 수년간 실적 부진을 겪고 있지만, 투자 논의는 이어지고 있다.
핵심은 ‘라이선스와 플랫폼’이다.
가상자산사업자(VASP) 인가, 향후 토큰증권(STO) 제도, 디지털자산 유통 채널까지—거래소는 수익 사업이 아니라, 디지털자산 시장에 들어가기 위한 ‘면허’에 가깝다.
구조 선점 vs 선택권 유지
디지털자산 승부는 결국 ‘구조’에서 갈릴 가능성이 크다. 설계 방식 재편은 진행형이다.
미래에셋은 플랫폼 설계 자체를 소유하는 방식으로 들어갔다. 한국투자증권은 선택지를 남겨둔 상태다.
이 판의 무게추는 선점 전략 쪽으로 기울고 있는 흐름이다. 다만 이 격차는 STO 제도화 속도와 거래소 규제 변화에 따라 재조정될 여지도 남아 있다. 거래소를 누가 가졌는지가 아니라, 유통 구조를 누가 설계했는지가 승부를 가를 가능성이 커지고 있다.
이는 단순한 거래소 투자 전략이 아니라, 향후 금융 인프라 지배권 경쟁의 초기 분기점으로 작용하고 있다.
김희일 한국금융신문 기자 heuyil@fntimes.com





















