





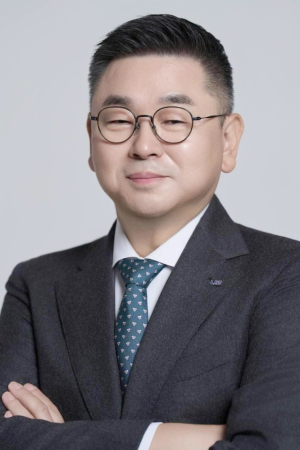
구본상 LIG그룹 회장
LIG넥스원은 오는 31일 열리는 정기주주총회에서 사채 발행 한도 증액을 골자로 한 정관 변경 안건을 상정한다. 기존에 각각 1000억 원이었던 CB와 BW 발행 한도를 각각 5000억 원으로 5배씩 늘리는 내용이다.
현재 정관은 신기술 도입과 재무구조 개선 등 경영상 목적 달성을 위해 CB와 BW를 각각 1000억 원 범위에서 발행할 수 있도록 규정하고 있다. 사측은 이번 한도 확대가 기업 규모 성장에 따른 자연스러운 조치라는 입장이다.
LIG넥스원 관계자는 "기존 발행 한도는 오래전에 설정된 수치로, 실적 성장에 맞춰 선제적인 안전장치를 구축하려는 것"이라고 설명했다.
현재 LIG넥스원 사채 발행 한도는 국내 다른 방산기업 대비 낮은 수준이다. 한화시스템 CB 발행 한도는 4000억 원이며, 현대로템은 8000억 원이다.
5년 새 매출 126% ↑…외형 성장 따른 예비 자금 확보
실제로 LIG넥스원은 지난 5년간 매출 126%, 영업이익 260%라는 성장세를 기록했다. 특히 지난해 중동 지역으로 천궁-II 수출이 본격화되면서 사상 처음 연 매출 4조 원 시대를 열었다. 지난해 말 수주잔고는 26조23000억 원에 달했으며, 주가 역시 2021년부터 지난해까지 1271% 급등했다.업계에서는 LIG넥스원이 최근 5년 내 CB나 BW를 발행한 이력이 없기 때문에, 이번 한도 확대가 단순 대비책을 넘어 향후 대규모 투자를 염두에 둔 것이 아니냐는 의견도 제기된다.
다만 일각에서는 회사채나 은행 차입 대신 발행될 1조 원 규모 잠재적 물량이 향후 '오버행(잠재적 매도 물량)' 부담으로 작용할 수 있다는 우려도 제기한다.
CB와 BW는 부채와 자본 성격을 동시에 지녔다. 주식 전환권이라는 옵션 덕분에 일반 회사채 대비 낮은 금리로 자금을 조달할 수 있어, 이자 비용 절감 효과가 크다. 향후 주식으로 전환될 경우 부채가 자본으로 확충돼 재무구조 개선 효과도 기대할 수 있다.
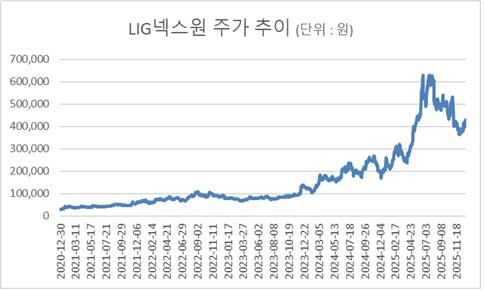
LIG넥스원 지난 5년간 주가 추이. /자료제공=한국거래소
주주 가치 희석 방지 관건
지난해 9월 말 별도기준 LIG넥스원 부채비율은 403.1%로 높은 수준을 기록했다. 다만 이는 방산업계 특유의 회계 구조가 반영된 결과라는 분석이다. 수주 시 받은 선수금이 부채로 잡히고, 이를 다시 협력사에 선급금으로 지급하는 구조를 고려해야 한다는 것이다.김형닫기
 김형기사 모아보기진 나이스신용평가 선임연구원은 "실질적인 부채비율(선수금과 선급금을 상계한 조정부채비율)은 지표수준 대비 낮은 250.5%로 파악된다"고 전했다.
하지만 CB와 BW 발행 시 향후 주가가 상승해 투자자들이 전환권을 행사할 경우 대규모 신주가 발행돼 기존 주주들의 지분 가치가 희석될 수 있다는 문제가 존재한다.
이에 대해 LIG넥스원 관계자는 "현재로서는 구체적인 발행 계획이 없으므로 주가에 미치는 영향은 제한적"이라며 "실제 발행 시점에 주주 가치를 보호할 수 있는 대책을 충분히 검토할 것"이라고 전했다.
한편, LIG넥스원은 지난달 3400억 원 규모 회사채를 발행한 가운데, 신용등급은 'AA-/안정적'에서 한 단계 오른 'AA/안정적'을 받으며 우수한 수준을 유지했다.
해당 자금은 오는 2031년까지 중동 사업 원자재 구입에 1900억 원, 물류 운송비 100억 원, 통합 대공·무인화 솔루션 연구개발(R&D)에 1400억 원이 투입될 예정이다.
최근 미국·이스라엘-이란 전쟁에서 이란이 발사한 탄도미사일에 대한 천궁-II 요격 성공률이 96%에 달한다는 소식이 전해지면서 천궁-II에 대한 관심이 증가하고 있다.
이한결 키움증권 애널리스트는 "주요 고객사인 아랍에미리트(UAE)가 천궁-II 포대 조기 납품과 추가 유도탄을 주문한 것으로 보도되고 있다"며 "천궁 1개 포대를 기준으로 32발 유도미사일을 발사할 수 있고, 미사일 한 발당 가격은 약 15억 원 수준으로 추정된다"고 말했다.
신혜주 한국금융신문 기자 hjs0509@fntimes.com





















