






우리금융지주는 지난 2014년 우리투자증권(현 NH투자증권) 매각 이후 약 10년 만에 증권업 에 재진출하면서 본격적인 비은행 포트폴리오 강화에 돌입했다.
우리금융은 우리종합금융과 한국포스증권을 합병해 올해 3분기 우리투자증권(가칭)을 출범시킨다. 자체 성장과 유상증자, 추가 인수합병(M&A) 등을 통해 10년 내 업계 상위 10위권 초대형 IB로 육성하는 게 목표다. 동시에 우리금융은 아직 비어있는 보험 계열사 인수를 추진하고 나머지 비은행 계열사의 몸집을 불려 경쟁력을 높이고 나선다.
23일 금융권에 따르면 우리금융의 올해 1분기 비이자이익은 3506억원으로 수수료이익과 외환·파생이익 증가 등에 힘입어 전년 동기 대비 5.7% 증가했다. 우리금융의 비이자이익 증가율은 4대 금융지주 중 가장 높은 수준이다.
다만 증권, 보험 등 비은행 계열사 부재로 4대 금융 가운데 비이자이익이 가장 많은 KB금융지주(1조2605억원)과는 9000억원 넘게 차이가 난다. 3위인 하나금융지주와 비교해도 3620억원 적다.우리금융은 5대 금융지주 중 유일하게 증권사와 보험사를 계열사로 두고 있지 않다는 점이 약점으로 꼽혀왔다. 비은행 포트폴리오가 약한 탓에 은행에 대한 이익 의존도가 높은 상황이다.
우리금융의 그룹 전체 순이익에서 은행 순이익이 차지하는 비중은 2021년 91.8%에서 2022년 92.1%로 늘었고 지난해에는 100%에 달했다. 비은행 계열사 실적이 크게 줄어든 영향이다. 올 1분기 기준으로는 95.7% 수준이다.
우리카드의 지난해 순이익은 1120억원, 우리금융캐피탈은 1280억원으로 전년보다 각각 45.3%, 30.1% 감소했다. 우리종합금융은 2022년 순이익 920억원에서 지난해 530억원 순손실로 전환했다. 우리금융저축은행도 491억원 적자를 기록했다. 그룹 순영업수익에서 비이자이익이 차지하는 비중은 2021년 16.3%에서 2022년 11.7%로 떨어진 뒤 작년 11.1%에 그쳤다.
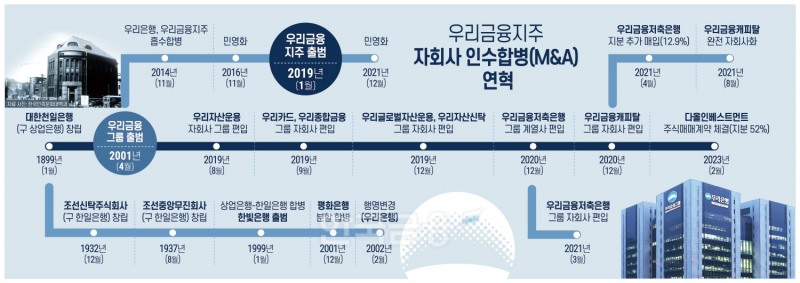
우리금융은 지난 2001년 4월 지주 설립과 함께 한빛·평화·광주·경남은행, 하나로종금을 계열사로 편입했다. 2004년에는 LG투자증권을 인수해 우리증권과 합병했다. 본격적인 민영화 직전인 2013년 우리금융은 우리·광주·경남은행, 우리투자증권, 우리파이낸셜, 우리카드, 우리아비바생명, 우리종합금융, 우리자산운용 등 13개의 계열사를 보유하고 있었다.
관련기사
이후 민영화 과정에서 2014년 예보의 경남은행, 광주은행 지분 전량 매각을 시작으로 우리파이낸셜, 우리F&I, 우리투자증권(현 NH투자증권)·우리금융저축은행(현 NH저축은행)·우리아비바생명보험(현 DGB생명) 등 계열사를 매각했다. 우리금융은 그해 11월 우리은행에 흡수합병되면서 해체됐다.
경남은행과 광주은행은 각각 JB금융지주와 BNK금융지주에 넘겨졌고 우리투자증권, 우리금융저축은행, 우리아비바생명은 NH농협금융지주가 인수했다.
2019년 1월 지주 재출범에 성공한 우리금융은 그해 4월 첫 인수합병(M&A)으로 동양자산운용(현 우리자산운용)과 ABL글로벌자산운용(현 우리글로벌자산운용)을 인수했다. 같은해 5월 MBK파트너스와 손을 잡고 롯데카드 인수전에 참여해 지분 20%를 매입하기도 했다. 6월엔 우리은행 자회사로 있던 우리카드와 우리종합금융을 지주 자회사로 이전하는 작업을 마무리하고 12월 국제자산신탁(현 우리자산신탁)을 사들였다.
2020년 12월엔 아주캐피탈(현 우리금융캐피탈)을 인수했다. 2021년 3월엔 우리금융캐피탈 자회사로 있던 우리금융저축은행을 지주 계열사로 편입하고, 같은해 8월 우리금융캐피탈을 완전 자회사로 편입했다.
우리금융은 2021년 말 완전 민영화에 성공하면서 증권, 보험 등 핵심 비은행 계열사를 추가로 확보하기 위한 M&A에 본격 시동을 걸었다. 임종룡닫기
 임종룡기사 모아보기 우리금융 회장은 지난해 3월 취임 직후 비은행 포트폴리오 확대를 강조하고 적극적인 증권사 인수 검토 계획을 밝혀왔다. 특히 올해를 ‘비은행 포트폴리오 확충을 통한 그룹 경쟁력 강화 원년’으로 내세웠다.
우리금융은 증권업 진출을 위해 우리종합금융과 한국포스증권을 합병한 후 통합 증권사를 출범시키는 방식을 택했다. 자금 부담과 자본 비율 영향을 최소화하면서 증권업 진출을 앞당겼다는 설명이다.
합병비율은 우리종금 주식 1주당 포스증권 약 0.34주이며 합병 후 지분율은 우리금융지주 97.1%, 한국증권금융 1.5%로 예상된다. 우리금융은 금융위원회 합병 인가 등 절차를 거쳐 오는 3분기 내 통합 증권사를 출범할 계획이다.
통합 증권사의 자기자본 규모는 1조2000억원으로 18위권의 중형 증권사가 된다. 예탁 자산은 10조원 이상, 고객 수는 60만명 수준이 될 될 전망이다. 통합 증권사는 IB와 디지털이 강력한 국내 선도 증권사로 위상을 확보한다는 구상이다. IB를 중심으로 리테일, S&T 등 단계적으로 사업 부문을 확장하고 중장기적으로는 초대형 IB로서 WM, IB, 트레이딩 등 각 부문 간 균형 잡힌 포트폴리오를 구축하기로 했다.
아울러 우리은행의 기업 고객기반과 계열사 간 연계 영업 등을 바탕으로 고객 확보에 나설 계획이다. 출범 초기에는 주로 우리은행의 IB 및 기업금융 RM 조직 대상으로 기업 연계 영업을 추진하고 사업 성장에 따라 모든 계열사와 협업 체계를 빠르게 구축해 기업의 성장단계를 모두 커버하는 종합금융서비스를 제공한다는 방침이다.
남기천닫기
 남기천기사 모아보기 우리종금 대표는 지난달 3일 합병 기자간담회에서 “한 축이 IB고 한 축이 디지털 리테일”이라며 “초기 연도인 올해는 투자가 많이 이뤄질 것 같고 기본적인 체력을 비축해 통합 후 1년이 지나서는 자기자본이익률(ROE) 10%가 제대로 나오는 증권사의 모습이 될 수 있을 것”이라고 내다봤다.

우리금융은 보험업 진출 차원에서 롯데손해보험 인수도 검토하고 있다. 지난 4월 롯데손보 매각 주관사인 JP모건 측에 인수의향서(LOI)를 제출하고 본입찰 참여 여부를 고심 중이다. 인수 대상은 JKL파트너스가 보유한 롯데손해보험 지분 77%다.
롯데손보는 자산 기준 국내 손해보험 업계 7위사다. 지난해 영업이익 3963억원, 당기순이익 3016억원을 기록해 창사 이후 최대 실적을 올렸다. 우리금융이 롯데손보를 인수할 경우 비은행 부문 강화 효과를 상당 부분 볼 수 있을 것이란 분석이 나온다.
관건은 인수 가격이다. 우리금융은 자본비율을 크게 저하시키는 M&A는 지양한다는 원칙을 세웠다. M&A 과정에서 대규모 자본 유출이 생기면 CET1(보통주자본)비율은 하락할 수 밖에 없다. 우리금융의 CET1 비율 1차 관리 목표로 12% 수준을 설정했다. 우리금융의 CET1비율은 지난해 말 기준 11.94%로 4대 금융지주 중 유일하게 11%대에 머무르고 있다.
현재 시장에서는 롯데손보의 매각가로 2조~3조원대가 거론된다. 우리금융은 실사를 거쳐 검토 결과에 따라 적정 가격 이상의 지출은 하지 않겠다는 방침이다.
한아란 한국금융신문 기자 aran@fntimes.com





















