





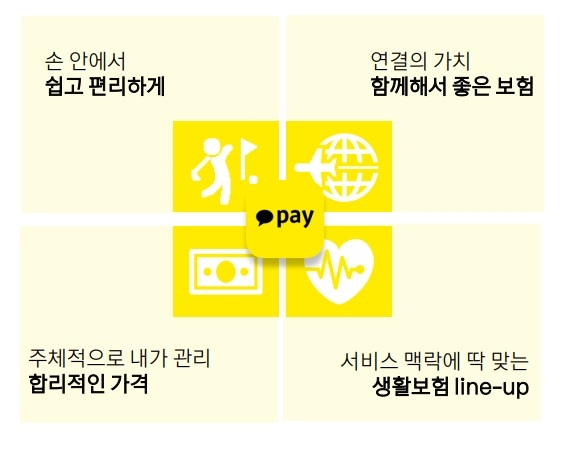
사진 = 카카오페이 실적보고서
2일 보험업계에 따르면, 신원근닫기
 신원근기사 모아보기 카카오페이손보 대표는 지난 8월 30일 마포구에서 열린 '빅테크·핀테크 최고경영자(CEO) 간담회'에서 기자들과 만나 카카오페이손해보험은 10월부터 영업을 개시한다고 밝혔다. 첫 상품으로는 금융안심보험 등을 검토하고 있다고 전해진다.
카카오페이손보는 캐롯손보에 이은 2호 디지털손해보험사지만 성격이 다르다. 캐롯손보는 자동차보험 혁신으로 탄 만큼 내는 '퍼마일자동차보험'이 주력 상품인 반면, 카카오페이손보는 자동차보험 시장은 진출 계획이 없다고 선을 그었다.
카카오페이손보는 보험업 예비허가 신청 당시 카카오 계열사와 연계한 생활밀착형 상품을 출시하겠다고 발표했다. 예시로 든 상품으로 카카오키즈 연계 어린이보험, 카카오모빌리티 연계 택시안심·바이크·대리기사 보험, 카카오 커머스 반송보험이 있다. 또다른 자회사 GA KP보험서비스와 연계도 강화할 것으로 보인다.
업계에서는 카카오페이손보 행보에 관심이 쏠리고 있다. 관건은 수익성이다. 보험사 수익성 보험손익에서 거의 나지 않고 자산운용과 보험료에 포함되어있는 일부 사업비 등으로 이익을 내고 있다. 미니보험은 가격이 1000원대로 사업비가 30%라고 가정했을 경우 1000건을 팔아도 3만원이 수익으로 된다. 박리다매 효과를 기대하기에도 가격이 낮아 어렵다.
카카오페이손보 향후 행보로 업계에서는 미니보험으로 DB를 확보한 후 장기보험, 자동차보험으로 확대할 것으로 보고 있다. 카카오페이는 증권, 간편결제 등으로 DB확보가 용이하다. 잠재 고객인 MZ세대 이용률이 높아 대형 보험사 대비 상대적으로 유리하다.
자동차보험은 보험설계사보다 직접 고객이 찾아 가입하는 다이렉트 채널 비중도 절반 가량으로 카카오페이손보가 접근하기 쉽다.
게다가 카카오페이는 카카오 계열사 카카오모빌리티 카카오택시, 대리기사, 렌트카 등 DB가 풍부해 유리하다. 카카오페이손해보험 대표이사를 맡은 최세훈 대표는 다음다이렉트자동차보험 대표이사를 지내 이미 자동차보험 CM채널 경험을 보유하고 있다.
관련기사
다만 역시 수익성 확보는 카카오페이손보 과제다. 자동차보험은 상품 출시 뿐 아니라 손해사정, 보상 조직이 필요하다. 캐롯손보도 처음에는 내부인력만으로 보상을 진행했으나 롯데손보 등과 히어로손해사정 자회사를 설립했다. 대형 손보사들은 손해사정 자회사를 대부분 보유하고 있다.
80% 이상 빅4인 삼성화재, 현대해상, DB손해보험, KB손해보험이 이미 자동차보험 시장을 잡고있다는 점도 장벽이다.
빅4는 보유 자동차보험 회원수가 많아 손해율 영향이 상대적으로 중소형사보다는 적지만 중소형사들은 수익이 나기 어려운 구조다. 캐롯손보도 가입자수가 지속적으로 늘고 있으나 올해 빅4가 봤던 손해율 효과는 보지 못하고 있다.
7월 손보 빅4 손해율은 80%아래를 유지했으나 MG손해보험은 100.7%, 하나손해보험 88.7%, 악사손보 86%를 기록했다. 캐롯손보는 상반기 101.5% 자동차보험 손해율을 기록했다.
손해율 전망도 불확실하다. 지난 2년 코로나19, 유가 상승으로 운행량이 줄어 반사효과를 봤으나 휴가철 운행량 증가, 태풍, 폭설 등 시기적 손해율 상승 요인으로 악화가 전망된다.
보험업계 관계자는 "보험상품 구조 자체가 복잡한데 미니보험은 가격이 저렴해 수익이 날 수가 없다. 판매를 많이 하면 이익이 나는 박리다매 효과도 이익이 나는 판매 규모가 너무 크다"라며 "미니보험을 기반으로 다음 행보는 자동차보험 시장이 될 가능성이 높다"라고 말했다.
보험상품 복잡성으로 비대면에는 한계가 있다는 지적도 나온다. 토스인슈어런스는 대면영업으로 방향을 돌리기도 했다.
또다른 보험업계 관계자는 "보험상품은 애초에 먼저 니즈를 환기해야 하는 푸쉬영업이고 상품 자체가 복잡해 암보험, 건강보험은 비대면만으로 팔기 어렵다"라며 "먼 미래에는 전면 비대면으로 가겠지만 기존 보험사들의 대면영업방식이 비대면으로 바뀌기까지는 많은 시간이 걸릴 것"이라고 말했다.
전하경 기자 ceciplus7@fntimes.com




















