






12일 황인창 연구위원, 장윤미 연구원이 발표한 '가상자산과 보험산업'에 따르면, 미국과 영국 등 해외 보험사들은 가상자산 회사에 보장 상품을 제공하거나 스마트계약에 블록체인 등을 활용하고 있다.
대부분 주요국들이 물품구입 등 지불수단으로 가상자산 활용을 허용하고 있으며 해외 금융사들이 가상자산 관련 신사업을 추진하는 등 금융산업에서 가상자산 활용이 늘고 있다.
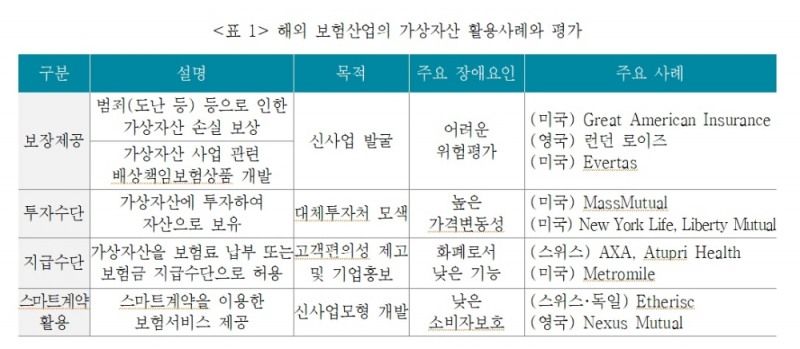
해외 보험사들은 보장제공, 투자수단, 지급수단, 스마트계약 활용 4가지로 가상자산을 활용하고 있다.
황인창 연구위원은 "해외 보험회사는 증가하는 사이버보험 수요에 대응하고 신사업 기회를 모색하고자 가상자산 관련 보험상품과 서비스를 제공하고 있다"고 말했다.
미국 손해보험사 그레이트아메리칸인슈어런스(Great American Insurance)는 2014년 보험회사 최초로 비트코인 보유 기관을 대상으로 내부 직원의 가상자산 관련 각종 범죄 행위에 관한 위험을 보장했다.
영국 런던 로이즈(Lloyd’s of London)는 2020년 가상자산 보험 플랫폼 코인커버(Coincover)를 대상으로 온라인지갑에 보관된 가상자산 해킹으로 인한 도난 손실을 보상하는 배상책임보험을 제공하고 있다.
미국 가상자산 전문 보험회사 에버타스(Evertas)는 가상자산 관련 사업을 운영하는 기업에 대해 임원배상책임보험(D&O), 기술오류 및 결함에 관한 배상책임보험(Technology E&O) 와 같은 보험상품을 제공하고 있다.
가상자산 가격 변동이 커 손실 측정이 어렵고 사고 피해에 관한 데이터가 부족한 상황이다.
황인창 연구위원은 가상자산 관련 보험상품과 서비스를 제공하는 보험회사는 가상자산 높은 가격변동성과 사이버보안 위험에 대응하기 위해 보험사고에 관한 데이터 축적이나 세밀한 약관 검토 등을 수행하고 있다고 지적했다.
황 연구위원은 "가상자산 가격 변동에 따른 손실 측정의 어려움, 사이버공격으로 인한 보안 위험, 사고 피해에 관한 데이터 부족, 낮은 보상액 등이 가상자산 보험 활성화의 걸림돌로 작용하고 있다"라며 "가상자산 관련 임원배상책임보험은 개인정보 유출위험, 가상자산공개(Initial coin offering) 등에 대해 면책조항으로 두는 경우가 많다"고 지적했다.
보험회사의 가상자산 투자에 있어 가격변동성, 사이버보안, 유동성 문제 등과 함께 규제위험이 장애요인으로 작용하고 있다. 가상자산은 내재적 가치의 존재 여부에 대한 논란이 있어 적정 가격을 산정하기가 어렵고, 시장 가격도 주로 투자자 기대, 시장상황 등에 따라 급변동할 위험을 가진다.
홍보효과를 위해 비트코인 등 가상자산을 결제수단으로 이용하는 경우도 있다.
황인창 연구위원은 "해외 보험회사는 고객의 편의성을 높이고 기업의 홍보효과를 얻기 위해 가상자산(주로 비트코인)을 결제수단으로 인정하여 보험료 납부 또는 보험금 지급수단으로 허용하고 있다"라고 지적했다.
악사스위스는(AXA Switzerland)는 2021년 4월부터 스위스 소재 손해보험 가입자에 대해 비트코인을 통한 보험료 납부를 허용했다. 미국 자동차보험회사 메트로마일(Metromile)은 2021년 5월 보험회사 최초로 가상자산을 통한 보험료 납부 및 보험금 지급을 허용할 것이라 발표했다.
이외에도 블록체인 기반 스마트계약 등에도 활용되고 있다.
황인창 연구위원은 국내 보험산업에서 규제로 가상자산을 직접 활용하기는 어렵지만 향후 신사업 발굴, 대체투자처 모색 등을 위해서는 법률적 문제 해결이 필요하다고 지적했다.
황 연구위원은 "향후 보험산업이 가상자산을 활용하여 신사업 발굴, 대체투자처 모색, 사업모형 혁신 등을 도모하기 위해서는 가상자산의 가격변동성 완화, 보험회사의 위험평가 능력제고, 스마트계약 관련 법률문제 해소 등이 선결될 필요가 있다"라며 "보험산업의 가상자산 활용이 실질적으로 산업 경쟁력 강화로 이어지기 위해서는 가상자산의 금융자산화 및 화폐화를 통한 가격변동성 완화, 보험회사의 가상자산 관련 보험사고 데이터 축적, 스마트계약의 소비자보호 관련 법적 근거 마련 등이 선결이 필요하다"고 말했다.
전하경 기자 ceciplus7@fntimes.com





















