





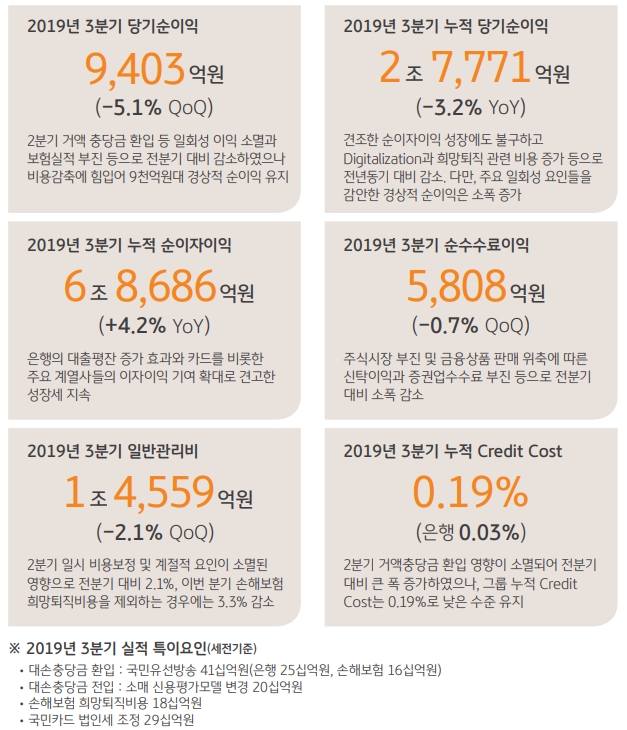
KB금융그룹 2019년 3분기 실적 / 자료= KB금융지주
KB금융지주는 2019년 3분기 누적 당기 순이익으로 2조 7771억원을 시현했다고 24일 공시했다. 전년 동기 대비 3.2% 감소했다.
3분기 그룹 순이익은 9403억원으로 경상적 순이익 9000억원대의 이익 창출력을 기록했다. 다만 일회성 이익이 감소하고 이번 분기에 보험실적이 부진한 영향 등으로 전분기 대비 5.1% 감소했다.
3분기에는 세전 기준 국민유선방송(410억원) 대손충당금 환입이 반영됐고, 소매 신용평가 모델 변경 충당금 전입도 포함됐다. 손해보험 희망퇴직비용으로 180억원이 발생하고, 국민카드 법인세 조정으로 290억원이 반영됐다.
그룹 3분기 누적 순이자이익은 6조 8686억원으로 전년동기 대비 4.2% 증가했다. 은행의 대출평잔 증가로 이자이익이 꾸준히 증가하고 계열사들의 이자이익 기여가 반영됐다.
3분기 순이자이익은 2조 3194억원으로 카드사의 금융 및 할부 자산이 확대되면서 전분기 대비 소폭 늘었다.
3분기 그룹과 은행의 NIM은 각각 1.94%, 1.67%를 기록했다.
3분기 은행 NIM이 정기예금과 발행채권 조달부담 완화에도 불구하고 급격한 시장금리 하락으로 자산수익률이 축소되며 전분기 대비 3bp 하락하며 방어했다.
관련기사
카드론 금리인하 등으로 카드 마진률이 축소된 영향이 더해지며 3분기 그룹 NIM도 전분기 대비 3bp 떨어졌다.
그룹 3분기 순수수료이익은 5808억원으로 전분기 대비 0.7% 감소했다. 신용카드 이용금액 증가에 따른 카드 수수료이익 증가에도 불구하고 주식시장 부진과 금융상품 판매 위축에 따른 신탁이익 및 증권수탁수수료 부진이 포함됐다. 3분기 누적 순수수료이익은 1조 7165억원을 기록했다.
3분기 누적 기타영업손익은 491억원으로 전년동기 대비 16.4% 증가했다. 손해율 악화에 따른 보험손익 감소에도 불구하고 채권평가익 등 유가증권 관련 실적이 개선된 점이 반영됐다.
3분기 기타영업손익은 자동차보험을 비롯한 주요 보험상품들의 손해액 증가로 보험이익이 축소되고, 금융시장 변동성 확대로 주식, ETF 등 유가증권 관련 손실이 증가함에 따라 300억원의 순손실을 기록했다.
올해 3분기 일반관리비는 1조 4559억원으로 전분기 대비 2.1% 감소했다. 3분기 누적기준 그룹 CIR(Cost-Income Ratio)은 51.6%였고 희망퇴직 비용 등 특이요인을 제외한 경상적 CIR은 49.4%로 집계됐다.
3분기 누적 신용손실충당금전입액은 4599억원, Credit Cost는 0.19%를 기록해 안정권을 기록했다.
2019년 3분기 누적기준 그룹 ROA는 0.75%, ROE는 10.11%를 기록했다.
2019년 9월말 그룹 총자산은 506조2000억원, 관리자산(AUM) 포함 시 총자산은 772조5000억원을 나타냈다.
자본 적정성을 보면 그룹 BIS 자기자본비율, 보통주자기자본비율은 각각 15.29%, 14.39%, 은행 BIS 자기자본비율, 보통주자기자본비율은 각각 16.42%, 14.90% 기록했다.
계열사 별로 KB국민은행의 3분기 당기순이익은 7016억원으로 전분기 대비 4.2% 감소했다. 전분기 한진중공업 등에 대손충당금 환입(세후 약 590억원) 영향이 소멸되고 이번 분기 주식시장 부진 및 금융상품 판매 위축에 따라 신탁이익이 감소한 영향이 반영됐다.
은행 3분기 누적 당기순이익은 전년도 명동사옥 매각익(세후 약 830억원)이 소멸되는 등 영향으로 2조 67억원을 기록, 전년동기 대비 3.5% 줄었다.
은행 3분기 NIM은 1.67%로 전분기 대비 3bp 하락했다.
올해 9월말 기준 원화대출금은 261조1000억원으로 전년말 대비 1.4%, 6월말 대비 0.5% 증가했다. 가계대출은 전세자금대출과 우량신용대출을 중심으로 전년말 대비 1.2%, 6월말 대비 0.3% 증가했고 기업대출은 SOHO여신과 우량중소기업여신을 중심으로 전년말 대비 1.7%, 6월말 대비 0.8% 늘었다.
은행 9월말 기준 연체율은 0.29%를 기록하여 6월말 대비 0.03%p 상승했으나 역사적 저점 수준에서 관리되고 있고, NPL비율은 0.41%로 6월말 대비 0.04%p 개선됐다.
KB증권의 올해 3분기 당기순이익은 558억원으로 전분기 대비 322억원 줄었다. 금융시장 변동성 확대로 주식 및 ETF 등 유가증권 관련 손실이 발생하고 2분기 해외부동산 매각익(세후 약 190억원) 영향이 소멸됐다. 증권 3분기 누적 당기순이익은 2247억원으로 증시부진에 따른 수탁수수료 감소에도 불구하고 채권평가익 등 유가증권 관련 이익 증가에 힘입어 전년동기 대비 6.4% 증가했다.
KB손해보험의 2019년 3분기 당기순이익은 677억원으로 자동차손해율이 90%를 상회하는 등 주요 보험상품의 손해율이 상승한 영향으로 전분기 대비 25.5% 감소했다. 손보 3분기 누적 당기순이익은 2339억원으로 자동차 및 장기 보험 손해율이 상승하고 신계약 관련 사업비도 증가하면서 전년동기 대비 10.3% 줄었다.
KB국민카드의 올해 3분기 당기순이익은 1049억원으로 금융자산 및 할부자산 확대에 따라 이자이익이 증가하고 카드 이용금액 증가 및 마케팅비용 효율성 제고에 힘입어 수수료이익이 확대된 영향 등으로 전분기 대비 368억원 증가했다. 카드 3분기 누적 당기순이익은 2510억원으로 전년동기 대비 2.2% 증가했다.
KB금융그룹 측은 "3분기 들어서는 여신정책을 보다 탄력적으로 적용하고 SOHO대출 중심으로 시장경쟁도 완화됨에 따라 여신성장이 점차 회복되고 있다"고 설명하고 "금리하락 사이클에서 당분간 은행의 NIM 축소가 불가피한 상황인 만큼 우량 중소기업대출 중심으로 적정한 여신성장을 확보해 이자이익 기반을 견고히 다지는 동시에 비은행 계열사의 수익성을 강화하고 비용효율성을 높이는데 주력하고자 한다”고 밝혔다.
정선은 기자 bravebambi@fntimes.com





















