• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

보험사 'IFRS17' 부채 부담 완화 "두고봐야"

이은정 기자

webmaster@fntimes.com

기사입력 : 2016-11-17 19:17 최종수정 : 2016-11-17 19:30

기준서 미정...금리 변동 등도 영향 미쳐

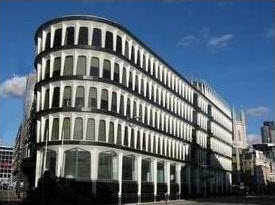
△IASB 건물 전경.

△IASB 건물 전경.

[한국금융신문 이은정 기자] 국제회계기준(IFRS4) 2단계가 유예없이 2021년 도입된다. 국내 보험업계의 바램처럼 새 회계기준 도입 시기는 연기되지 않았지만, 회계상 부채로 잡히던 일부 항목을 자본으로 인정키로 되면서 자본 축적의 부담은 경감될 전망이다.

◇ 새 국제회계기준 연기 불허...보험사들 '철렁'

한국회계기준원은 17일 런던 현지에서 열린 IASB 총회에서 'IFRS17'을 2021년 1월 1일 시행을 확정했다고 밝혔다.

IFRS4 2단계로 불리던 IFRS17은 보험 부채(보험금) 평가 방식을 계약 시점 기준 원가가 아닌 시가로 평가한다. 저금리 기조가 지속되면서 하락한 금리만큼 보험사들의 부채도 크게 늘어나게 된다.

한국회계기준원과 국내 보험업계는 IFRS4 2단계 도입으로 보험사들이 자본잠식에 빠질 것을 우려해 국제회계기준위원회(IASB)에 제도 도입 유예기간을 5년으로 늘려 달라고 요청해왔지만 받아들여지지 않았다.

새 회계기준 적용 시 보험사들의 부채는 42조원 규모로 증가한다. 이에 저금리 기조 장기화로 지급해야 할 보험금이 확대되면 지급여력비율(RBC 비율)도 감소한다.

RBC는 보험사의 재무건전성을 측정하는 지표로, 생명보험업계 평균 RBC 비율은 288%다. 금융감독원은 RBC 150% 이상 유지를 권고하고 있다. 올 상반기 전체 생보사의 RBC 비율은 297.11%로 지난해 같은 기간 대비 1.8% 상승에 그쳤다.

삼성생명·한화생명·교보생명 등 대형사를 비롯한 보험사들도 IFRS17을 대응하기 위한 회계 시스템을 자체적으로 혹은 보험개발원과 협력해 개발하고 후순위채 발행 등으로 자본 확충에 서두르는 모습이다.

생보사 관계자는 "회계 시스템 구축에도 수십억원대 비용 투자가 필요해 부담이 크다"며 "컨설팅 등으로 대응 방안을 마련할 예정이지만 막막한 게 사실"이라고 말했다.

보험업계 관계자는 "국제적인 사안을 특정 국가의 보험사들이 나서서 변경시키는 것은 사실상 무리"라며 "이제는 도입 시기 연기를 바라기보다 현실을 직시하고 새 회계기준에 맞춰 대응책을 마련해야 할 것"이라고 말했다.

◇ IASB '공정가치법' 허가...퇴출 위험 감소?

보험사들이 우려했던 자본 확충 부담은 당초 우려했던 것보다 완화될 전망이다. 앞으로 계약서비스마진(CSM)은 IFRS17 시행 전인 2020년까지 부채가 아닌 자본으로 인식된다.

IASB는 회계기준원과 국내 보험업계의 제안을 받아들여 CSM을 '공정가치법'으로 평가하는 것을 허용키로 했다. 공정가치법은 과거 계약에 소급 추정이 불가능한 경우 CSM을 부채로 바꿔 인식하는 시점에서 신계약의 마진율을 적용한다. 기존에는 CSM도 부채로 인식됐다.

회계기준원은 관계자는 "이번 결정으로 부채 증가 부담은 완화되겠지만, 기준서가 나오지 않았기 때문에 자본 확충 규모가 어떻게 달라질지 아직 파악하기 어려운 부분"이라며 "공정가치법이 아니고도 보험 부채는 작은 이자율에도 규모 변동성이 크기 때문에 2021년 금리 요인 등 다양한 변수가 영향을 미칠 것"이라고 말했다.

회계기준원은 기존의 보험전문위원회를 'IFRS17 정착지원 TF(태스크포스)'로 전환하고 본격 대응에 나선다는 방침이다. 이 TF는 용과정에서 나타나는 애로사항이나 이슈를 발굴하고 필요 시 IASB나 관련 자문기구와 협의해 결론을 내는 역할을 하게 된다.


이은정 기자 lejj@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

기자의 기사 더보기 전체보기

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

보험 다른 기사

1 리오 응 AIA생명 대표 내정자, 보험업 30년 경력의 재무·계리 전문가 리오 응 AIA생명 한국법인 대표이사 내정자는 생명보험업계에서 30년 이상 근무하며 계리·재무·마케팅 업무를 두루 경험한 보험 전문가다. 매뉴라이프의 아시아 법인과 AIA 중국법인을 거쳐 한국법인 경영을 맡게 됐다.리오 응 내정자는 1973년생으로 캐나다 워털루대학교에서 보험수리학과 통계학을 전공했다. 미국 보험계리사협회 정회원 자격을 보유하고 있다.매뉴라이프에서 경력을 쌓으며 2005년부터 2008년까지 홍콩법인 기업계리사로 일했다. 2009년 4월부터는 말레이시아법인 최고재무책임자(CFO)를 맡았고, 2011년 11월 싱가포르법인 CFO로 자리를 옮겼다.2014년 9월에는 AIA그룹에 합류해 태국·중국·대만 사업을 지원하는 지역 사업 2 교보라이프플래닛 교보생명에 M&A…온라인 채널 시너지는 [디지털 보험사 현주소] 자체 디지털 생명보험사였던 교보라이프플래닛생명(이하 교보라이프플래닛)이 교보생명으로 흡수합병되되고 있는 가운데, 교보라이프플래닛 기존 디지털 채널이 교보생명 내 비대면 채널 역량 강화로 시너지가 날 수 있을지 관심이 모아지고 있다. 29일 보험업계에 따르면, 교보라이프플래닛과 교보생명은 각각 지난 15일 이사회를 열고 교보라이프플래닛 기존 사업, 인력을 흡수합병하는 안건을 의결했다. 교보생명은 AI 등 신기술 발전으로 생명보험사의 기술과 인프라 투자 중요성이 커져 교보라이프플래닛을 독립 법인으로 운영하기 보다, 교보생명 한 곳으로 통합해 교보생명 디지털 채널과 교보라이프플래닛을 일원화하는게 효과적이라고 판 3 상위사 도약 주역 경영스타일은…'전략 직접 주도' 교보생명 신창재 vs 'CEO 위임' 현대해상 정몽윤 [AI가 본 금융권 맞수 열전 - 보험] AI(인공지능) 툴을 사용해 금융업권 별 대표 라이벌의 경영 스타일을 공식 행사, 발언 등을 중심으로 비교해 본다. <편집자 주>상위 보험사 도약을 이끌었던 대표 보험사 오너인 신창재 교보생명 회장, 정몽윤 현대해상 회장이 현재 경영 스타일은 상이한 것으로 나타났다. 신창재 회장, 정몽윤 회장 모두 전문경영인을 두고 있으나, 정몽윤 회장이 모두 전문경영인에 위임한 것과는 달리 신창재 회장은 여전히 대표이사 직을 유지하며 교보생명 전략을 진두지휘하고 있다.28일 AI 툴이 분석한 신창재 교보생명 회장과 정몽윤 현대해상 회장 대표 키워드에 따르면, 올해 기준 신창재 교보생명 회장은 '전략', '고객가치' '본업혁신', '지속
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기