






박춘원 전북은행장 / 사진=전북은행
 박춘원기사 모아보기 행장이 이끄는 전북은행이 대출자산 확대와 이자이익 증가에 힘입어 올해 3분기 순이익을 전년 동기보다 20% 늘렸다. 가계대출을 중심으로 원화대출이 증가한 가운데 저원가성수신도 두 자릿수 성장하며 영업 확대를 뒷받침했다.
다만 자산성장에 뒤따른 건전성 관리는 숙제로 남았다. 연체율과 고정이하여신(NPL) 비율이 상승하고 부실채권 대비 충당금 적립 수준은 낮아졌다. 박춘원 행장 체제에서 대출 성장의 성과를 안정적인 이익으로 이어가려면 조달 기반을 강화하는 동시에 늘어난 자산의 부실 위험을 관리해야 하는 상황이다.
원화대출 21.1조원…가계대출 증가가 성장 주도
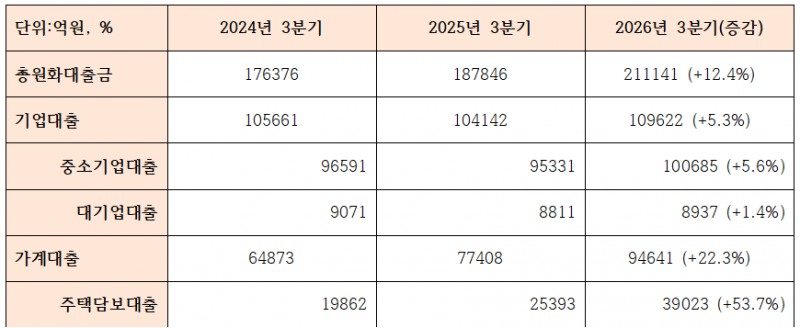
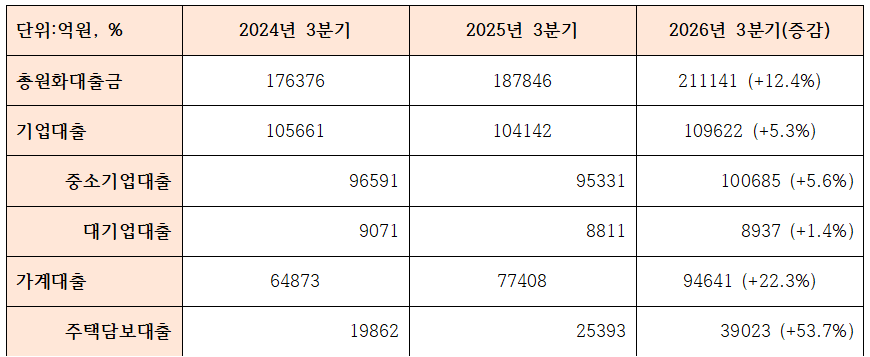
가계대출이 성장을 주도했다. 9월 말 가계대출 잔액은 9조4641억원으로 전년 동기 7조7408억원보다 22.3% 늘었다. 기업대출은 같은 기간 10조4142억원에서 10조9622억원으로 5.3% 증가했다. 전체 원화대출에서 가계대출이 차지하는 비중은 약 41.2%에서 44.8%로 높아졌다.
기업대출 가운데 중소기업대출은 10조685억원으로 전년 동기 대비 5.6% 증가했고, 대기업대출은 8937억원으로 1.4% 늘었다. 기업금융에서는 중소기업대출이 대부분을 차지하는 구조가 유지됐다.
가계대출 내부에서도 변화가 나타났다. 주택담보대출로 분류된 잔액은 3조9023억원으로 전년 동기 2조5393억원보다 53.7% 증가했다. 주담대 증가액 약 1조3600억원은 전체 가계대출 증가분의 약 79%에 해당한다. 가계대출에서 주담대가 차지하는 비중도 약 32.8%에서 41.2%로 높아졌다.
이자이익 10.8% 증가…NIM은 전분기보다 하락
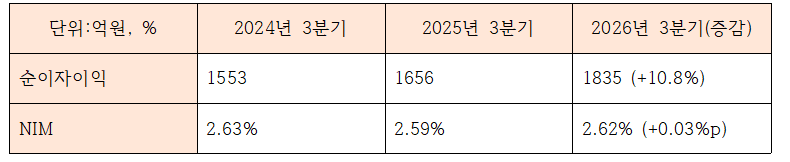
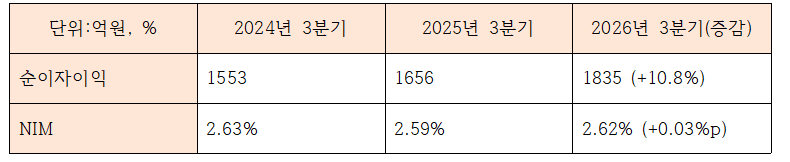
대출자산 확대는 이자이익 증가로 이어졌다. 전북은행의 3분기 별도 기준 순이자이익은 1835억원으로 전년 동기 1656억원보다 10.8% 증가했다. 올해 1~9월 누적 순이자이익도 5261억원으로 전년 동기 4883억원보다 7.8% 늘었다.
관련기사
3분기 순이자마진(NIM)은 2.62%로 지난해 같은 기간 2.59%보다 0.03%p 높았다. 다만 올해 2분기 2.69%와 비교하면 0.07%p 하락했다. 전년 대비로는 마진이 개선됐지만 최근 분기에는 하락 압력이 나타난 것이다.
그럼에도 분기 순이자이익은 2분기 1753억원에서 3분기 1835억원으로 4.7% 증가했다. 원화대출금이 같은 기간 19조8529억원에서 21조1141억원으로 6.4% 늘어난 점을 고려하면, 대출 규모 확대가 마진 하락을 보완한 것으로 풀이된다.
저원가성수신 7.5조원…예수금 증가율 웃돌아
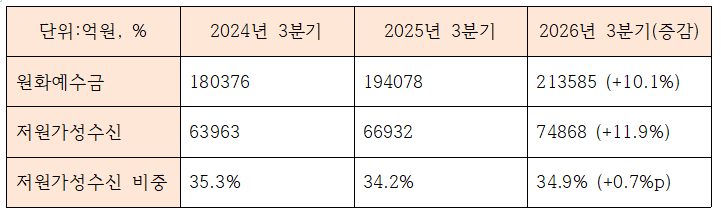
수신 기반도 확대됐다. 전북은행의 9월 말 원화예수금은 21조3585억원으로 전년 동기 19조4078억원보다 10.1% 증가했다. 2024년 9월 말에는 18조376억원이었다.
요구불예금과 저축예금, 기업자유예금 등을 합친 저원가성수신은 7조4868억원으로 전년 동기 6조6932억원보다 11.9% 늘었다. 원화예수금 증가율보다 높은 성장세다.
원화·외화예수금을 합산하고 양도성예금증서(CD)를 제외한 말잔 기준 저원가성수신 비중은 34.9%로 전년 동기 34.2%보다 0.7%p 상승했다. 다만 2024년 같은 기간 35.3%에는 미치지 못했다.
비이자 적자 지속…분기 순익 회복에도 누적 감소
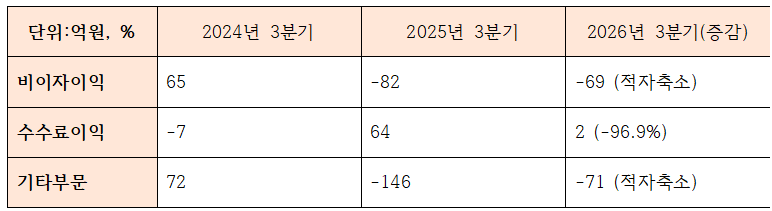
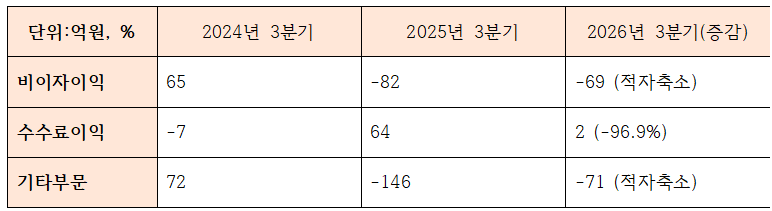
반대로 전북은행의 비이자 부문은 수수료이익 증가에도 유가증권·파생 관련 이익 감소와 출연료 부담 확대로 누적 적자가 커졌다. 영업외손익을 포함한 팩트북 기준 올해 1~9월 비이자이익은 마이너스 296억원으로 전년 동기 마이너스 188억원보다 적자 규모가 약 108억원 확대됐다.
누적 수수료이익은 34억원에서 81억원으로 증가했지만, 유가증권·파생 관련 이익은 452억원에서 32억원으로 급감했다. 자금비용도 578억원에서 628억원으로 늘었으며, 증가분 대부분은 신보·주보 출연료에서 발생했다.
3분기만 놓고 보면 비이자 적자가 82억원에서 69억원으로 축소됐지만 개선의 내용은 제한적이었다. 수수료이익과 유가증권·파생 관련 이익이 모두 감소한 가운데 기타 항목이 마이너스 48억원에서 101억원으로 개선되며 적자 폭을 줄였다. 특히 3분기 수수료이익은 전분기 71억에서 이번 분기 2억원으로 급감, 증시 악화로 인한 직격탄을 맞았다.
3분기 순익 20% 급증, 상반기 부진 일부 만회
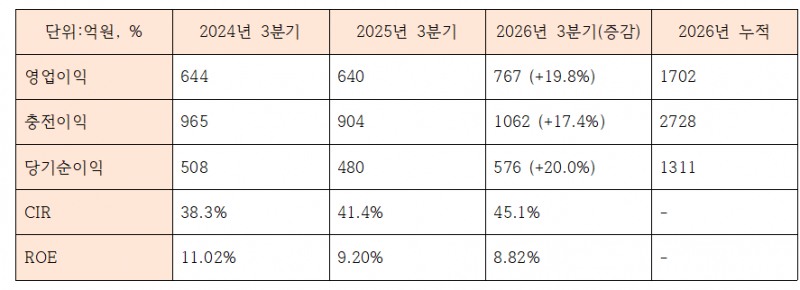
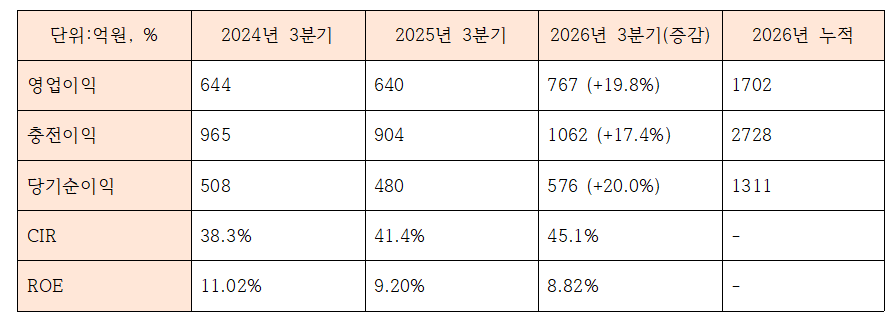
전북은행의 올해 3분기 별도 기준 당기순이익은 576억원으로 전년 동기 480억원보다 20.0% 증가했다. 전분기 463억원과 비교해도 24.4% 늘었다. 분기 영업이익은 767억원으로 전년 동기 대비 19.7% 증가했다.
다만 3분기 반등만으로 앞선 부진을 만회하지는 못했다. 올해 1~9월 누적 별도 순이익은 1311억원으로 전년 동기 1400억원보다 6.3% 감소했다. 누적 영업이익도 1835억원에서 1702억원으로 7.2% 줄었다. 연결 기준 누적 순이익 역시 1670억원으로 전년 동기 대비 6.4% 감소했다.
판매관리비 증가에는 명예퇴직금 부담이 영향을 미친 것으로 풀이됐다. 누적 명예퇴직금은 약 23억원에서 120억원으로 늘어, 전체 판매관리비 증가액의 약 3분의 1을 차지했다. 다만 명예퇴직금을 제외한 판매관리비도 약 195억원 증가한 만큼, 비용 확대를 명예퇴직 요인만으로 설명하기는 어렵다. 그 결과 누적 판매관리비용률(CIR) 역시 41.4%에서 45.1%로 상승했다.
수익성 지표도 낮아졌다. 누적 자기자본이익률(ROE)은 전년 동기 9.20%에서 8.82%로, 총자산이익률(ROA)은 약 0.77%에서 0.68%로 하락했다. 자산을 확대했지만 자산과 자본 대비 이익 창출력은 약해진 셈이다.
CET1 15.31%…연체·NPL 상승 부담
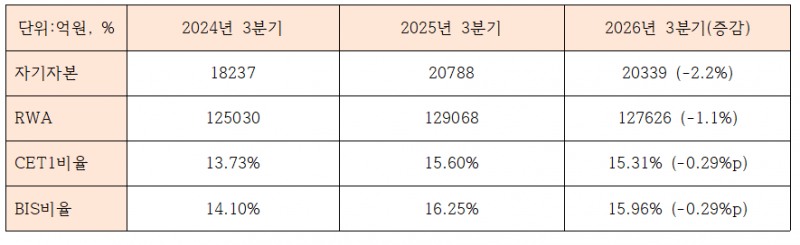
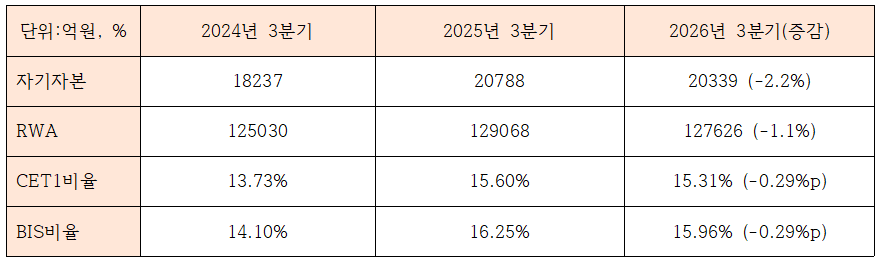
전북은행의 9월 말 보통주자본비율(CET1)은 잠정 15.31%, BIS 총자본비율은 15.96%를 기록했다. 전년 동기 대비 각각 0.29%p 하락했으며, 전분기와 비교하면 CET1은 15.65%에서 0.34%p, BIS비율은 16.34%에서 0.38%p 낮아졌다.
최근 자본비율 하락은 보통주자본 감소보다 위험가중자산 증가 속도에서 원인을 찾을 수 있다. 3분기 보통주자본은 약 1조9539억원으로 전분기보다 소폭 증가했다. 반면 위험가중자산(RWA)은 12조4716억원에서 12조7626억원으로 약 2.3% 늘었다. 이익 등을 통해 확보한 자본보다 위험을 반영한 자산이 빠르게 증가하면서 자본비율이 낮아진 것이다.
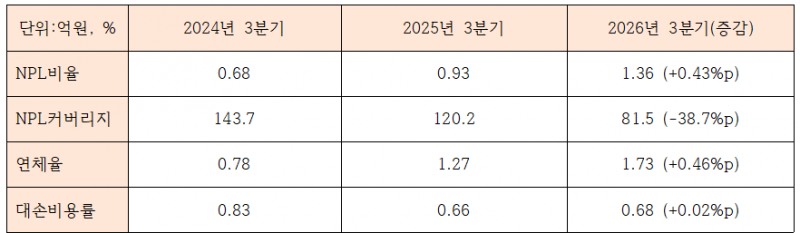
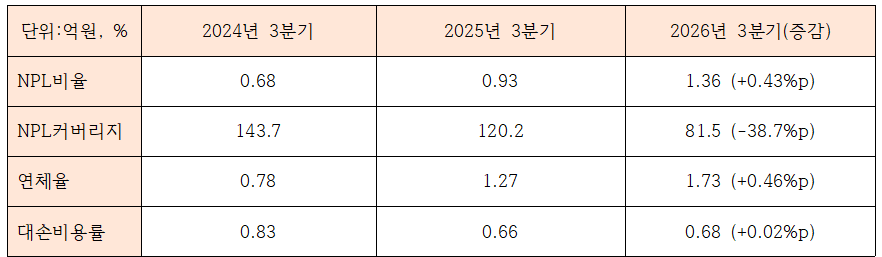
같은 기간 건전성 지표는 악화됐다. 9월 말 연체율은 1.73%로 전년 동기 1.27%보다 0.46%p 상승했다. 고정이하여신(NPL) 비율도 같은 기간 0.93%에서 1.36%로 높아졌다. 2024년 9월 말 연체율과 NPL 비율이 각각 0.78%, 0.68%였다는 점을 고려하면 건전성 부담이 꾸준히 누적되고 있는 모습이다.
연체대출금은 전년 동기 약 2421억원에서 3701억원으로 52.8%, 고정이하여신은 1779억원에서 2921억원으로 64.1% 증가했다. 총여신 증가율 12.4%를 크게 웃돈다. 대출자산이 늘어나는 가운데서도 연체율과 NPL 비율이 상승한 것은 부실 증가 속도가 자산 확대 속도보다 빨랐다는 의미다.
특히 기업여신의 부담이 두드러졌다. 기업대출 연체율은 6월 말 약 1.80%에서 9월 말 1.90%로 상승했고, 중소기업대출 연체율도 1.90%에서 2.04%로 높아졌다.
대손충당금도 늘었지만 부실 증가 속도에는 미치지 못했다. 9월 말 대손충당금 잔액은 약 2380억원으로 전년 동기 대비 11.3% 증가했다. 같은 기간 NPL이 64.1% 늘면서 대손준비금을 제외한 NPL커버리지비율은 120.2%에서 81.5%로 하락했다.
다만 신규연체발생률은 2분기 약 0.28%에서 3분기 0.22%로 낮아졌다. 누적 대손비용률 역시 0.74%에서 0.68%로 하락했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















