





다만 두 회사는 목표 달성을 위한 주주환원 방식이 다르다. 현대차가 자사주 매입·소각에 중심을 두고 있는 반면, 기아는 배당 정책에 무게를 두고 있다. 기본적으로 주주 환원 효과를 극대화하기 위한 정책이지만 한편으로 현대차그룹 순환출자 문제 해소를 위한 전략적 관점도 엿보인다.
현대차, 자사주 4조 소각
현대차에 따르면 회사는 2025년부터 2027년까지 3년간 총 4조 원 규모 자사주를 신규 매입해 전량 소각하는 밸류업 프로그램을 시행 중이다. 올해에만 약 4000억 원 규모 자사주를 신규 매입해 전량 소각한다는 계획이다.자사주를 소각하면 시장에 유통된 주식 수가 그 만큼 줄어들기 때문에 주주들 주식 가치는 증가한다. 그래서 자사주 매입과 소각은 대표적 주주환원 정책으로 꼽힌다. 정부도 소액주주 보호 등을 위해 최근 3차 상법 개정을 통해 기업이 보유한 자사주 전량을 의무적으로 소각하게 했다.
특히 현대차 자사주 정책은 삼성전자, SK그룹 등 주요 대기업 집단과 비교할 때 소각 효과를 극대화한 점이 눈에 띈다.
삼성전자는 국내 단일 기업으로는 역대 최대인 약 16조 원 규모 자사주 소각을 발표했다. SK그룹 지주사인 SK㈜도 국내 지주사 중 최대 규모인 약 5조1600억 원 규모 자사주 소각 정책을 발표했다.
삼성전자와 SK㈜ 모두 유통 주식 수를 고려해도 현대차보다 큰 비용을 들여 자사주 소각을 발표했다. 하지만 큰 차이는 현대차는 신규로 자사주를 매입해 전량 소각하는데 반해, 삼성전자와 SK㈜는 기보유 자사주를 소각하는 등 정리에 가까운 방식이라는 점이다.
자사주는 회사가 매입하는 시점이 주식 가치에 가장 큰 영향을 끼친다. 여기에 매입한 뒤 소각이 이뤄지지 않으면 가치가 희석되기도 한다. 정부가 상법 개정을 통해 기업이 기보유 중인 자사주를 의무적으로 소각하게 한 것도 바로 이 때문이다.
관련기사
현대차는 이번 자사주 신규 매입 및 소각 정책에 앞서 지난 2023년 중장기 주주환원정책을 발표하며 발행주식수의 3%에 해당하는 자사주 물량을 3년간 연 1%씩 소각하겠다고 밝혔다. 기존 보유 자사주도 소각하는 등 주식 가치를 높여 주주들의 주가 수익률을 제고하겠다는 구상이다.
이 밖에 현대차는 올해 보스턴다이나믹스 휴머노이드 ‘아틀라스’를 통해 로보틱스 전환 등 미래 사업 확장을 주도하며 주가 부양에도 집중하고 있다.
실제 지난해 연말까지 약 20만~30만 원대 박스권에 갇혀 있던 현대차 주가는 1월 아틀라스 공개 이후 50만 원선까지 상승했다.
기아, 자사주보다 ‘배당’
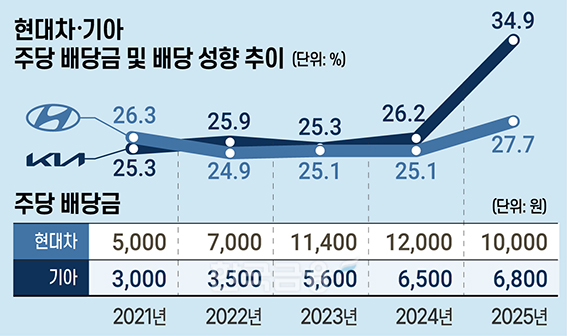
현대차가 적극적 자사주 매입과 소각으로 주주들 주가 수익률을 끌어올리는 반면, 기아는 ‘실질적 현금을 돌려주는’ 고배당 정책으로 주주들 환심을 사고 있다.실제 기아 배당 정책은 현대차보다 크다. 기아는 지난해 주당 배당금을 2024년(6500원)보다 상향된 6800원으로 결정했다. 이는 2021년(1주당 3000원)부터 5년 연속 상향이다. 현대차 지난해 주당 배당금은 1만원으로 2024년 1만2000원보다 준 것과 비교된다.
배당 성향도 기아가 비교적 더 높다. 기아 배당성향은 2021년 25.3%, 2022년 25.9%, 2023년 25.3%, 2024년 26.2% 등 평균 약 25% 수준을 유지했다. 지난해에는 34.9%로 약 10%포인트 올랐다.
현대차 배당성향은 2021년 26.3%, 2022년 24.9%, 2023년 25.1%, 2024년 25.1%, 2025년 27.7%로 집계됐다. 지난해 기준 주주들 배당수익률(보통주)도 현대차는 1.9%로 최근 5년 중 가장 낮았지만, 기아는 4.2%를 기록했다.
기아 고배당 정책은 현대차와 기아의 서로 다른 역할에서 비롯된 것으로 풀이된다. 현대차는 그룹 맏형 역할로서 미래 투자 등을 위해 상대적으로 더 많은 지출을 담당한다. 투자 부담으로 배당 등 주주환원 여력이 부족할 수 있는 점을 고려해야 한다는 의미다.
대표적으로 지난 2020년 총 2조5000억 원을 투자한 자율주행사 앱티브 설립에는 현대차, 기아, 현대모비스가 2.6대 1.4대 1 비율로 투자했다. 여기에 지난해 8월 보스턴다이나믹스의 1조3000억 원 규모 유상증자에서도 현대차가 3626억 원으로 가장 많은 투자금을 분담했으며 그 뒤를 이어 기아(2234억 원), 현대모비스(1465억 원) 등이 뒤를 이었다.
기아가 현대차보다 비교적 그룹 미래 투자 부담이 덜 하면서, 로보틱스 등 투자 성과는 자연스럽게 주가에 반영되는 ‘덕’을 보고 있는 셈이다. 실제 기아 주가는 지난 1월 아틀라스가 공개된 뒤 약 한 달 만에 역대 최고가인 21만2500원에 거래되기도 했다.
물론 기아도 자사주 소각을 병행한다. 기아는 주주가치 제고를 위해 매년 5000억원 규모 자사주를 매입해 그중 2500억원을 소각하는 정책을 시행하고 있다.
◇ 주주환원과 승계를 동시에?
업계에서는 현대차와 기아 각기 다른 주주환원 정책을 양사가 처한 상황뿐 아니라 향후 현대차그룹 순환출자 지배구조 해소와 승계 자금 확보를 위한 포석으로도 해석한다.
순환출자 구조 해소 과정에서 발생할 수 있는 주주가치 훼손을 방지함과 동시에 밸류업과 원활한 승계를 위한 양사의 역할이라는 분석이다.
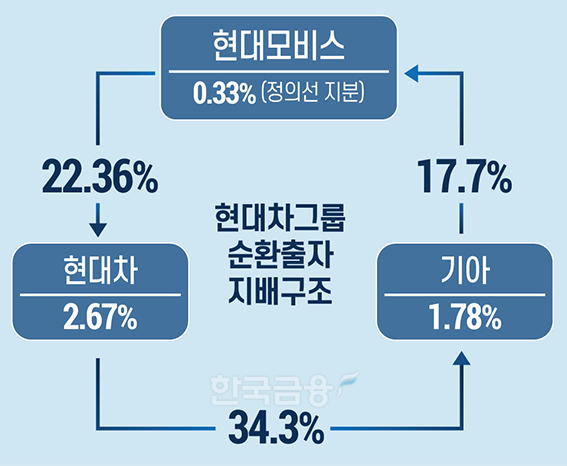
이러한 업계 분석을 이해하려면 현대차그룹 순환출자 구조를 먼저 살펴봐야 한다. 현대차그룹 지배구조는 ‘현대모비스→현대차→기아→현대모비스’로 이어지는 순환출자 형태다.
현재 가장 유력한 시나리오는 현대모비스를 그룹의 완전한 지주사로 승격시키고 현대모비스→현대차→기아로 이어지는 구조를 만드는 것이다. 정의선닫기
 정의선기사 모아보기 회장이 현대모비스에 대한 영향력만 높이면 그룹 전체를 안정적으로 지배할 수 있다.
이를 위해 정의선 회장은 아버지 정몽구 명예회장 보유 현대모비스 지분(7.29%)과 기아가 보유한 현대모비스 지분(16.9%) 등을 인수해 안정적 지분율 수준인 25%까지 끌어올려야 한다. 현재 정의선 회장이 보유한 현대모비스 지분은 약 0.32% 수준에 불과하다.
이런 구조 속에서 현대차와 기아의 주주환원 정책이 정의선 회장 승계 문제와 어떻게 연결될 수 있을까.
기아는 배당 외에도 정의선 회장에게 큰 힘이 되고 있다. 정의선 회장은 2019년 기아 사내이사로 선임된 이후 2024년까지 별도 보수를 받지 않는 무보수 경영을 이어오다 지난해 처음으로 보수를 받았다.
덕분에 지난해 정의선 회장 보수는 174억6100만원으로, 2024년 대비 약 51.5% 증가하는 등 2020년 회장 취임 이후 가장 많은 연봉을 수령했다.
현대차 주주환원 정책과는 어떻게 연결될까. 현대차 주식 가치 확대를 통해 향후 지주사로 격상되는 현대모비스 그룹 지배력을 높이는 역할을 한다는 분석이다.
지난해 기준 현대모비스는 현대차 지분 22.36%를 보유한 최대 주주로, 현대차 자사주 소각은 별도 지분 취득 없이도 그룹 핵심 계열사 지배력을 높이는 효과를 낼 수 있다.
여기에 정의선 회장이 보유한 현대차 지분 2.73% 가치도 상승하는 효과가 있다. 해당 지분 가치가 높아지면 향후 매각이나 지분 스왑 등을 통해 승계 자금 등을 마련할 수도 있다.
김재훈 한국금융신문 기자 rlqm93@fntimes.com




















