





아울러 내년 9월 예금자보호 한도가 5000만원에서 1억원으로 확대되는 만큼 자금 분산 수요도 늘어날 전망이다.
저축은행, 시중은행과 차별화된 금리 경쟁
저축은행 업계는 금리 경쟁력으로 시중은행과의 격차를 넓히고 있다. 한국은행이 기준금리 인하 신호를 보내고 있지만, 저축은행은 예금자 유치를 위해 여전히 공격적인 금리를 내세우고 있다.현재 주요 시중은행의 1년 만기 정기예금 금리는 2% 중후반대에 머물러 있다. 반면 조은저축은행(서울본점)은 연 3.30%를 적용하고 있고, 다른 저축은행들도 3%대 초반 금리를 유지하고 있다. 단순 수치만 보면 시중은행대비 0.5%포인트 이상 높은 수준이다.
해당 상품은 가입 한도 제한이 없어 대규모 자금 예치가 가능하다는 점이 특징이다. 또한 복리 방식으로 이자가 계산돼, 장기 보유 시 실질 수익률을 높일 수 있다는 점에서 안정성과 수익성을 동시에 확보할 수 있는 상품으로 평가된다.
대백저축은행은 '애플정기예금'을 통해 연 3.26%의 금리를 제시한다. 동일 금리권에 속하지만, 역시 한도 제한이 없고 복리로 운용되는 구조다. 이름 그대로 브랜드 인지도를 활용한 특판 성격을 띠고 있으며, 지점 방문은 물론 온라인 가입도 가능한 점이 장점이다.
동양저축은행은 비대면 중심의 가입 채널을 강화했다. '정기예금(비대면·인터넷·스마트폰뱅킹)'을 통해 연 3.26% 금리를 제공한다.
모바일 앱과 인터넷뱅킹을 통해 간편하게 가입할 수 있으며, 특히 지방 거주 고객도 영업점 방문 없이 계좌를 개설할 수 있어 접근성이 높다.
바로저축은행은 두 가지 정기예금으로 시장을 공략한다. '스마트정기예금(인터넷)'과 'SB톡톡 정기예금(비대면)' 모두 연 3.26%를 적용한다. 인터넷 전용 상품과 모바일 앱 기반 상품을 병행 운영하면서 고객군을 확대하고 있으며, 두 상품 모두 복리로 이자가 계산돼 단리 대비 수익률이 높다.
오투저축은행은 모바일 금융 플랫폼에서 다양한 금융상품을 함께 제공해, 적금·대출 연계 서비스까지 접근이 용이하다는 장점이 있다.
참저축은행도 비대면·온라인 전용 예금상품을 운영 중이다. '비대면 정기예금'과 'e-정기예금' 두 상품 모두 연 3.26%로 동일한 조건을 적용한다. 복리 구조와 비대면 채널 중심이라는 점에서 타 저축은행 상품과 유사하지만, 대구·경북권 기반 고객층을 중심으로 충성도가 높다는 특징이 있다.
CK저축은행은 '정기예금(인터넷·모바일·비대면)'을 내세워 연 3.26% 금리를 제공한다. 인터넷·모바일 앱·비대면 창구 등 채널을 다변화해 접근성을 극대화한 것이 장점이다. 예치 한도에 제한이 없고 복리 방식으로 이자가 쌓여 장기 보유 시 유리하다.
HB저축은행은 '스마트정기예금'과 'e-정기예금' 두 상품을 운영하고 있다. 두 상품 모두 세전 금리 연 3.26%를 제공하며, 복리 방식으로 이자를 계산한다. 가입 한도 제한이 없어 대규모 자금 운용도 가능하다.
더블저축은행은 '정기예금(인터넷뱅킹·스마트뱅킹)'을 통해 연 3.25% 금리를 제시한다. 비대면 채널 중심으로 접근성이 높으며, 복리 구조를 채택해 실질 수익률을 끌어올렸다.
스마트저축은행은 '정기예금', 'e-로운 정기예금', 'e-정기예금' 등 세 가지 상품을 운영하고 있다. 모두 세전 연 3.25%로 동일한 금리를 제공하며, 복리 방식으로 운용된다. 지점 방문 없이 모바일이나 인터넷을 통해 간편하게 가입할 수 있다는 점이 특징이다.
청주저축은행은 본점과 천안지점에서 판매하는 정기예금을 각각 연 3.25%에 제공한다. 천안지점은 '펫팸정기예금'도 운영하고 있으며, 같은 금리 수준을 적용한다. 가입 한도 제한이 없고 복리 구조라 지역 기반 고객에게 안정적 선택지로 자리잡았다.
BNK저축은행은 '삼삼한정기예금(회전정기예금·1년 단위 변동금리)'을 내세우고 있다. 금리는 연 3.25% 수준이며, 회전형 구조라 시장 금리 흐름에 따라 변동성이 발생할 수 있다. 복리로 이자를 쌓아가면서도 1년 단위로 금리를 재조정하는 점이 특징이다.
예금이 목돈 운용에 초점을 맞췄다면, 적금은 조건 충족에 따라 보다 높은 우대금리를 받아볼 수 있다.
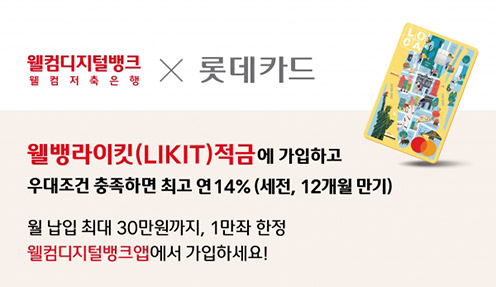
웰컴저축은행은 특판성격의 '웰뱅 라이킷 적금'을 내세워 시장을 공략하고 있다. 웰컴저축은행은 특판성격의 '웰뱅 라이킷(LIKIT) 적금'을 출시해 눈길을 끌고 있다. 12개월 만기 자유적립식 상품으로 기본금리 연 2.0%를 제공하며, 카드 사용·자동이체·신규 가입 등 우대조건을 모두 충족할 경우 최대 연 14%까지 금리가 올라간다.
특히 롯데카드 결제계좌를 웰컴저축은행으로 지정하거나, LIKIT 카드 이용 실적과 자동이체 납부 내역을 쌓으면 각각 우대금리가 더해지는 구조다. 가입은 웰컴디지털뱅크 앱을 통해 가능하며 1인 1계좌, 선착순 1만좌 한정으로 운영된다.
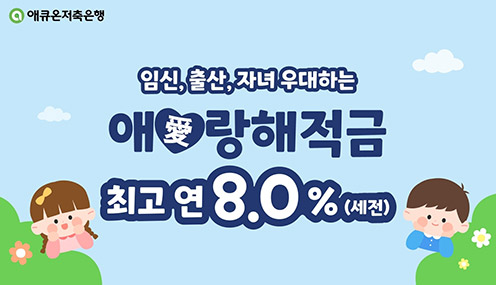
애큐온저축은행은 자유적립식 상품인 '애(愛)랑해적금'을 내세워 기본금리 연 3.0%에 최대 연 8.0% 금리를 제공한다. 웰컴저축은행의 '웰컴 페이적금'은 정액적립식으로 연 1.0% 기본금리를 제공하고, 우대금리 적용 시 최대 연 6.5%까지 가능하다.
하나저축은행은 '정기적금'을 통해 기본금리 연 3.9%, 최대 연 6.3% 금리를 보장하며, 디비저축은행은 'DB행복씨앗적금'과 'M-DB행복씨앗적금'을 각각 운영해 기본금리 연 4.0%에 최대 연 6.0% 금리를 제공한다.
저축은행업계 관계자는 "저축은행은 규모가 작아 시중은행처럼 대출·수수료 기반 수익을 크게 기대하기 어렵다"며 "예·적금 금리를 높여 자금 유입을 확보하는 전략을 유지하고 있다"고 설명했다.
예금자보호 한도 상향…고객 선택지 넓어진다
예금자보호 한도가 1억원으로 상향되면 고객 입장에서는 금융사 선택지가 크게 넓어진다. 지금까지는 보호 한도 5000만원을 초과하는 자금을 여러 은행과 저축은행에 분산 예치해야 했지만, 앞으로는 보다 넉넉한 한도 안에서 고금리 상품을 집중 활용할 수 있다. 저축은행·지방은행권에 대한 신뢰도 역시 높아져, 시중은행 위주로 쏠리던 자금 흐름에도 변화가 예상된다.다만 금융권 일각에서는 한도 확대가 고객의 '쏠림'을 유발할 수 있다는 우려도 제기된다. 상대적으로 금리가 높은 일부 저축은행으로 자금이 집중될 경우, 중소형 금융사의 자금 조달 여건은 오히려 악화될 수 있다는 지적이다.
김하랑 한국금융신문 기자 rang@fntimes.com




















