






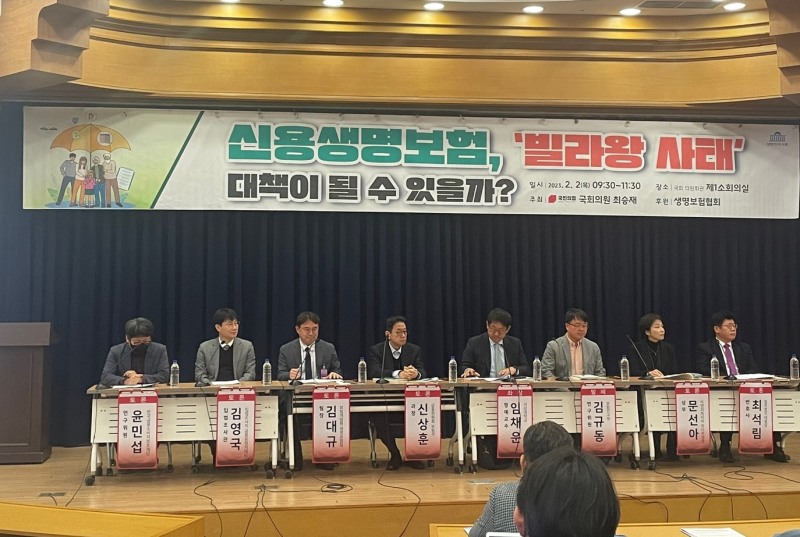
최승재 의원실이 2일 오전9시30분 국회의원회관 제1소회의실에서 개최한 '신용생명보험, '빌라왕 사태' 대책이 될 수 있을까?' 세미나에서 패널들이 토론을 하고 있다./사진=전하경 기자
이미지 확대보기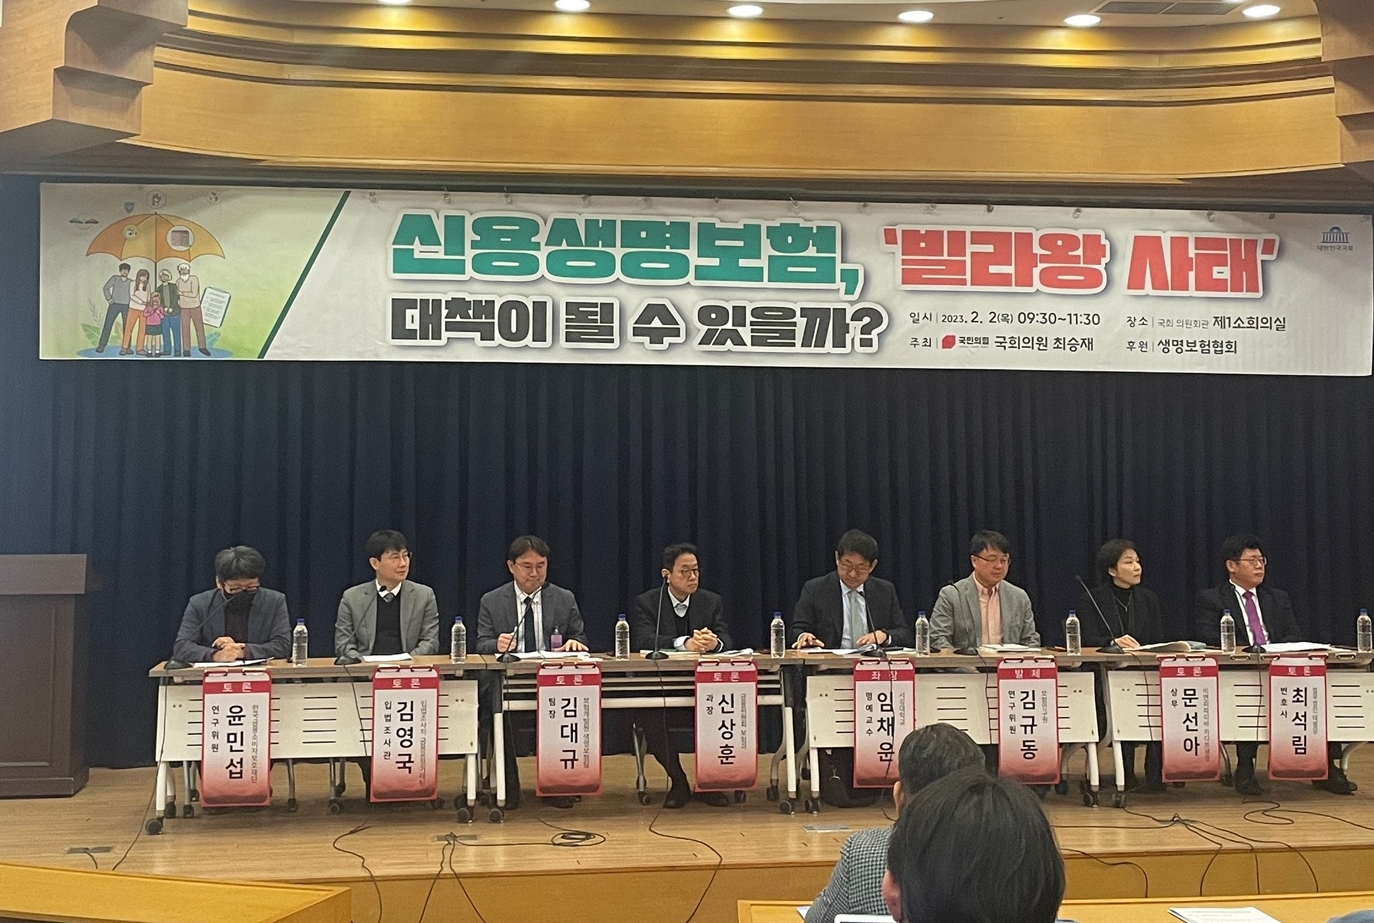
최승재 의원실이 2일 오전9시30분 국회의원회관 제1소회의실에서 개최한 '신용생명보험, '빌라왕 사태' 대책이 될 수 있을까?' 세미나에서는 보험업계, 학계, 법학계에서 신용생명보험 활성화를 위한 꺾기 규제 완화가 필요하다고 지적했다. 이날 세미나에는 김규동 보험연구원 연구위원, 김영국 입법조사처 금융공정거래팀 입법조사관, 김대규 보험개발원 생명보험팀 팀장, 윤민섭 한국금융소비자보호재단 연구위원, 문선아 BNPP카디프생명 상무, 최석림 법무법인 태평양 변호사, 신상훈 금융위원회 보험과장이 참석했다.
신용생명보험은 금융기관애서 대출을 받은 소비자가 우발적인 사고로 채무를 이행할 수 없는 상황이 되었을 때 미상환 대출 금액의 전부 또는 일부를 정해진 조건에 따라 상환해주는 보험상품이다. 다. 미국, 일본, 독일에서는 상품이 활성화 되어 있다. 독일은 820만명이 신용보험에 가입되어 있으며 미국은 가입자 90%가 재가입하는 등 상품 인식이 긍정적인 반면 한국에서는 판매 규제로 활성화되지 못했다.
발제를 맡은 김규동 보험연구원 연구위원은 한국에서 신용생명보험이 활성화되기 위해서는 판매 규제가 완화되어야 한다고 지적했다. 외국에서는 금융기관에서 대출을 받을 때 상품 안내가 함께 이뤄지고 있으나 한국에서는 신용생명보험 상품을 은행 창구에서 권유할 경우 꺾기에 해당돼 권유가 금이되어 있다.
김규동 연구위원은 "대출창구에서 보험가입을 권유하는 것은 '금융소비자 보호에 관한 법률'(금소법)에서 규정하는 '불공정영업행위'에 해당된다"라며 "신용생명보험 가입 고객에게 우대금리나 대출한도 확대와 같은 혜택을 제공하면 '특별이익제공'으로 해석될 가능성이 있어 규제 완화 검토가 필요하다"고 말했다.
최석립 법무법인 태평양 변호사도 "금소법에 따른 꺾기 규제와 보험업법에 따른 방카슈랑스 규제로 홍보를 할 수 없었고 신용보험 시장 활성화가 할 수 없었던 것"이라며 "활성화를 위해서는 감독 규정에 예외를 신설하는 것이 바람직한 방안이 될 수 있을 것"이라고 말했다.
문선아 BNPP카디프생명 상무는 현재 한국 경기 침체기, 가계부채와 숨은 전세보증금을 고려했을 때 신용생명보험이 거시 부채 관리와 신용위험 감소 효과가 있다고 설명했다. BNPP카디프생명은 신용생명보험을 판매하고 있다.
문선아 상무는 "정부 통계에 잡히지 않는 가계부채인 전세보증금이 약 1000조원에 육박하고 있다. 역전세 확산으로 전세보증금반환 리스크가 증가하고 있다"라며 "독일 경제연구소가 발표한 보고서 중에서 신용보험 가입했을 때 코로나 발발 전 5년 간 부채 27%를 신용보험으로 상환했다. 신용보험 가입으로 소비자 이연되지 않아 거시 경제에 영향을 미치지 않았다는 기록이 있다"고 말했다.
윤민섭 한국금융소비자보호재단 연구위원은 신용생명보험 불완전판매로 인한 소비자 피해가 우려된다며 판매 채널 확대를 제언했다.
윤민섭 연구위원은 "신용생명보험이 보험사고로 인한 연체발생한 경우에만 보장하는 것인지 연체이후 보험사고 발생하는 경우에도 보장되는 것인지 소비자 입장에서 불분명해 향후 사고 발생 시 분쟁 원인이 된다"라며 "신용생명보험 상품 판매 채널을 금융플랫폼으로 확대하고 상품을 소개, 설명방법, 소비자 선택권 확보 등을 위한 세부적인 행위기준을 마련해야 한다"고 말했다.
김대규 보험개발원 생명보험팀 팀장은 신용생명보험 활성화를 위해 단체보험 형태로 운영하고 가입 체계를 구축해야 한다고 말했다.
김대규 보험개발원 생명보험팀 팀장은 "채무자 개인이 신용생명보험을 알아보고 가입하기에는 절차적 번거로움이 많아 채권자가 보험 가입자이자 수익자인 단체보험 형태로 운영하며 간소화된 절차로 가입할 수 있도록 체계를 구축해야 한다"라며 "채무자의 선택권 제한, 끼워팔기 등의 논란을 피할 수 있도록 관계 법령과 절차 보완이 필요하다"고 말했다.
전하경 기자 ceciplus7@fntimes.com





















