






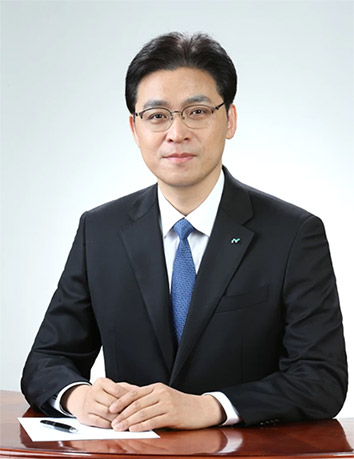
박경원 iM라이프 대표./사진제공=iM라이프
27일 보험업계에 따르면, iM라이프 1분기 경과조치 후 기준 K-ICS 비율(킥스 비율)은 203.68%로 작년 말(201.07%)과 동일하게 200%대를 유지하고 있다. 작년 1분기 181.94% 대비 해서는 21.74%p 상승했다. 경과조치 전 킥스비율도 116.83%로 작년 말 102.93% 대비 13.95p, 100%를 하회하던 작년 1분기(90.50%) 대비 26.33%p 올라갔다.
iM라이프 관계자는 "선택경과조치 기간경과에 따른 요구자본 경감효과 감소에도 불구하고 금융당국 권고수치(130%)를 크게 웃도는 안정적 자본건전성을 유지했다"라며 "자산부채종합관리(ALM)를 최우선 과제로 한 일관된 운용 전략의 성과로 평가된다"라고 말했따.
금리 상승 반사효과 ·대체 투자 관리
iM라이프는 그동안 킥스 비율 제고가 긴요했지만, 금리가 급격하게 오르면서 킥스 비율도 동반 상승했다. 금리가 전년대비 100bp 가량 급격하게 오르면서 효과를 받았다.킥스 비율 제고를 위해 내부적으로 요구 자본을 효율화 한 점도 영향을 미쳤다. iM라이프는 금리 위험이 높은 신규 대체 투자를 지양하고 기존에 보유한 부동산도 처분했다.
iM라이프 관계자는 "보장성 보험을 많이 팔게 될 경우, 해지 위험이 늘 수 밖에 없는 상황이므로, 금리 위험이 높은 투자를 잘 하지 않았다"라며 "지난 6월에는 금융 센터 지분을 처분하는 등 요구자본 효율화 노력을 했으며 금리가 급격하게 오르면서 킥스 비율도 좋아졌다"라고 말했다.
보험손익은 전년동기대비 12.2% 감소한 129억원을 기록했다. 계리적 가정 변경 가이드라인 영향을 받아 일정부분 감소했으나 큰 폭으로 영향을 받지는 않았다.
투자손익은 지주 연결 기준 0억원 이었으나, 별도 기준으로는 3억원으로 적자에서 흑자로 전환했다.
보험손익은 감소했으나, 투자손익이 개선되면서 1분기 당기순익은 165억원으로 전년동기대비 63.4% 증가했다.
비용 효율화와 프로세스 개선에도 효과가 있었다.
iM라이프는 올해 초 24시간 연금상품 설계를 지원하는 연금보험 퀵설계 서비스를 도입했다. 이 서비스는 플랫폼을 통해 설계사들인 예상 연금액 산출, 상품 관련 문의까지 연금 전반의 서비스를 비대면으로 진행할 수 있다.
이외에도 iM라이프는 설계사 대상 연금 정보 및 교육 지원을 병행해 현장 상담 역량도 체계적으로 강화하고 있다.
미래 수익 원천 CSM 8046억원…균형잡힌 포트폴리오
수익성 규모는 크지 않았으나, 미래 수익 원천인 보유계약 CSM은 성장세를 보였다.iM라이프 2026년 1분기 보유계약 CSM 잔액은 8046억원으로 전분기 대비 6.6%, 전년 동기 대비 13.4% 증가했다. 신계약 CSM은 423억원으로 작년 상반기와 비슷한 수준을 보였다.
CSM 성장은 보장성 중심으로 상품을 판매한 영향이다. iM라이프는 변액연금보험과 함께 기존 종신보험을 장기납 종신보험으로 전환하는 작업을 지속해왔다.
iM라이프 관계자는 "변액연금보험과 함께 기존 종신보험을 장기납 종신보험으로 전환하는 작업을 지속해왔다"라며 "포트폴리오를 CSM이 높은 상품을 중심으로 바꾸면서 CSM이 안정적으로 확보됐다"라고 말했다.
기본자본킥스비율 제도 시행에 대비해서도 자본효율성 강화에 노력하고 있다. iM라이프는 비경상이익을 높이는 노력보다 보험손익, 투자손익 자체 펀더멘탈로 경상이익을 높이기 위해 노력하고 있다는 설명이다.
투자손익을 높이기 위한 유가증권 처분 등의 작업을 진행하지 않고 있는 상황이다. 자본 효율성을 강화하는 노력과 함께 필요한 상황에 지주 증자 등 지원이 이뤄질 수 있도록 iM금융지주와 협의를 지속하고 있다.
하반기에도 보험손익 강화를 위한 연금 상품 경쟁력 강화, 프로세스 개선, 비용 효율화 등 노력을 지속할 예정이다.
iM라이프 관계자는 "향후 본업경쟁력 강화와 ALM 중심의 자본관리 기조를 지속해 보험손익 중심의 안정적 성과 창출을 이어갈 계획"이라고 밝혔다.


전하경 한국금융신문 기자 ceciplus7@fntimes.com





















