





이에 따라 주택담보대출 등 가계부채를 안고 있는 이들의 걱정이 늘어날 전망이다. 금리 인상이 당분간 계속될 것이라는 시장 예측이 많기 때문이다.
우려를 덜기 위해 금융당국은 금리 인상에도 이자 상승 부담이 없는 주택담보대출 상품을 2년 만에 다시 내놨다. 신종 코로나바이러스 감염증 확산 이후 불안정한 시장 속 금리 상승에 따른 리스크를 완화할 수 있을지 앞으로가 주목된다.
◇ 시장금리 인상 따라 주택담보대출 금리 ↑
15일 전국은행연합회가 공시한 6월 신규 취급액 기준 코픽스는 0.92%로 5월(0.82%)보다 0.1%포인트(10bp) 올랐다. 변동 폭도 지난해 5월(0.17%포인트) 이후 최대다. 같은 기간 신 잔액기준 코픽스와 잔액기준 코픽스는 각각 0.81%, 1.02%로 5월과 동일했다.
코픽스는 농협·신한·우리·SC제일·하나·기업·국민·한국씨티은행 등 국내 8개 은행이 조달한 자금의 가중평균금리다. 은행이 실제 취급한 예·적금, 은행채 등 수신상품 금리가 인상 또는 인하될 때 이를 반영해 상승 또는 하락한다. 특히 신규 취급액 기준 코픽스는 시장금리 변동이 신속히 반영되는 대표 코픽스 지표다.
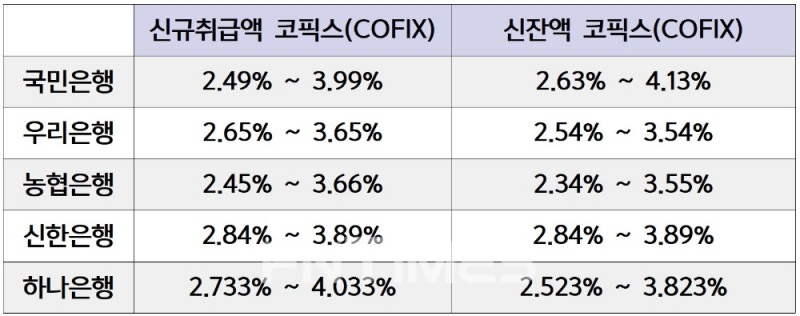
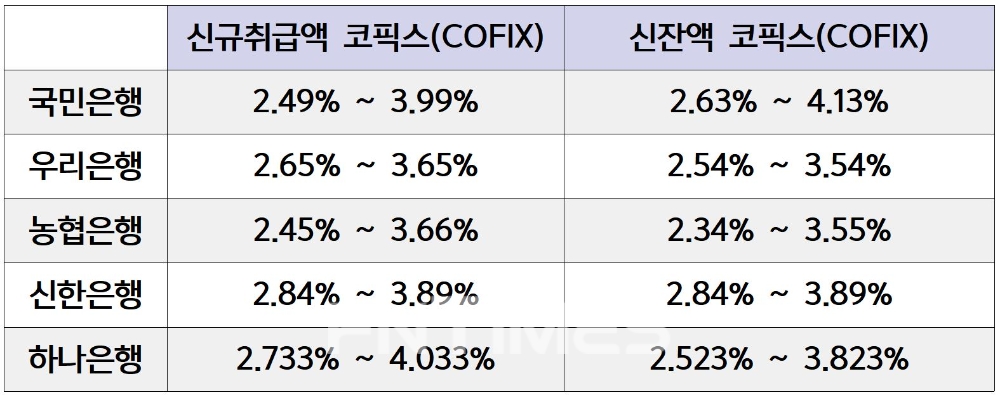
5대 은행(KB국민‧우리‧NH농협‧신한‧하나)의 6월 주담대 금리는 코픽스 상승에 따라 모두 오른다. 이에 따라 국내 주요 시중은행에서 취급하는 신규 취급액 기준 코픽스 연동 주택담보대출 금리는 16일부터 변동된다.
신규 취급액 기준 주담대 금리는 KB국민은행 2.49%~3.99%, 우리은행 2.65~3.65%, NH농협은행은 2.45%~3.66%로 이날보다 0.1%포인트 상향 조정된다.
신 잔액 기준으로는 국민은행 2.63%~4.13%, 우리은행 2.54~3.54%, 농협은행 2.34%~3.55%로 지금과 같은 수준을 유지한다.
신한은행과 하나은행은 혼합형은 취급하지 않고 각각 금융채 5년 물과 6개월 물 기준으로 고정금리를 운영하고 있어 코픽스 인하는 반영되지 않는다. 코픽스와 별개로 조달 비용을 수시 반영하는 변동금리 체계로 주담대를 운영한다.
신한은행 신규취급액과 신잔액 기준 주담대 금리는 2.63%~3.64%에서 2.84%~3.89%로 최저 금리는 0.21%포인트, 최고 금리는 0.25%포인트 오른다.
하나은행 신규취급액 기준 주담대 금리는 2.703%~4.003%로, 이날에 비해 0.30%포인트 상승한다. 신잔액 기준 주담대 금리도 2.493%~3.793%에서 같은 수준으로 올라 2.523%~3.823%로 변동된다.
◇ 단기채 중심 시장 금리 ↑... “추가 상승 전망”
‘시장 금리’라 불리는 코픽스 금리는 지난해 11월(0.90%)부터 지난달(0.82%)까지 하락세를 이어오다 이번에 반등했다.
한국은행 금융통화위원회는 이날 ‘통화정책방향 결정 회의’에서 기준금리를 현행 연 0.50%로 동결했지만, 주담대 금리 인상은 막지 못했다. 오히려 단기채 중심으로 시장 금리가 상승한다는 지적이다.
금융권 관계자는 “한국은행이 연내 통화정책 정상화 필요성을 언급하며 올해 기준금리 인상을 공식 예고한 상황이라 단기채 중심으로 시장 금리가 먼저 반영돼 움직이고 있다”며 “정기예금 금리에도 일부 반영되면서 미세하지만, 예금 금리도 올랐다”고 말했다.
이어 “델타 변이 바이러스 확산 등을 고려해 한국은행이 일단 기준금리 동결에 의견을 모았지만, 다가올 기준금리 인상에 따른 충격을 줄이고자 시장금리 상승을 용인하는 분위기”라며 “당분간 코픽스에 반영될 단기채 등의 금리도 함께 올라갈 것으로 예상한다”고 덧붙였다.
◇ 주담대 금리 인상... 주택 담보대출자들 어쩌나
시장금리가 인상하며 주택담보대출 이용자들의 주름살이 깊어질 전망이다. 지난달에도 가계대출이 주택담보대출을 중심으로 높은 증가세를 이어갔는데, 주택 수요는 여전히 높고 주택 가격은 꺼지지 않고 있기 때문이다.
14일 한국은행이 발표한 ‘2021년 6월 금융시장 동향’에 따르면 지난달 은행 가계대출은 6조3000억원이었다.
한국은행은 이에 관해 “주택담보대출 6월 증가액은 속보 작성을 시작한 2004년 이후 세 번째로 큰 폭”이라고 말했다. 2015년 6월 6조8000억원, 지난해 6월 5조1000억원을 기록한 바 있다.
금융위원회는 금리 상승에 따라 이자 상황 부담을 느끼는 이들의 걱정을 덜고자 ‘금리 상승 리스크 완화형 주택담보대출’을 2년 만에 다시 출시했다. 일정 기간 금리 상승폭을 제한하는 '금리상한형'과 월 상환액을 고정하는 '월상환액고정형' 두 가지다.
금리상한형 주택담보대출은 변동금리 대출을 이용 중인 차주가 특약을 추가하는 방식이다. 금리 상승폭을 연간 0.75%포인트, 5년간 2%포인트 이내로 제한한다. 그 대신 가산금리가 0.15~0.2%포인트 붙는다. 신규로 변동금리 대출을 신청하는 경우가 아닌 기존 차주에게도 적용된다.
월상환액 고정형 주택담보대출은 금리 상승으로 이자가 증가할 경우 원금 상환을 줄여 월 원리금 상환액 총량을 유지하는 상품이다. 월 상환액 고정 기간은 10년이다. 그 이후에는 일반 변동금리 대출로 전환하거나 월 상환액을 새로 산정할 수 있다. 금리 상승폭은 연간 1%포인트, 10년간 2%포인트 이내로 제한한다. 금리가 급등해 이자 상환액이 월 상환액을 초과하는 상황을 막기 위한 조처다. 금리상한형(5년)에 비해 장기 상품인 만큼 가산금리도 0.2~0.3%포인트 더 높게 책정됐다. 앞으로 10년간 금리가 오르더라도 월 상환액은 그대로 유지된다. 금리가 하락하면 원금 상환 속도는 더 빨라질 수 있다.
해당 상품은 전국 15개 은행(국민·신한·하나·우리·농협·기업·SC제일·씨티·대구·부산·광주·제주·전북·경남·수협은행)에서 가입할 수 있다. 금융위는 앞으로 1년간 상품 운영 경과를 살핀 뒤 연장 여부를 결정할 계획이다.
은행연합회 측은 “잔액기준 코픽스와 신 잔액기준 코픽스는 일반적으로 시장금리 변동이 서서히 반영되나, 신규취급액 기준 코픽스는 해당 월 중 신규로 조달한 자금을 대상으로 산출됨에 따라 상대적으로 시장금리 변동이 신속히 반영되는 특징이 있다”며 “코픽스 연동 대출을 받고자 하는 경우 이러한 코픽스의 특징을 충분히 이해한 후 신중하게 대출상품을 선택할 필요가 있다”고 말했다.
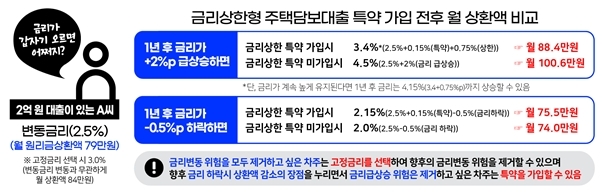
15일부터 이용 가능한 '금리 상승 리스크 완화형' 주택담보대출 설명문./자료=금융위원회
임지윤 기자 dlawldbs20@fntimes.com




















